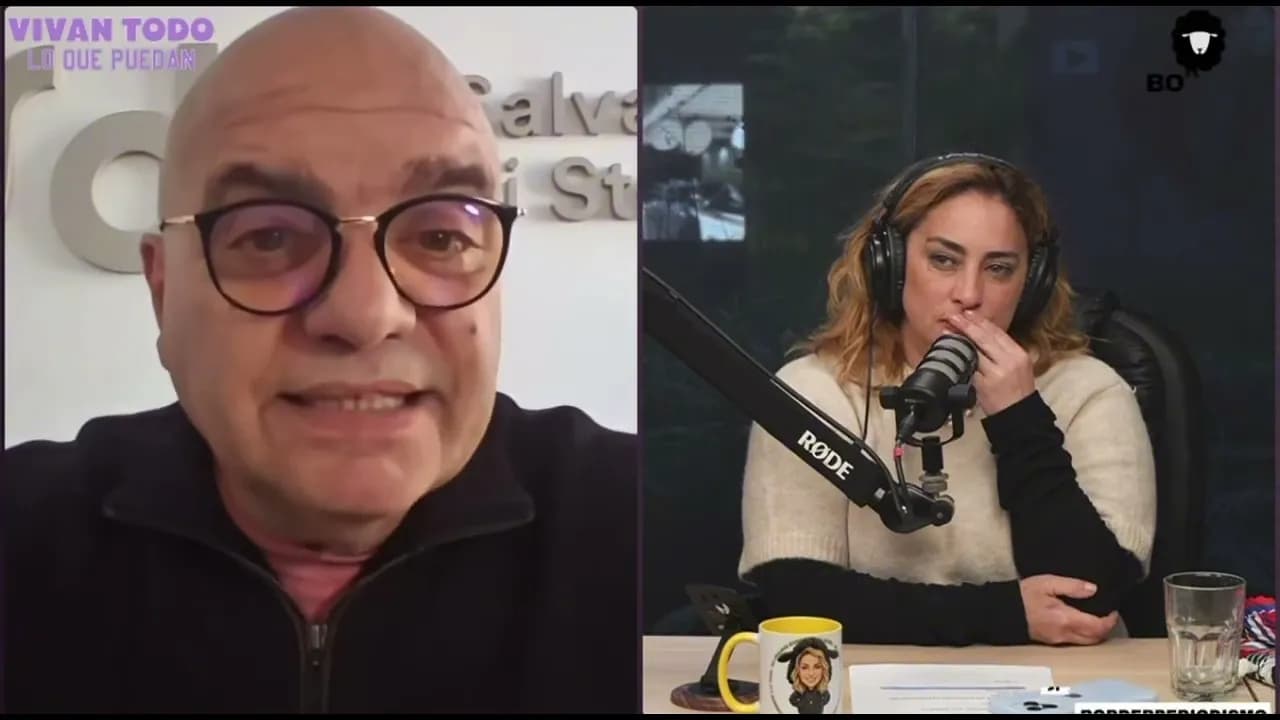
Salvador Di Stefano junto a Vladimir Werning. Dos miradas, un mismo escenario
In a Nutshell
El vicepresidente del Banco Central explica cómo el gobierno implementó un programa de estabilización que eliminó el déficit fiscal y los pasivos remunerados, liberó el cepo para empresas y ahorristas, y pasó a un régimen de flotación cambiaria con bandas. El Banco Central controla estrictamente la cantidad de dinero mientras la tasa y el tipo de cambio fluctúan libremente. Los ahorristas depositaron 42.000 millones de dólares en el sistema bancario, demostrando confianza y sentando las bases para un crecimiento sostenido sin ciclos de stop and go.
These notes were generated by AI and may contain inaccuracies.
Salvador Di Stefano recibe a Vladimir Werning, vicepresidente del Banco Central de la República Argentina. Werning destaca que los vicepresidentes y presidentes de bancos centrales se reúnen en Basilea, Suiza, y construyen credibilidad al mostrar preocupación por el futuro. Señala que el mercado interpreta esta preocupación como señal de que se está trabajando para resolver problemas. Agradece la invitación porque permite analizar la economía de manera más entretenida y no solo desde la perspectiva de las preocupaciones.
Werning menciona que le interesó el enfoque de Di Stefano porque combina macroeconomía y microeconomía, involucrándose en la problemática de las empresas. Afirma que no existen macro y micro como conceptos antagónicos, sino que son complementarios y es necesario entender ambos para comprender la economía. Los economistas se nutren de la realidad que cuentan los clientes, industrias y empresas sobre las trabas y situaciones que enfrentan.
Di Stefano mencionó el miedo como motivación para tomar decisiones. Werning señala que la Biblia recomienda no tomar decisiones por miedo de forma permanente. Explica que esto no significa que no existan desafíos, sino que se debe evitar el pánico permanente, irracional y sistemático. Presenta el concepto mediante una curva de Gauss de probabilidades de escenarios. Los economistas suelen mirar el lado izquierdo de la curva, enfocándose en el promedio de escenarios y todo lo que puede salir mal. Los clientes valoraban este enfoque porque esperaban un golpe, citando a Mike Tyson: "Todo el mundo tiene un plan hasta que te pegan un golpe".
Werning introduce el concepto de costo de oportunidad: no hacer nada puede proteger el capital, pero implica perder oportunidades de rentabilidad. Un buen asesoramiento debe explicar tanto los escenarios malos como los buenos. El desafío era generar una visión de largo plazo para Argentina junto con una visión de riesgo-retorno. El enfoque excesivo en el riesgo había llevado a desenlaces de crisis. La propuesta de Javier Milei, el ministro Caputo y Santiago Bausili consistía en considerar escenarios del lado derecho de la curva de Gauss.
Di Stefano relata que conoció a Javier Milei cuando este lo llamó por teléfono para conversar. Recuerda una reunión en el Banco Central antes de agosto de 2024, siendo la primera vez que entraba al edificio. Estuvo sentado con Werning y Bausili. Posteriormente fue invitado a otra reunión donde discutió con un representante del Bank of America que pedía devaluación. También recibió una invitación del presidente para reunirse el martes a las 7 de la tarde mientras tenía programada una charla en Saladillo. Decidió priorizar a su cliente y propuso reunirse otro día, argumentando que se debía a sus clientes y no al presidente. Su oficina y su esposa lo cuestionaron, pero finalmente logró coordinar la reunión.
Werning ingresó al Banco Central el 10 de diciembre de 2023. Encontró que el Banco Central emitía pesos que se volcaban a la calle, pero no había dólares disponibles. Los pesos seguían fluyendo, generando una situación incómoda. Se propusieron armar un directorio con profesionales especializados en macroeconomía, supervisión bancaria, estructuración financiera, lavado de dinero y pagos digitales, ya que el Banco Central no se limita a la macroeconomía. Lograron conformar el directorio con gente conocida sin recibir presiones políticas para colocar contadores amigos. Afirma que este es el mejor directorio de la historia del Banco Central porque cada miembro aporta conocimiento profesional sin motivaciones políticas.
Al asumir, la situación era peor de lo que se percibía en los medios. El Banco Central, encargado del sistema de pagos internos y externos, recibía un exceso de pesos que generaba expectativa inflacionaria impulsada no solo por el déficit fiscal (ya resuelto por Caputo y Milei), sino también por el propio balance del Banco Central debido a tasas de interés muy altas para esterilizar pesos. Tomaron una decisión inesperada: bajar la tasa de interés en lugar de subirla cuando aumentaba la inflación. Esto se hizo para eliminar el "monetary overhang" o bomba de LELIQ, una bola de pesos que se multiplicaba por la esterilización y las tasas altas. Los colegas no interpretaron correctamente la medida y creían que estaban delirando.
El problema financiero no solo generaba hiperinflación, sino que amenazaba el colapso de la estructura productiva. Las empresas tenían deuda externa con casas matrices y proveedores, contaban con pesos pero no con dólares. El Banco Central anterior había prometido dólares para importaciones que ya se habían realizado. Las casas matrices dejaban de enviar mercadería al no recibir pagos, generando un problema de la economía real. Se creó la crisis derivada de la "sira" con creatividad financiera. El Banco Central tenía pocos dólares en reservas pero había prometido muchos más, acumulando una deuda tremenda al pagar solo el 20% de las importaciones mensuales.
Al iniciar el programa, el equipo tenía claro que en experiencias anteriores de estabilización argentina, el que venía primero era sacrificado como fusible, hacía el trabajo sucio y luego era reemplazado por razones políticas. Citan los casos de Hermán González y Caballo, y Remes Lenikov y La Baña. El equipo no quería ser quien diera malas noticias y luego se fuera, sino iniciar un cambio real. Milei respaldó esta continuidad. Había vértigo económico, independencia y apoyo político y técnico, junto con muchas dificultades.
El sector privado se adaptaba permanentemente al cambio de régimen económico. Previamente existía una macro que todos sabían que iba a colapsar, pero cada sector había tomado medidas para protegerse, generando un equilibrio microeconómico con gran desequilibrio macro. Al evitar el choque y comenzar a resurgir, los planes de negocio micro que eran estables para el escenario de colapso empiezan a mostrar inestabilidad, mientras que donde hay equilibrio macro aparecen desequilibrios micro. El enfoque que combina macro y micro permite aprovechar los cambios de precios relativos y de tasas de interés.
Siguiendo la economía austriaca, se patrullan precios para encontrar oportunidades. En la primera etapa del gobierno, cuando la inflación era más alta que la tasa de interés, se recomendó invertir en bonos en pesos ajustados por inflación como TX26 y TX28. Se ganó mucho dinero con estos instrumentos que ajustaban por inflación, y se fueron abandonando a medida que avanzaba cada etapa del gobierno, cada una con su instrumento financiero específico.
El acuerdo con el FMI en abril de 2025 fue otro hito importante. Se comenzó a trabajar en agosto. Ya se había eliminado el déficit fiscal y los pasivos remunerados, pero faltaba la pata del tipo de cambio. Se criticó el deslizamiento cambiario, pero las decisiones fiscales y monetarias fueron correctas: se achicó el déficit, se dejó de emitir y bajó la inflación. Sin embargo, en ese momento generaron incertidumbre porque el ajuste fiscal tan fuerte se veía como posible gatillo de conflicto político-social, y la decisión de bajar tasas en lugar de subirlas no era convencional.
Se eligió el deslizamiento cambiario porque en una economía altamente dolarizada, la tercer pata de la macro debía ser previsible. No se prometió que duraría para siempre, pero se buscó dar certidumbre. Para el tercer y cuarto trimestre de 2024, con fiscal y monetario ya funcionando, era necesario avanzar en lo cambiario. Los planes de estabilización suelen empezar con ancla cambiaria pero eventualmente la sueltan. Argentina podía flexibilizar su política cambiaria, pero con las reservas existentes no era posible dejar flotar la moneda sin capacidad de respuesta del Banco Central ante volatilidad.
Para crear un mercado cambiario real se necesita riesgo de subida y de bajada. Si el gobierno no logra tener un mercado y este va en una sola dirección, no es un mercado. Para tener los beneficios de un tipo de cambio flexible se necesitaban reservas. El proceso de acumulación era lento porque el gobierno debía pagar su deuda externa y las empresas necesitaban dólares para repagar sus deudas. Se trabajó meses para convencer al FMI de que si el programa fiscal, monetario y cambiario era creíble y consistente, las reservas otorgadas probablemente no se usarían, sino que servirían como respaldo para imprevistos.
Al flexibilizar el tipo de cambio, se decidió liberar el cepo para las empresas (opción de pagar dividendos) y también para los ahorristas y familias que no habían tenido acceso a dólares más allá del cupo mínimo mensual. Muchos economistas sugerían que liberar dividendos para empresas sería un gatillo para la inversión y recuperación económica. Sin embargo, se decidió liberar también la capacidad de ahorro en dólares para las familias. Se propuso que los dividendos para empresas se liberaran recién en el año siguiente. Fue una apuesta fuerte porque no era creíble decir que se levantó el cepo si las empresas tenían acceso pero 44 millones de argentinos no. El presidente respaldó esta decisión a pesar del riesgo de demanda excesiva de dólares previo a la elección.
Levantar el cepo y la elección de mitad de mandato generaron un hecho histórico. En la época de Macri, el mercado le compró 30.000 millones de dólares en 2018. La peor expectativa para 2025 era que la gente comprara esa misma cantidad, pero en realidad compró 50.000 millones de dólares.
Cuando el Banco Central comenzó a vender dólares para dar liquidez al mercado, este interpretó que las reservas se agotarían antes de la elección. Después de vender aproximadamente 1.000 millones de dólares, se decidió usar otros instrumentos. Uno fue la negociación con Estados Unidos, que puede ofrecer un swap de 20.000 millones de dólares y tiene capacidad de dar más si decide apoyar. No se gastó la plata del FMI, pero ese respaldo no era suficiente para el nivel de pánico existente.
Se comenzó a operar el libro de futuros con convicción de que el shock político era temporario y el pesimismo no reflejaba la realidad. El mercado podía ratificar el programa económico y el miedo principal (reversión de reformas) se apaciguaría, devolviendo los dólares en exceso comprados. A diferencia de gestiones anteriores donde el libro de futuros generaba pérdidas, esta vez se ganó dinero. Esto otorga credibilidad para el futuro: si se usa el libro de futuros en 2027 ante un shock interno o externo, el mercado sabrá que se trata de un instrumento eficiente y no de un subsidio.
El shock monetario sufrido demostró que el programa económico puede atravesar coyunturas extremas sin que se deba descartar. Si ocurre un shock de magnitud muy poco probable (dolarización tan fuerte), ya existe experiencia de que el problema económico bien diseñado puede resistir sin que "reviente". Existe un costo económico, pero la pregunta clave es si el programa revienta o no.
A diferencia de la corrida de 2018 durante el gobierno de Macri, la gente compró dólares pero los mantuvo dentro del país. Estos dólares no fueron guardados en cajas de seguridad sino depositados en el sistema bancario. Actualmente los bancos argentinos tienen 42.000 millones de dólares en depósitos, uno de los niveles más altos de la historia, junto con 22.000 millones de dólares en préstamos, lo que deja aproximadamente 20.000 millones de dólares descansando en el sistema financiero.
El sistema financiero muestra un dato muy positivo porque la corrida reflejó incertidumbre cambiaria pero no tanta incertidumbre sobre control de capitales. Nadie esperaba que el gobierno expropiara al ahorrista. En el pasado el tipo de cambio funcionaba como válvula de escape de desequilibrios macro, pero ahora opera como una palanca para acomodar precios relativos que toda economía debe absorber.
El ahorrista puede sacar su dinero de Argentina sin verse afectado por el cepo, y quienes eligieron mantenerlo dentro del sistema generaron una base importante. Durante muchos años Argentina exportó ahorro, lo peor que puede hacer un país. Los países exitosos que no tienen vulnerabilidad externa ni crisis cambiarias suelen tener ahorro interno alto.
Se preservó el régimen cambiario y hoy es un régimen de flotación cambiaria con límites de bandas que se van ampliando. El tipo de cambio se ajusta porque la economía real genera oferta y demanda de dólares, no porque alguien busca licuar pasivos o el gobierno busca licuar salarios públicos mediante ajuste fiscal indirecto. Nadie está preocupado de que el sistema cambiario sirva para sorprenderlos y extraerles ahorros guardados.
Se transitó desde un esquema con cepo y controles de tasa de interés, agregados monetarios y tipo de cambio hacia un esquema donde el tipo de cambio es flexible, la tasa de interés es flexible y el Banco Central controla 100% la cantidad de dinero. Este es el esquema que propuso Javier Milei y permitió bajar la inflación rápidamente. Es un sistema que ya probó éxito en Israel, Perú, Brasil y México. El control de los agregados monetarios para estos niveles de inflación es el mejor sistema.
La transición hacia el control estricto de agregados monetarios en contexto de incertidumbre electoral generó volatilidad de tasas. En un contexto de transición sin evento macroeconómico de incertidumbre, la tasa iba a variar pero no sería tan volátil. Había ineficiencias: cuando se pasa de un sistema excesivamente líquido, los bancos no están acostumbrados a cotizar liquidez y dejan todo en el Banco Central.
En bancos de Brasil y Chile hay mucha responsabilidad de quien maneja la liquidez porque la rentabilidad depende de conseguir el costo de fondeo más bajo y previsible. El cambio requería tiempo y en medio del proceso aumentó el riesgo político. Hasta que terminó la elección y cayó el pánico se asistió al sistema y a los mercados para resolver temas operativos que contribuían a volatilidad innecesaria. A partir de fines de febrero las tasas de interés han estado estables sin que el Banco Central las fije.
El mercado de capitales está creciendo muy fuerte y ofrece tasas de retorno competitivas de mercado al ahorrista en pesos o dólares. Existe un sistema bimonetario donde los argentinos traen dólares, el sistema bancario puede prestar y muchos negocios de exportación tienen acceso a crédito en dólares, permitiendo que esos sectores sigan su plan de negocio sin frenar.
Hoy hay un boom del crédito en dólares. La mora y el crédito en pesos son importantes para el consumo, pero muchas empresas acceden a dólares y no tienen la restricción financiera aparente.
El proceso donde subió la mora era inevitable en algún momento. Si no se daba por la suba de tasas o riesgo electoral, podía darse en años de desaceleración económica. Los bancos nunca habían dado crédito a sujetos que iban a repagar con la inflación subiendo, porque muchas veces se licuaba la deuda y todos podían pagar.
Había un juego de tasa, inflación e impuesto inflacionario que compartían los bancos y no estaban acostumbrados a prestar. Cuando el Estado se corrió y el financiamiento excedente se empezó a prestar al sector privado, no existía historia crediticia, ahora sí la tienen.
Los bancos deberían ser más competitivos: en vez de cargar a quien pagó el crédito para pedir renovación, bajarle la tasa y no cobrarle sobretasa por haber tenido una pérdida por mora. La información que da un sujeto de crédito que pagó en momentos difíciles es que a ese hay que prestarle y prestarle más porque sabe manejarse en coyuntura.
Lo que va a estar rígido es la cantidad de dinero; lo que va a estar flameando son la tasa de interés y el tipo de cambio. Si los argentinos invierten más, la tasa y el tipo de cambio se estabilizarán más; si invierten menos, tendrán más volatilidad.
Cuando el Banco Central compra reservas emite pesos porque alguien está vendiendo dólares y quiere los pesos. El año pasado no se compraban dólares no porque no se reconociera la importancia, sino porque todos los argentinos vendían pesos y compraban dólares. No había demanda de dinero. La oferta de dinero puede crecer en equilibrio cuando hay aumento de demanda de dinero.
En las últimas décadas la demanda de dinero cayó sistemáticamente y con déficit fiscal el Banco Central tapaba los agujeros. La oferta creciendo de dinero no es mala per se, depende de dónde está la demanda. El año pasado no se veía crecimiento de demanda; este año se cree que sí se va a ver.
Las empresas que venden dólares porque colocan un título afuera de 500 millones de dólares lo hacen para volcarlos a la economía. Si no los vuelcan el primer día y compran títulos es por manejo eficiente de caja. Una empresa con un proyecto de Capex de 12 meses no puede aplicar los pesos instantáneamente, por lo que compra títulos públicos, bajan las tasas y luego vende los títulos a medida que necesita los pesos.
El carry trade no aplica a empresas grandes que emiten 500 millones para hacer tasa en 3 meses y retirarse; tienen un proyecto concreto. A medida que las empresas que vendieron dólares empiecen a pedir pesos y devolver títulos se verá crecimiento de la base monetaria impulsado por la demanda.
Del lado de la creación secundaria del dinero, cuando haya demanda de crédito y los bancos se sientan cómodos con la tasa, la mora haya tocado techo y no haya más sorpresas, se encontrarán oferentes de financiamiento con capacidad ociosa y demandantes que ven que los riesgos bajaron, hay más previsibilidad, la inflación está bajando, la actividad se recupera, Argentina se inserta al mundo eficientemente y los shocks externos no desequilibran.
Se pasará de un año de "wait" a otro de "back to business". La competencia entre bancos y entidades financieras se promueve porque los bancos más dispuestos a tomar riesgo van forzando a los más aversos a darse cuenta que están dejando costo de oportunidad. El ciclo de crédito va a crecer, será más selectivo, más saludable y más sostenible, apoyando el aumento de demanda de dinero con baja de inflación.
Se plantea la necesidad de que el Banco Central realice estudios geográficos de la economía argentina, similar a las 12 reservas estaduales de Estados Unidos, para conocer los problemas de Córdoba, región centro, NEA y NOA. El Banco Central cuenta con la información y tiene un staff técnico de economistas muy inteligentes que realizan análisis de equilibrio general del país entero.
En las últimas décadas hubo un cambio geográfico donde desde la creación de valor en el interior se cobraron impuestos excesivos que fueron a Buenos Aires y se distribuyeron en el centro urbano, generando incentivo de negocio en esa zona geográfica y emigración de capital humano. Con el compromiso de Javier Milei de bajar impuestos, en particular los distorsivos que castigan exportaciones del interior agrícola, minero y petrolero, debería quedar más valor y generar incentivos para que crezca la zona donde se crea ese valor.
Se espera un impacto proporcionalmente favorable para el interior. Las empresas del interior y la capital tienen casa matriz en la capital porque históricamente ahí hacían lobby y obtenían beneficios. Ahora no hay plata para beneficios; lo que hay que hacer es tener políticas económicas con incentivos sanos, darle rentabilidad a quien mejor la invierte para que reinvierta y genere empleo.
Se ve un ciclo donde se revierte la emigración hacia Buenos Aires, donde estaban muchos planes sociales, y vuelve hacia la producción. El Banco Central no tiene tesoros en distintas provincias ni un lugar de estudio específico, pero se nutre del diagnóstico y análisis.
Hay empresas en la capital que hacen exportación de software e ingeniería que van a prosperar, pero hay mucho potencial exportador en el interior. Se está subestimando el equilibrio externo. Cuando se llegó al Banco Central en diciembre de 2023 se transmitió que se estaba acostumbrado a una economía donde faltan dólares y sobran pesos, y que si había tiempo para aplicar el programa económico la moneda escasa iba a ser el peso y no el dólar.
Eso es lo que se está viendo hoy. No significa que el dólar va a ir para abajo siempre porque hay flujos de oferta que suben y bajan; el mercado se autorregulará pero sin pánico ni crisis. A la larga esa entrada de dólares dará tranquilidad para que el país no tenga un ciclo de stop and go permanente y pueda haber una senda de crecimiento más estable.
Los que están aprovechando oportunidades no tienen tiempo para charlar y están trabajando; quienes especulan porque su sector tiene más desafíos cuentan tragedias. El sistema económico anterior era insostenible y aunque la transición es difícil es la única manera de crecer sistemáticamente.
Sin crecimiento el modelo anterior redistribuía pobreza. Desde que asumió esta gestión, con todas las dificultades atravesadas, la pobreza ha ido bajando sistemáticamente. Se sortearon desafíos de la magnitud de la corrida cambiaria, el riesgo hiperinflacionario y el shock externo, por lo que existen bases para confiar que los desafíos pendientes se pueden resolver.
Se agradece a Daniel Tillar por venir, a Mariano y su equipo, al equipo de CDS, a Soules, a todos los auspiciantes y al público. Se menciona que Vladimir Werning vino en avión de línea y tuvo la amabilidad de venir a Buenos Aires al interior a escuchar. Se da por finalizado el coloquio entre Salvador Di Stefano y el vicepresidente del Banco Central Vladimir Werning. Los auspiciantes que acompañaron fueron Argentina Valores, Vortex, SIC Inversiones, Banco Coinac y Fender.
Keep Salvador Di Stefano in your library
Save the videos and channels worth coming back to, and find them again in one place.