300€ al Mes Durante 10 Años y a los 65 Tienes un Millón. (Javi Linares)
In a Nutshell
Invertir 300 € mensuales en fondos indexados (S&P 500 o MSCI World) durante 10 años, desde los 25 hasta los 35 años, genera aproximadamente 1 millón de euros a los 65 gracias al interés compuesto al 10 % anual. Elegir acciones individuales es ineficaz porque el 96 % de las cotizadas desde 1920 rinden menos que los bonos del tesoro; los índices resuelven esto al rebalancearse automáticamente. Antes de invertir hay que crear un colchón de emergencia de 2-6 meses de gastos y adoptar mentalidad a largo plazo en vez de buscar “pelotazos”.
These notes were generated by AI and may contain inaccuracies.
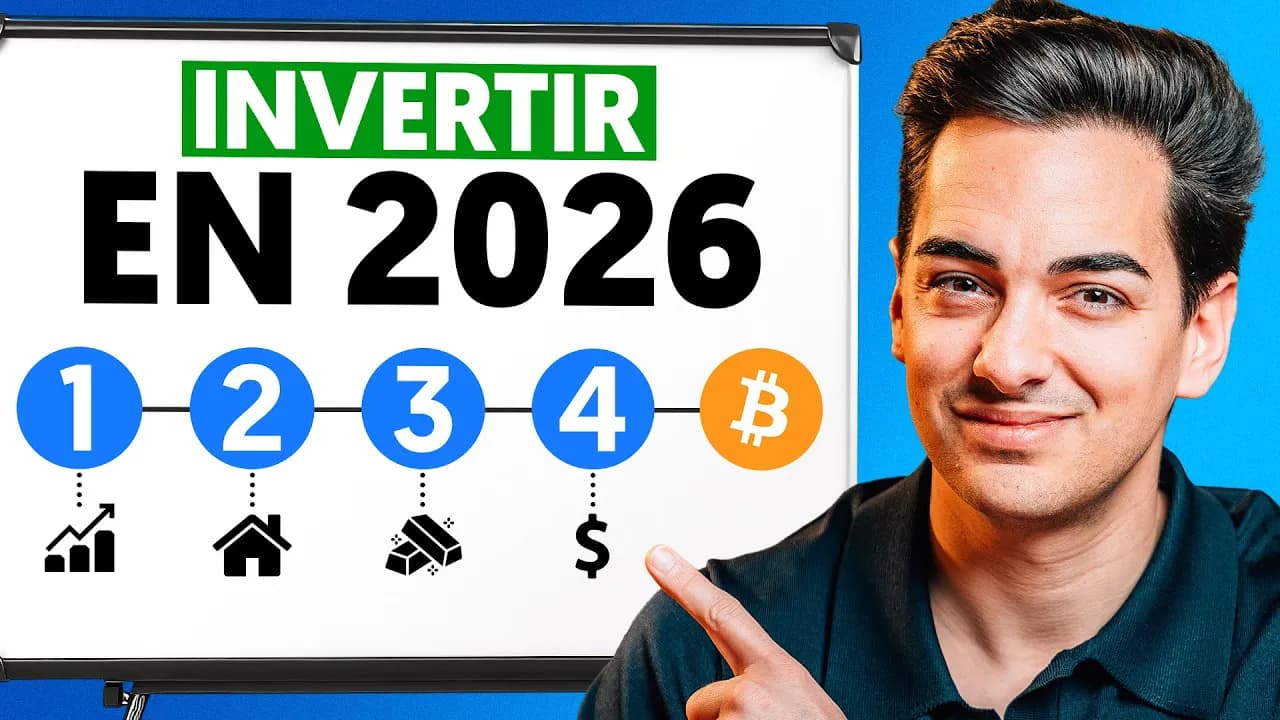
Existen tres activos que son muy fáciles de entender para invertir y que el ciudadano medio debería conocer y poseer: oro, inmuebles y renta variable. La clave para invertir en ellos es comprender que se cobra en euros y dólares, monedas que se devalúan, pero se puede cambiar mensualmente esos euros y dólares por activos que sí se revalorizan y se benefician del sistema.
El 96% de todas las acciones que salieron a cotizar en Estados Unidos desde el año 1920, más de 36.000 acciones, dieron menos rendimiento que los bonos del tesoro, que es un 3% anual. Solo 80 de las 26.000 trajeron la mitad de los retornos de todo el SP500 de la bolsa americana en ese periodo. Elegir qué acción va a ganar es dificilísimo, ni el propio Javi Linares ni casi nadie son capaces de hacerlo.
Existen los índices, que son un ranking de empresas, como las 500 empresas más grandes de Estados Unidos o las 3.000 empresas más grandes del mundo desarrollado, o el MSCI, que incluye todas las empresas de todo el mundo, de países emergentes y desarrollados. Estos índices elaboran un ranking de las empresas, las agrupan por capitalización (multiplican el valor que tienen en bolsa por el número de acciones) y hacen una lista de mayor tamaño a menor tamaño.
En el SP500, Apple, Nvidia y las grandes empresas pesan un 3%, 4%, 6%, 7%. De cada 100 euros que se invierten en SP500, entre 5, 6 o 3 euros van a esas empresas según el porcentaje que ocupan en el índice.
La ventaja de comprar índices es que en lugar de comprar una foto del índice en un momento concreto, se compra la acción del índice y si una empresa cae de valor, va a haber otra que crezca y la sustituya. Es dinámico y se va actualizando mes a mes. Esta manera de comprar índices que se van rebalanceando mes a mes ha demostrado dar cerca de un 10% de rentabilidad anual compuesta desde 1900, habiendo pasado la Primera Guerra Mundial, la Segunda, la burbuja.com y la burbuja del 2008.
Una persona que invirtiese en el año 2000, antes de la crisis del Punto com y del pinchazo de la gran crisis financiera, 26 años después, habiéndose comido el COVID y estas dos crisis, hubiera tenido cerca de un 8% de rentabilidad anual compuesta empezando en el peor momento.
Cada 15-20 años el top 10 de empresas se va renovando y va cambiando: en su día eran petroleras, luego tabacaleras, luego empresas que hacían cables, luego las del.com, luego las financieras en el 2008. Todo esto ha ido desapareciendo y han ido surgiendo nuevos modelos de negocio, pero el índice ha seguido creciendo paulatinamente porque la economía está diseñada para crecer.
La valoración del SP500 está muy ligada a los beneficios de las empresas. La economía es como la vida: el humano ha ido cada vez mejorando. Aunque en una fotografía pequeña se pueda ver crisis como la Primera Guerra Mundial, cuando se mira el siglo XX completo se ve que ha ido para arriba. El humano está incentivado a buscar la disrupción, a mejorar, a trabajar más, a ganar más dinero, a contratar a más gente para escalar, para poder internacionalizar.
Cuando se compra una acción del índice, se deja de ser un mero consumidor y se cambian euros o dólares para convertirse en propietario, en pequeñas fracciones, de las mejores empresas del mundo. Se empieza a hacer que esos ejecutivos trabajen para el inversor, y cuando esas empresas ganan más dinero o son sustituidas por otra, el inversor se beneficia de esa disrupción.
Cada vez hay más dinero en la economía, por lo que es normal que las empresas generen más, puedan subir precios, protegerse de la inflación, tener más beneficios y el inversor gane dinero con ellas. Invertir en fondos indexados es muy fácil, se puede hacer de 5-10 euros al mes, y se puede cambiar la nómina, lo que quede después de gastar, por participaciones de estos fondos indexados para garantizar un crecimiento muy superior a la inflación.
Una persona que cobra 2.000 euros al mes y tiene 10.000 euros ahorrados debe entender que la inversión en bolsa, en oro, en inmuebles no es como meterlo al banco y tener un 10% anual que va subiendo sin volatilidad. El 10% de media del SP500 está compuesto de años que sube un 14% y otros que cae un 3%, años que suben un 30% y años que caen un 20%. La media acaba siendo ese 10% si se mantiene un periodo de al menos 5 o 10 años.
Antes de invertir se necesita un pequeño fondo de emergencia por si viene un imprevisto, para no tener que vender las acciones del SP500 o del fondo indexado en un momento en el que a lo mejor han caído de valor y materializar una pérdida. Se recomienda entre dos y seis meses de costes de vida en función de la estabilidad laboral, de los gastos que se tengan, de las responsabilidades y de lo conservador que se sea.
Este colchón da tranquilidad y paz mental, y permite que el excedente de dinero se invierta sin preocuparse de que caiga, porque se tienen tres, cinco o seis meses de costes de vida ahorrados.
Si un joven de 25 años invierte 300 euros al mes durante 10 años (de los 25 a los 35) y luego no vuelve a poner ni 1 euro más, a los 65 acumula 1 millón de euros. Esto ocurre porque el interés compuesto funciona mejor cuanto más tiempo se mantenga la inversión y cuanto antes se empiece.
El interés compuesto se diferencia del interés simple en que la rentabilidad no es sobre el dinero inicial, sino sobre el total que se va acumulando. El 10% del año 20 cuando se ha ido multiplicando el dinero es una pasada.
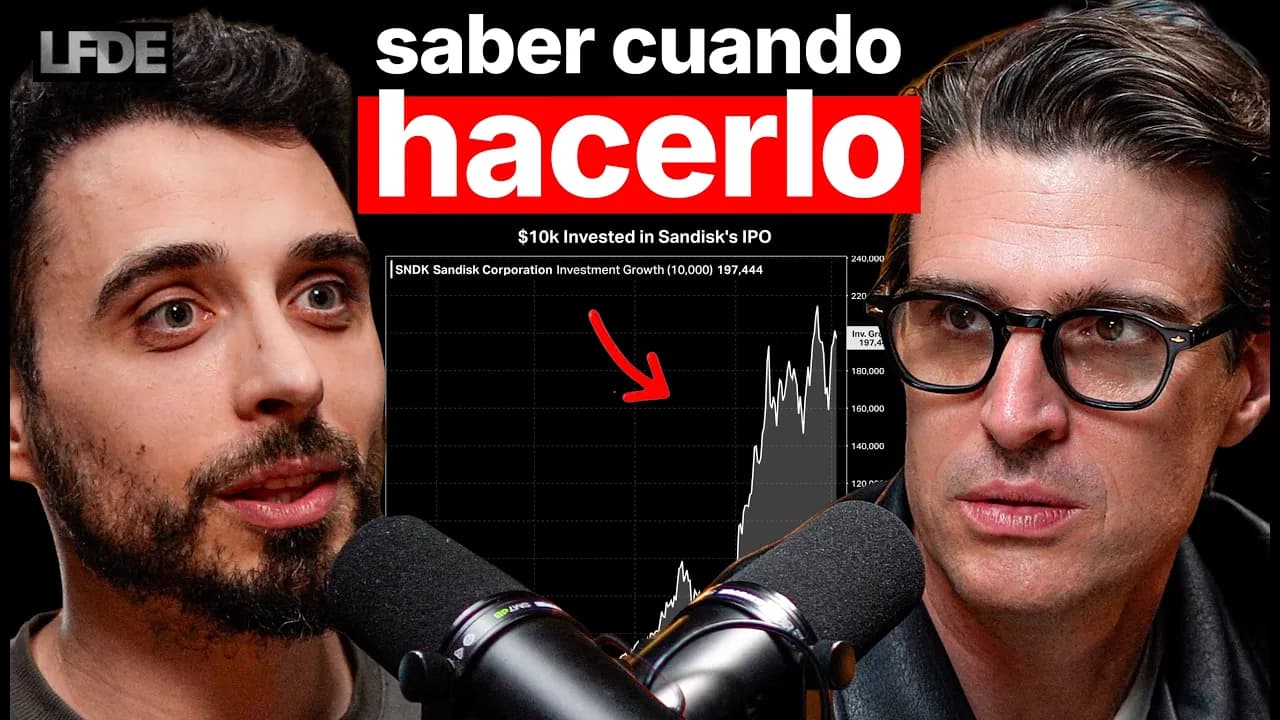
El problema de las empresas individuales es que nunca se sabe si esa empresa realmente va a estar ahí en 20 o 30 años. Con los fondos indexados se evita este problema porque se van renovando, y si hay una empresa que innova mejor y lo hace mejor que otra, y saca una tecnología nueva, el índice se actualiza automáticamente.
Con una empresa individual, si el fundador toma malas decisiones, la bolsa la castiga, quiebra y se pierde el dinero. Los fondos indexados son preferibles porque actualizan la lista de empresas que forman parte de él, por lo que se puede aportar todos los meses con mucha certidumbre y saber que se va a revalorizar a largo plazo.
Javi Linares tiene 33 años (cumple en septiembre) y su historia como inversor viene desde el miedo. Tuvo éxito en un primer emprendimiento mientras estaba en tercero de carrera, dejó la universidad, montó su empresa de marketing digital que llevaba redes sociales a gente que se dedicaba a hacer análisis de probabilidades para ganar en casas de apuestas.
Pensaba que esa oportunidad se iba a acabar en muy poco tiempo porque las casas de apuestas expulsaban a los que ganaban, y tenía miedo porque no tenía en su entorno gente que le hubiese ido muy bien a largo plazo. Sentía un poco de escasez y tenía el dolor interno de cómo aprovechar esa oportunidad para no tener problemas el resto de su vida.
Tenía el síndrome de decir "ahora ya tengo todo esto, si lo pierdo es como más". No podía haber estado ganando ese dinero, sentir esa libertad de poder emprender y tener su empresa, y pasado mañana tener que ir a buscar trabajo por 1.800 euros. Decidió cómo aprovecharlo, capturar ese dinero, ahorrar lo máximo posible e invertirlo para que en 5 o 10 años, cuando esa empresa igual ya no funcionase, tuviera un backup para vivir de esas inversiones o tener suficiente dinero para montar otro proyecto.
Cuando la empresa empezó a ir bien y tuvo excedente, empezó a ahorrar y a devorar todo lo que había de libros publicados, conferencias, foros, Twitter y redes sobre dinero, finanzas e inversiones. Se dio cuenta de que pasaba más tiempo leyendo sobre el dinero, las finanzas y las inversiones que lo que pasaba con su empresa en el día a día.
En 2020, en la pandemia, se bajó el nivel empresarial de muchos sectores, incluido el suyo, y decidió crear una marca personal sobre el dinero para ayudar a la gente con todo el proceso que él llevaba haciendo de invertir. Vendió la otra empresa, se certificó como asesor financiero y ahora vive de ayudar a otros y de contar lo que hace.
Hay estudios que se hicieron en todos los países del mundo para ver en función de la riqueza del país y de la cultura del país, cómo de corto o largo era su mentalidad a la hora de planificarse. Cuanto más rica y educada era una sociedad, más porcentaje de la población elegía la opción a largo plazo. Cuanto más pobre era el país, más porcentaje de la población elegía la opción a corto plazo, aunque fuese peor en términos económicos y monetarios.
La inversión es obligatoria, necesaria e imprescindible para garantizar que a medio y largo plazo se va a acumular riqueza y convertir el patrimonio en una fuente que dé mucha libertad, opcionabilidad y bienestar. Si se quiere cambiar la situación mañana, lo que se tiene que hacer es crecer profesionalmente, ganar más trabajo y mejorar como persona para poder optar a mejores oportunidades.
La inversión no es un sustituto a corto plazo, es un complemento imprescindible que hay que hacer porque no cuesta nada, es fácil de hacer y no lleva tiempo en el día a día, y sirve para canalizar el excedente de ahorro con el objetivo de cambiar la vida a vista de 10, 15, 20, 30 años.
Si se quiere un pelotazo, más vale emprender, estudiar, rodearse de gente exitosa. Si se va a comprar una meme coin o una acción para dar el pelotazo, lo que se va a conseguir es perder el poco dinero que se tenía. Esto es un círculo vicioso que no saca del miedo.
La paciencia y la mentalidad de crecimiento paulatino, de pasito a pasito, da un marco mental que permite desarrollarse mejor en la sociedad, esforzarse más en el trabajo, buscar un ascenso, entender que si se esfuerza y es mejor, se puede ganar más.
Keep Uri Sabat in your library
Save the videos and channels worth coming back to, and find them again in one place.