Qué está PASANDO con el ORO: ¿Vender Ahora o Aprovechar la Caída?
In a Nutshell
El oro sigue subiendo estructuralmente por la deuda de EE.UU. que se duplicará en 10 años y solo se pagará con inflación, mientras China y otros bancos centrales compran oro físico todos los meses. El oro físico es el activo que mejor coordina expectativas humanas por su escasez, fungibilidad y perdurabilidad de 5.000 años; su precio actual es artificialmente bajo por el apalancamiento papel/físico de 100:1 y la contabilidad de la Fed a 42 dólares/onza. La tesis alcista se mantiene: comprar la caída actual y holdear, ya que subir tipos de forma estructural para frenarlo es políticamente inviable.
These notes were generated by AI and may contain inaccuracies.
El 99,9% de las personas sigue sin entender cuál es la tesis fundamental del oro. Se piensa que es una moda, una burbuja o un activo sin sentido en su cotización. El oro tiene que estar por encima de los 5.000 dólares. Quedar sometido al papel de alguien que te está robando tu libertad es absurdo.
China ha hecho una apuesta muy fuerte. China quiere que el oro suba y está comprando oro todos los meses, independientemente del precio. La deuda de 40 billones de dólares se va a doblar en los próximos 10 años. ¿Cómo se paga eso? Con inflación, que es abundancia del dólar peleando contra escasez relativa de commodities: oro, plata, platino y vivienda. No suben porque sí, sino porque la moneda está cayendo.
Subir los tipos de interés 25 puntos básicos no vale para nada. Hay que tomar medidas antipopulares que el mercado perciba como perjudiciales electoralmente. Si se hace eso, el oro se pega una castaña, igual que Bitcoin, de una corrección del 20%.
Gustavo Martínez lleva más de 25 años de carrera profesional. El libro "Compra oro, más que un metal, la vacuna contra el sistema" salió de forma discreta, sin apenas información en la portada. Coincidió con el anuncio del regulador sobre influencers animando a comprar oro. No fue idea suya. Uno de los jefazos de Grupo Planeta le propuso escribirlo tras haberle visto la tesis del oro. El 99,9% sigue sin entender la tesis fundamental del oro y lo considera una moda o burbuja.
El libro se escribió en 9 meses levantándose a las 6 de la mañana, de 6 a 7, porque durante el día es imposible tener brillantez en las ideas. Es un proceso duro, como ir al gimnasio: si dejas una semana pierdes el hilo. Cuando lo escribía el oro no paraba de subir, pero al sacarlo cayó un 17%. Ahora es momento de comprar la caída, como hace China: "buy the dip" y holdear con el paso del tiempo.
El oro funciona como un punto de encuentro de coordinación, como la Torre Eiffel. El concepto viene de Schelling. Si cuatro individuos dispersos en París deben quedar en un punto sin información del otro y ganan 1.000 € si aciertan, todos eligen la Torre Eiffel. El oro es similar: el ser humano descubre en él propiedades que anticipan que los demás también lo utilizarán como traficante de valor. Es un punto de coordinación entre seres humanos sin tener información del otro, lo que lo hace muy potente. Es el único activo que ha perdurado siendo valioso durante 5.000-7.000 años.
El oro no tiene utilidad industrial, pero tiene utilidad monetaria tan valiosa que no se utiliza para otra cosa. En la naturaleza hay tres estados: sólido, gaseoso y líquido. Como aspirante a dinero (bien de intercambio indirecto que minimiza costes de intercambio), lo líquido y gaseoso no sirven. Solo quedan los sólidos. Las commodities han sido dinero: la sal (de donde viene "salario"), el trigo, la plata, el platino, el oro y cabezas de ganado. El oro ha coordinado mejor las expectativas humanas por sus propiedades:
- Densidad muy alta: una piedra de 5 onzas (150 g) puede valer 20.000 € y es casi imposible de falsificar
- Casi indestructible
- Fungible al 100%
- No se corroe
Estas propiedades lo convierten en un producto económicamente escaso en el futuro y le permiten transar valor en el tiempo.
El argumento de que el oro "no produce nada" es una falacia. El oro se alquila y se colateraliza. Es el nuevo orden mundial basado en oro: los repos se colateralizan en oro y no tanto en deuda americana, generando un tipo de interés anual del 3-4%. Ese 3% no es producción, sino retorno en forma de intereses.
Antes de 1971 el precio del oro estaba intervenido. Se mantuvo en 35 dólares durante décadas. Roosevelt con la orden ejecutiva 6102 expropió el oro a las familias y le metió un "rejón" del 60-70% al dólar, llevando el precio a 35 dólares. Esto generó inflación para cumplir déficits fiscales y pagar deuda. La inflación es una obra de ingeniería letal que permite robar propiedad privada sin que el ciudadano se dé cuenta y sin que nadie sea culpable (se culpa al empresario que sube precios).
Nixon se dio cuenta tras perder popularidad. En Bretton Woods ganó la fijación del dólar frente al oro y del resto de divisas frente al dólar. Keynes proponía el Bancor (fijación frente a cesta de commodities), pero se impuso el dólar. Desvincular el dólar del oro permitió prometer más de lo que se tenía. El default de la deuda se produce mediante inflación: se sigue debiendo nominalmente, pero cada vez hay menos cosas que comprar.
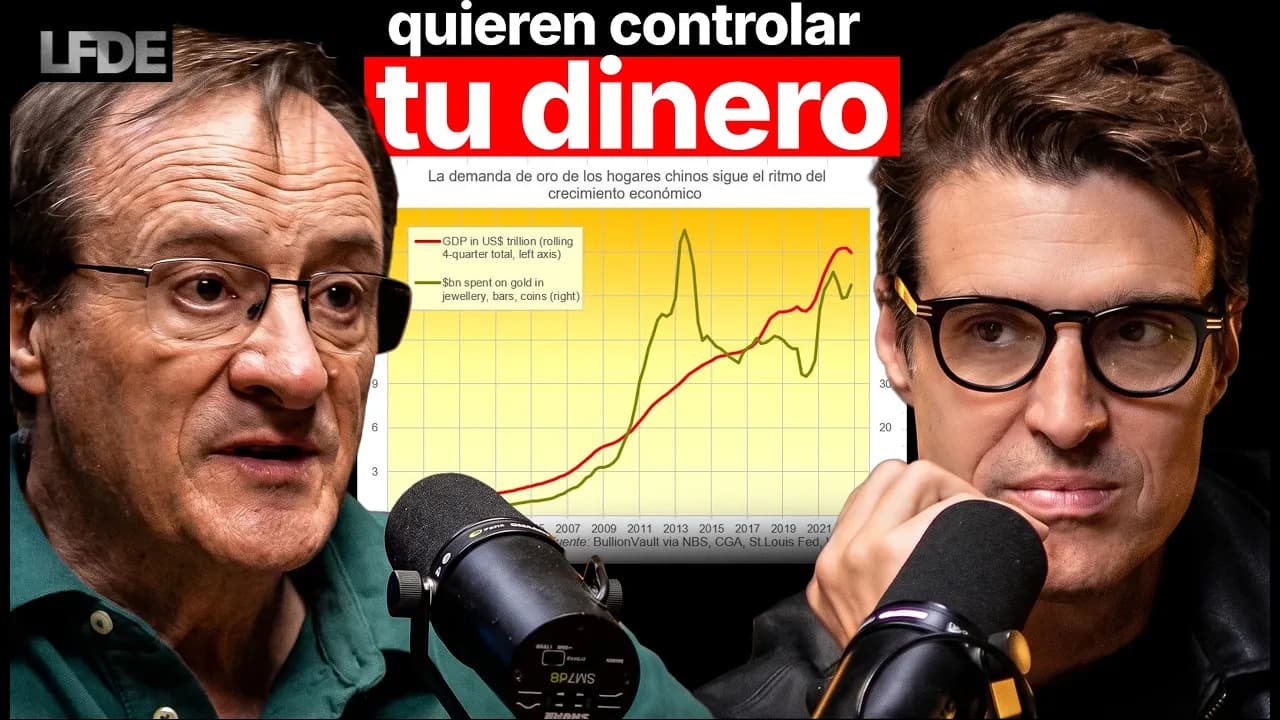
Un banco principal de China va a prohibir la negociación de futuros en oro no respaldados por oro físico. China quiere que se deje de especular con el oro para traer el oro físico a su territorio. Están incurriendo en déficits fiscales por la importación anual de oro (en junio añadieron 500.000 onzas). Compran todos los meses independientemente del precio, a costa de déficits que China no se puede permitir porque está en deflación con el yuan en jaque. La población acumula dólares y oro contra su voluntad.
Eliminar el papel y la especulación en futuros, CFDs y opciones obliga indirectamente a comprar oro físico. China apuesta fuerte por que el oro suba para capitalizar su banco central. Las reservas de oro de bancos centrales suman 39.000 toneladas, misma cantidad que cuando la divisa estaba anclada al oro: un segundo Bretton Woods a escondidas.
La relación del oro papel frente al oro físico es de 100 a 1: hay 100 onzas denominadas en oro papel por cada onza en oro físico. Si solo se pudiera negociar oro físico en todo el mundo, el precio podría ir por encima de 50.000 dólares. Esto es un "squeeze" que el mercado conoce pero no se sabe cuándo se dará.
China ocupa la segunda posición mundial en reservas de oro de bancos centrales con 2.000 y pico toneladas. Estados Unidos tiene 8.100 toneladas y Alemania casi 3.000 (segundo lugar). Italia y Francia van detrás. China es la única potencia que puede competir contra Estados Unidos. Los competidores directos de la Reserva Federal son los que deben comprar oro: China y Polonia (que aspira a ser la nueva Alemania). Tener reservas en dólares permite que te quiten 100.000-200.000 millones de golpe, como a Rusia o Maduro.
Se habla de reevaluación del oro en EE.UU. y de bonos colateralizados con oro. Judy Shelton, exasesora del gabinete de Trump y posible candidata a presidir la Reserva Federal, propone la revaluación inmediata del oro a valor de mercado. Actualmente la Reserva Federal contabiliza el oro a 42 dólares la onza. Con 8.100 toneladas a ese precio, reevaluarlo produciría un incremento del balance y una reducción del déficit fiscal, incentivando préstamos a tipos más bajos.
Se menciona la posibilidad de emitir bonos del Tesoro a 50 años con respaldo en oro físico, vinculada al 250 aniversario de la independencia de Estados Unidos y con rumores de un posible anuncio el 4 de julio por parte de Donald Trump. El inversor podría optar al vencimiento por recibir dólares o recibir el pago en oro físico. La economista Judy Shelton defiende esta iniciativa como forma de reflotar el dólar, obligando al mercado a comparar el dólar con el oro y generando presión para una mayor responsabilidad fiscal por parte del gobierno. Esta medida también devaluaría los bonos del Estado americano que no estén respaldados por oro, creando competencia entre un dólar respaldado por oro y otro sin ese respaldo.
El bono respaldado por oro tendría doble garantía: el emisor es Estados Unidos, un país que nunca ha quebrado de forma directa (aunque sí a través de la inflación), y además está respaldado por una commodity limitada que lleva milenios siendo valorada por el ser humano.
Kevin Warsh, quien dimitió de la Reserva Federal en 2011 durante el segundo Quantitative Easing, ha sido muy crítico con las reservas excesivas de la Fed. Se le percibe como un halcón que podría controlar más al gobierno que Jerome Powell y promover una fiscalidad más sostenible. Su nombramiento coincide con máximos del oro y una corrección posterior del 25%, coincidiendo también con la publicación de su libro. La pregunta central es si un presidente de la Fed puede cortar los déficits fiscales del 6% y reflotar el dólar.
Los déficits fiscales actuales se consideran catalizadores para el oro. A pesar de promesas de reducir el déficit y el gasto público durante la presidencia de Donald Trump, los déficits han alcanzado récords absolutos. Los intereses de la deuda han aumentado un 8% respecto a 2025, alcanzando 700.000 millones de dólares anuales (1,4 billones anualizados), representando la segunda partida del déficit después de los 4,2 billones en pensiones. Se proyecta que la deuda actual de 40 billones de dólares se duplicará en los próximos 10 años a un ritmo de 2-3 billones de déficit anual, añadiendo otros 30 billones en una década.
La única forma de pagar esta deuda es mediante inflación. Como político, recortar pensiones, sanidad o gasto militar provocaría una crisis que llevaría a la salida inmediata del cargo, por lo que no existe solución política real. Esto genera abundancia de dólares compitiendo contra escasez relativa de commodities como oro, plata, platino y vivienda.
Desde que se liberó el precio del dólar en 1971, se han identificado tres grandes ciclos del oro:
-
Primer ciclo (1971-1980): El oro pasó de 35 dólares a 200 dólares (multiplicando por 6) entre 1971-1974. En 1974, con la primera subida de tipos de la Reserva Federal, corrigió un 50%. En 1980 subió desde 100 hasta 850 dólares en 4 años (multiplicando por 8). Este ciclo terminó cuando Paul Volcker subió los tipos de interés al 15%, sacrificando los bonos para salvar el dólar y controlando una inflación del 20%. La deuda sobre el PIB era entonces del 20-30%, muy inferior al 100%+ actual.
-
Segundo ciclo (2000-2012): Tras la burbuja puntocom, el Nasdaq cayó un 80% y el S&P 500 permaneció plano. El oro multiplicó por 7, desde 270 hasta 900 dólares aproximadamente. El Nasdaq tardó 12 años en recuperar sus niveles (hasta 2012). En 2008, durante la crisis de crédito, el oro corrigió un 35%, pero luego multiplicó por 3 entre 2008 y 2011.
-
Tercer ciclo (2012-actualidad): El oro permaneció plano hasta que las sanciones a Rusia por la invasión de Ucrania generaron bloques diferenciados entre autocracias y democracias occidentales. Otro catalizador importante fue la expansión monetaria de 2020, cuando la M2 pasó de 15 a 21 billones de dólares en un solo año, el 25% de la oferta monetaria total generada en una década anterior.
Estanflación (inflación 4-5%, Fed sin capacidad de subir tipos, economía enfriándose, paro repuntando, tipos reales negativos): Este es el mejor escenario para el oro. La unidad de cuenta (moneda fiat) falla para el cálculo económico, ya que los flujos de caja se distorsionan con reevaluaciones del 8-12% anual, generando errores en la valoración de proyectos y quiebras.
Kevin Warsh cumple su promesa, sube tipos y reduce inflación al 2% (tipos reales positivos, dólar fuerte): El oro se pegaría una corrección del 20% si el mercado percibe que las medidas son estructurales y antipopulares. Sin embargo, si el mercado ve que es coyuntural o no se cree realmente la medida, el efecto sería limitado. Subir tipos 25 puntos básicos no tiene impacto real; sería necesario subirlos al 3% y mantenerlos, algo que ningún presidente de EE.UU. haría porque paralizaría hipotecas, viajes, consumo y la inversión en inteligencia artificial.
Subastas de bonos con poca fortaleza (Japón, Reino Unido, Francia, Alemania, EE.UU.): Ya está ocurriendo. Japón tiene bonos a 10 años al 3% (máximos de 40 años). Estados Unidos tiene bonos a 30 años al 5% y a 10 años al 4,5%. Amazon emitió 90.000 millones en bonos en febrero con ratio oferta-demanda de 1,6; ahora es de 4,5. Cuando el mercado compra menos bonos, el oro se convierte en sustituto de colateral fuerte, siendo un escenario positivo.
Recesión deflacionaria (pinchazo de la IA, bolsas corrigiendo, inflación cayendo, paro disparado, recortes de tipos): Si los tipos de interés bajan, el oro sube independientemente de lo que hagan las bolsas. El oro corrige cuando las bolsas están en mínimos y los bancos centrales demuestran voluntad de corregir el poder adquisitivo del dólar, eliminando la incertidumbre monetaria que el oro protege.
El oro pincha cuando la gente cree que lo peor ha pasado y vuelve a posiciones de riesgo, comprando bolsa barata y necesitando liquidez en dólares. En 2012, cuando el oro corrigió por última vez, un ático de 250 m² en Chamberí se compró por 280.000 euros y ahora vale casi 2 millones (multiplicando por 10). El S&P 500 pasó de 670 a casi 7.000 puntos en el mismo período. La gente pregunta para qué quiere oro si puede comprar Apple a 10 veces beneficios.
El oro papel (ETFs) conlleva riesgo de contrapartida innecesario. El valor real está en poseer el metal físicamente. Comprar oro físico implica una comisión de aproximadamente 2% en la compra y otro 2% en la venta (4% total), comparado con el 10-13% de spread en vivienda de segunda mano más plusvalías. Un kilo de oro supera los 100.000 euros y puede dividirse en lingotes de 10-20 gramos para almacenamiento. Una caja de seguridad en un banco cuesta 600 euros anuales; en Suiza, una caja que admite hasta 15 millones cuesta 1.500-2.000 euros anuales.
El mayor riesgo para cualquier activo, incluyendo oro, mineras y Bitcoin, es el Estado. Bitcoin puede ser confiscado si se sabe de su existencia o si se utiliza para compras grandes como un coche. Existe la necesidad de gastar Bitcoin eventualmente, lo que genera exposición fiscal.
Tras la subida del precio del oro y posteriormente de las mineras, Twitter se llenó de capturas de beneficios, pero ahora nadie quiere hablar de ellas. Las mineras siguen la lógica del oro pero con retraso. Son empresas con capex significativo.
Se menciona que las mineras están empezando a acumular oro y no vender, lo que actuará como catalizador adicional.
A los precios actuales del oro, a las mineras no les sale rentable producir grandes cantidades. Producir mucho oro equivale a llevar el coche a 250 km/h, lo que reduce la vida útil del motor. Los mineros quieren alargar la Life of Mine (vida natural de la minera).
Producir mucho ahora obliga a repartir grandes dividendos y pagar impuestos elevados (ejemplo: 35% en Argentina al vender). La estrategia consiste en extender la vida de la minera, reducir la producción, extender el valor y la capitalización bursátil, y pagar menos impuestos.
El margen de beneficio neto al accionista con oro a 4.000 dólares es de 600 dólares por onza. El coste total de producción (empleados, excavadoras, regulación, seguridad, exploración) es de 1.000 dólares por onza. A partir de 2.000 dólares por onza el margen es muy alto.
Reducir la producción equivale a que un gran actor del mercado demande el 10-20% del suministro, lo que impulsaría el precio del oro.
La inversión es un juego de probabilidad donde se asignan probabilidades a diferentes escenarios. El escenario negativo del oro existe pero es poco probable en comparación con el escenario positivo. La posición en oro genera tranquilidad tanto personal como para los clientes.
El oro lleva entre 5.000 y 6.000 años documentado como garantía y herramienta para transmitir riqueza a largo plazo. Bitcoin lleva apenas 16-17 años. Bitcoin es un punto focal: hay millones de criptodivisas intentando desbancarlo sin éxito porque llegó primero y las unidades limitadas adicionales tienen utilidad marginal decreciente.
El oro tiene una ventaja competitiva: el efecto Lindy, que lo convierte en una institución para el ser humano. Es como intentar desbancar a McDonald's o Coca-Cola. Ese valor es fundamental.
Bitcoin adquirirá cada vez más relevancia con el tiempo, pero no es un instrumento apto para todo el mundo. La gente que no entiende el oro tampoco entenderá Bitcoin. El rechazo inicial es común hasta que se comprende.
El market cap de Bitcoin ha crecido significativamente respecto al del oro, alcanzando entre un 15% y un 20% del market cap del oro. Esto se considera un triunfo. Quien comprendió la tesis de Bitcoin hace 15 años y compró a 1 dólar habría multiplicado por 60.000 veces su inversión (1 millón de dólares se convertiría en 60.000 millones).
La fortaleza del oro es que lo entiende la abuela del pueblo, la tía que no pasó de la ESO y cualquier persona. No se puede desbancar. Cuanto mejor se entienda, más rentabilidad se obtendrá.
Se recomienda leer el libro para comprender mejor el activo. El oro debería estar por encima de 3.000 dólares con la situación actual.
Un objetivo del 2% de inflación de los bancos centrales supone la expropiación del 100% del poder adquisitivo cada 40-45 años. Con impuestos al patrimonio y a la vivienda, cada 20-25 años se expropia el 100% de la riqueza si no se actúa.
Edward Chancellor en su libro El precio del tiempo señala que cuando un banco central se pone como objetivo un 2% de inflación, deja de ser un objetivo. Controlar los precios de la economía mundial y determinar qué precios medir (relativos o no) y cómo medir la distribución es imposible.
El oro ha protegido en tiempos de inflación, guerra e incertidumbre. Es un activo que atrae inherentemente y se recomienda invertir tiempo en aprender cómo funciona y hacia dónde puede ir.
Keep Javi Linares in your library
Save the videos and channels worth coming back to, and find them again in one place.