💥AVISO IMPORTANTE: Se Acerca un EVENTO ÚNICO en la VIDA
In a Nutshell
El vídeo alerta de una burbuja bursátil similar a la del año 2000, con valoraciones muy altas concentradas en pocas acciones de IA, y recomienda prepararse para una fuerte caída sin intentar predecirla. La estrategia clave es comprar y mantener acciones de calidad a precios razonables (como Cigna, Pool Corporation o Colliers), diversificar por sectores y combinarlas con bonos o liquidez según la tolerancia al riesgo personal. Este enfoque, inspirado en Warren Buffett y Ronald Reid, permite aprovechar las caídas para comprar barato y proteger la cartera a largo plazo.
These notes were generated by AI and may contain inaccuracies.
Este es un aviso urgente para todos los inversores independientemente de si llevan invirtiendo 5 años, 5 meses o 5 días. Lo que se va a mostrar en este vídeo va a afectar a todos por igual. Se mostrará qué es lo que viene, cómo comprenderlo y lo más importante, cómo prepararse para salvar la cartera de inversiones mientras que la mayoría del mercado va a quedar totalmente desprevenido.
Los eventos únicos en la vida y en los mercados se suelen denominar cisnes negros y aparecen de la nada. Lo que se está escuchando en las noticias acerca del riesgo de la bolsa y demás no es lo que va a provocar la siguiente gran caída del mercado y el siguiente gran evento único. Van a ser los factores que se mostrarán a continuación y sobre todo cómo adaptarse a ellos.
Hace unos pocos años el Wall Street Journal publicó una historia acerca de un señor que se llamaba Ronald Reid, que había sido descrito por la periodista como un inversor común pero que tiene la habilidad de ganar constantemente invirtiendo en bolsa. La gente se preguntaba cómo podía ser un ganador tan sólido teniendo en cuenta que no tenía unos grandes conocimientos, porque el Wall Street Journal lo describía como un conserje que había trabajado también como dependiente de gasolineras con trabajos bastante corrientes toda su vida, pero había acumulado durante su vida un patrimonio de 8 millones de dólares empezando a invertir desde cero.
El método para hacerse rico en este entorno era muy sencillo: comprar acciones todos los meses ignorando las noticias y todas las emociones que pueden llevar a retrasar esas inversiones. Simplemente ser consistente porque es el único método probado que ha usado tanto este señor Ronald Reid como ha usado Warren Buffett. Trataba de mantenerse informado leyendo una publicación financiera muy famosa que era el Barrons y el famoso Wall Street Journal.
Mantenía siempre una cartera muy diversificada de acciones para no ponerse nervioso. Si se tiene un 2 o un 3 o un 4% máximo en cada posición y esa acción baja, el resto de la cartera va a seguir haciéndolo bien, con lo cual no se ponen nerviosos, incluso se puede comprar más porque se tiene espacio. Compraba acciones de calidad cuando la bolsa bajaba y siempre le exigía dividendos. Esto no es obligatorio, pero explicaba que una compañía que es capaz de pagar todos los años el mismo dividendo o superior es porque es un negocio que está yendo bien y eran los que realmente le interesaban.
De esa forma consiguió esquivar todos los cisnes negros que ha habido en los últimos 30-40 años en el mercado y cada una de las crisis financieras porque le ofrecían esas acciones de calidad a mejor precio y simplemente hacía lo opuesto que el mercado. Compraba cuando habían bajado y esperaba a que se recuperasen y lo repetía una y otra vez.
¿Qué hace la mayoría en la actualidad? Comprar las acciones famosas, las que salen en las noticias, que no tienen beneficios, que son puramente especulativas, que están en unas valoraciones desorbitadas, que ya se han multiplicado por 30, 40 veces en bolsa durante los últimos 3-4 años. La mayoría de los inversores cuando baja el mercado también entra en pánico, vende en el peor momento, no ahorra de sus ingresos o su salario para poder hacer cada vez más grande esa cartera en los mejores momentos de compra.
Es un método basado en cinco puntos muy sencillo para evitar estos cisnes negros, estos eventos únicos que se acercan. Lo hizo con acciones además muy conocidas, no eran tampoco muy exóticas. Su última cartera de inversiones eran compañías como Procter and Gamble, Colgate, American Express, que también la tiene Warren Buffett, Johnson and Johnson, otra compañía icónica. Son empresas todas de calidad, la empresa de defensa Raytheon. Veía una cartera diversificada con acciones financieras, sector de consumo, sector de defensa, tecnología.
No hay que complicarse demasiado para poder hacer de la bolsa un enorme vehículo de generación de riqueza. Esto que ha funcionado durante los últimos 100 años va a seguir funcionando en la cartera para los próximos 20 años. Esta es la misma forma en la que invierten los mejores inversores, ya sea Ray Dalio, Warren Buffett, Stanley Druckenmiller, todos recomiendan lo mismo. Es un método que cualquiera puede aplicarlo, no requiere grandes medios técnicos o de conocimientos y con muy poco capital se puede crear una cartera altamente diversificada y de acciones de calidad a valoraciones interesantes.
Olvidarse de hacer predicciones, de ver qué está pasando en Irán, qué ha dicho este político, qué ha dicho la Reserva Federal y de esa forma se acabará con un patrimonio muy superior los próximos años. Después de publicarse este artículo y esta historia del año 2015, cualquiera que lo hubiera leído y lo hubiera aplicado le hubiera seguido funcionando los siguientes 10 años.
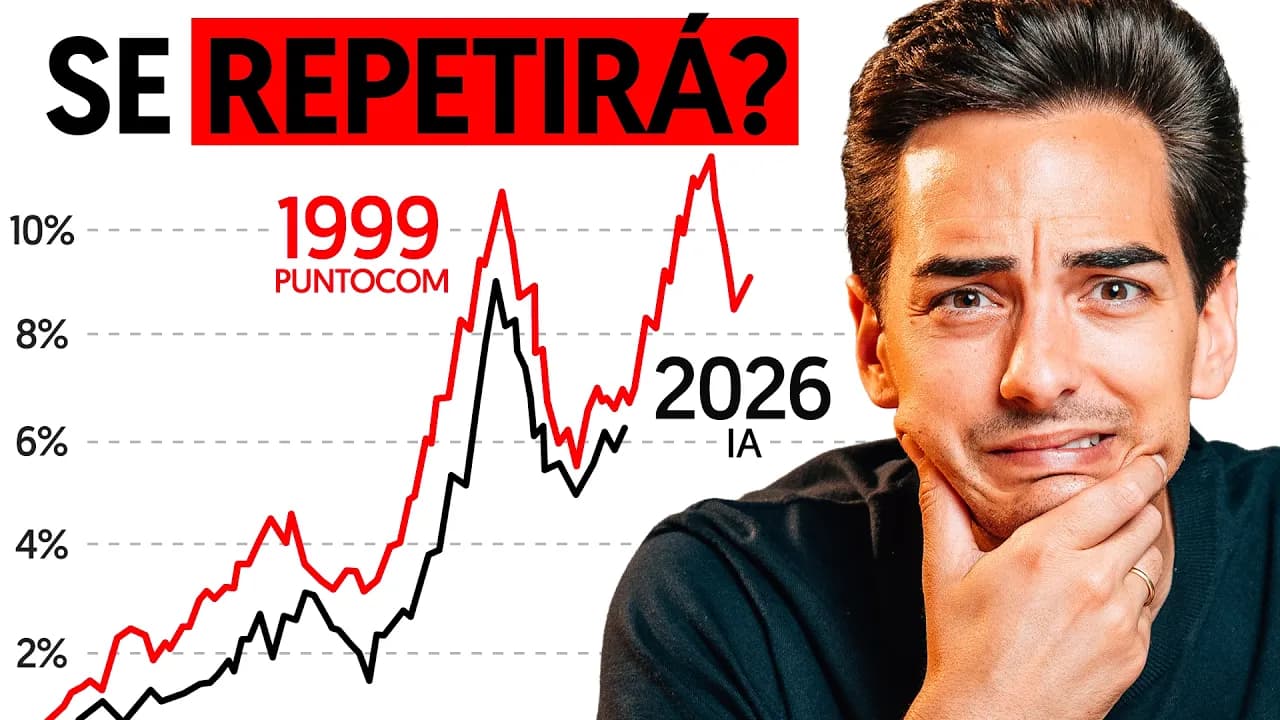
El gran cisne negro y el verdadero peligro es si estamos ante una burbuja enorme de mercado. La bolsa no para de subir cada día. Noticias como lo de Irán, el conflicto que hay en Oriente Medio y otra serie de eventos como la inflación al alza y los cambios geopolíticos que estamos viviendo a nivel mundial. Las burbujas en bolsa siempre repiten el mismo patrón de entusiasmo, codicia, engaño y un nuevo paradigma. Después empiezan las caídas y empieza la gente a negarlo diciendo que esto simplemente es una corrección, vamos a ver a la normalidad. Pero luego llega un punto en el que es inevitable esa olla a presión que se ha formado con subidas y dinero caliente que ha entrado en el mercado.
Este es el patrón que siguió la burbuja del año 2000 en el Nasdaq. Mucha gente asimila el ciclo actual con el año 2000 y por eso hablan de ese posible cisne negro. Cuando salió al mercado Netscape en el año 94, la gente se dio cuenta de que en internet de repente podíamos comunicarnos gracias a internet, navegar, era una gran revolución, igual que lo fue cuando apareció ChatGPT en noviembre del año 22. El Nasdaq de aquella época ha seguido la misma evolución prácticamente que en la actualidad.
La valoración actual del mercado en su conjunto está apuntando a retornos del 0% o del +2% o quizás negativo anual. Imaginar tener retornos negativos del 2% anual durante los próximos 10 años sería perder acumulado un 20%. Si se invierte en estos índices y de forma generalizada, el S&P 500 prácticamente el 30-40% de la valoración de este índice está influenciado por apenas 10-15 compañías. No está tan diversificado como la gente piensa.
La valoración también está actual sin ajustar a 32 veces. Esto ha sido anteriores picos de mercado como el 2021 o el año 2000. La media histórica de valoración es de 16 veces y estamos en el doble realmente. Hay una euforia por muchas acciones relacionadas con la IA. Algunas tienen más sentido y otras que directamente no tienen beneficios o están en valoraciones altísimas, que es donde está el riesgo. Las subidas en bolsa han estado concentradas en muy pocas acciones. Hoy en día hasta amas de casa están pidiendo consejo acerca de cómo abrir una cuenta de valores para invertir, sobre todo las acciones más populares.
Hay momentos en bolsa para ganar dinero y hay momentos en bolsa para no perderlo. Ahora estamos en un momento en el que es mejor pensar en no perder dinero y aprovechar esas oportunidades cuando aparezcan. Lo normal es que haya bajadas en bolsa y no se debe sorprender. La cuestión no es predecir que va a haber un crash, eso es seguro. Lo que tiene valor es estar preparado antes de esto y tomar las acciones necesarias.
Se tiene que comprender que los precios bajan, pero las compañías siguen avanzando. Los beneficios por acción de las empresas van a seguir subiendo. Pueden tener un año malo o dos, pero van a seguir avanzando, sobre todo las más conocidas y acciones de calidad. Pero el precio va a bajar mucho más. Aquí es donde se quiere comprar. Invertir en bolsa sin entender estos dos factores anteriores es como saltar de un avión sin paracaídas. Está destinado al fracaso.
En bolsa hay que entender que no es dinero fácil, sí que es dinero cómodo, pero no se debe ser turista de la bolsa. Igual que cuando se va de turismo a un sitio nuevo, se tiende a engañar con el restaurante, con personas que no tienen buenas intenciones. En bolsa también está lo que se llama los turistas de la bolsa. Hay que ir de la mano de personas locales que conozcan cómo navegar esto.
Los mercados alcistas crean una falsa sensación de seguridad. Como todo sube, independientemente de las noticias negativas que haya o los riesgos, la gente piensa que es dinero fácil y ponen más y más dinero y se endeudan y esto hace subir más y más la bolsa, pero al final es como una olla a presión y el miedo a perderse esas subidas es lo más peligroso. Se está empezando a detectar esto. La gente ya empieza a pagar precios más altos por cualquier tipo de compañía, independientemente de su visión a largo plazo. Esto genera el efecto olla a presión.
Estar invertido en el S&P 500 da una rentabilidad anual histórica del 9,7%. Si se dice que se pierden los 10 mejores días de bolsa que suelen ser después de caídas grandes, solo se hubiera tenido un rendimiento del 5%. Y si se pierden los 20 mejores días de bolsa, solo se tiene un 2,8. De haber invertido 10.000 dólares pasan a ser solo 17.000 o 63.000. Estar siempre invertido ha dado un rendimiento del 11%. 10.000 dólares invertidos se hubieran convertido en 700.000.
La estrategia es muy sencilla: diversificar a sectores estables y con visión a largo plazo. Por ejemplo, sector inmobiliario, la gente siempre va a necesitar casas, sector financiero, por mucha que haya la gente siempre va a necesitar banco y soluciones financieras, sector de salud. Haya o no haya cisnes negros, burbujas en bolsa, compradas a buenos precios, van a dar muchas alegrías. Si las cosas van bien, se aprovecha para reducir el riesgo, decir que una acción ha subido un 50 o un 70%, se vende un poquito, un 10% de la posición, un 20% y se pasa a la cartera de liquidez o acciones que no hayan subido tanto.
Esto es una estrategia muy sencilla que hace Warren Buffett. Con mucho dinero con Apple, ¿qué está haciendo? Vendiendo y lo está distribuyendo a otras acciones. Recientemente ha comprado Google cuando bajó el año pasado o está comprando acciones de petróleo aunque habían subido, pero los anteriores meses la estuvo comprando. Esto lo hace Ronald Reid, lo hace Warren Buffett y se puede hacer también en la propia cartera.
No todo es invertir en acciones. Las acciones son las que mejor rendimiento a largo plazo. Se puede hacer una cartera del 100% de acciones y 0% de liquidez, renta fija, se considera menos volátil y menos seguro. Esto hace que desde el año 45 la caída media que se hubiera sufrido en la cartera es del 34% y obviamente se tarda en recuperar el dinero 3,3 años.
Si se ponen 70% en acciones ya sea índices o acciones que se seleccionan individualmente y 30% en bonos, la caída que se sufre es menor y tarda menos en recuperarse. Hay inversores muy conservadores que dicen que solo quieren un 30% en bolsa, 70% en renta fija o bonos. Entonces la caída que se va a tener máxima es muy baja, es de un 7% y la cartera va a tardar como máximo en recuperarse 0,8 años.
Esta parte de bonos se puede hacer en Estados Unidos o fuera de Europa. Hay índices como el TLT, que es el bono americano 10 años, que es lo más seguro. Se está dando una rentabilidad buena del 5%, que es la media histórica. En Europa se puede hacer fácilmente con fondos de inversión, pero también hay los famosos ETFs, por ejemplo está el de iShares que son bonos a 7 o 10 años europeos para no tener riesgo de divisa, que nunca se recomienda invertir en renta fija si se es zona euro.
En bolsa no es cuánto se quiere ganar, sino enfocarse en cuánto se es capaz de soportar. Cerrar los ojos y decir que se tiene una cartera de 100.000 euros y si va a bajar a 50.000 y va a estar ahí, ser honestos con uno mismo. ¿Se pondrá nervioso o no? y empezar a tomar más decisiones, porque esto es clave.
Aquí se puede ver lo mismo, una cartera que tenga 100% de acciones y 0% de renta fija o liquidez. De media, el rendimiento medio anual que ha dado es un 10% al año. Sin embargo, la caída máxima que se va a tener que sufrir es del 43%. Warren Buffett tiene un 30% de liquidez, no vende todo pero sí que tiene liquidez que sabe que le está dando rendimiento porque lo tiene en letras del tesoro americano que le dan un 4% al año y le pagan un 4% por esperar cuando hay oportunidades. Él dice que sacrifica un poco de rentabilidad, pero no se crea que es mucho, porque le da un 9,2 esta estrategia en vez de un 10,3 pero la caída máxima que enfrenta ahora ya es mucho menor, es del 30%.
Si se busca una cartera muy conservadora con solo un 20% en acciones y 80% en bonos, el máximo que se puede perder es aproximadamente un 10%, aunque la rentabilidad esperada será menor, alrededor del 6,6%. Es posible construir la cartera que más se adapte a las preferencias personales. En los últimos 15 años, una cartera compuesta únicamente por acciones habría convertido 100.000 € en 600.000 €. Una cartera con 60% en acciones y 40% en bonos habría generado la mitad de rentabilidad, mientras que una cartera de solo renta fija habría obtenido apenas un 50% de ganancia.
Siempre hay que incluir un pequeño porcentaje en acciones, ya que buscar cero riesgo es prácticamente como asegurar una pérdida. Hoy en día existen miles de brokers de bajo coste que permiten abrir una cuenta desde casa enviando el documento de identidad y una prueba de domicilio. Con 10.000 o 20.000 € ya es posible construir una cartera diversificada, algo imposible en el sector inmobiliario donde se requieren entre 30.000 y 40.000 €.
En bolsa es posible invertir de forma periódica y aprovechar las caídas del mercado para comprar. Cuando se realiza una inversión inmobiliaria de 100.000 €, hay que esperar mucho tiempo hasta poder realizar la siguiente. En bolsa, en cambio, se puede invertir el dinero que entra y aprovechar las oportunidades que surgen en momentos de volatilidad. Las grandes oportunidades futuras se formarán a nivel individual en acciones, ya que estas son mucho más volátiles que el índice general. Cuando la bolsa baja un 30%, algunas acciones de calidad pueden caer un 60% o un 50%.
Ejemplos recientes incluyen Meta (Facebook), que en 2022 bajó prácticamente un 60% hasta los 100 $, para luego subir hasta 600 $. Microsoft, Visa y Mastercard, algunos de los negocios más conocidos a nivel mundial, también experimentaron caídas similares antes de recuperarse.
Warren Buffett advierte que un enfoque contrario en bolsa es tan necio como una estrategia de seguir a la multitud. Lo que se requiere es pensar en lugar de hacer encuestas. En el mercado la gente vota con su dinero sobre lo que considera bueno o malo, y Buffett recomienda evitar comprar el consenso de mercado, es decir, lo que todo el mundo está invirtiendo. Comprar una acción que ha bajado un 90% solo porque se lleva la contraria al mercado puede ser peligroso si el negocio no es viable o tiene mucha deuda que puede llevarlo a la quiebra.
Warren Buffett realizó su primera compra de Google en septiembre, invirtiendo estando en máximos, y recientemente ha comprado 10 billones de dólares para Versir. Cuando invirtió en Google, la acción cumplía las cuatro preguntas que él se plantea y tenía el tamaño necesario para su inversión. Posteriormente, al observar que los fundamentales de la compañía mejoraban, decidió invertir todavía más.
Buffett invirtió en Google en julio cuando la valoración estaba en mínimos de los últimos años, a 19 veces beneficios, llegando incluso a bajar a 16 veces. Desde entonces la acción ha subido casi un 50%. Ha vuelto a comprar más caro porque espera un mayor crecimiento de beneficios a futuro. En el caso de Kroger, una de las compañías líderes de supermercados de Estados Unidos, Buffett compró en 2019 cuando la acción había bajado desde los 40 $ hasta el rango de 20-24 $. Vio que los beneficios por acción se habían incrementado en años anteriores, aunque el mercado se había puesto nervioso por unos años de beneficios planos y una ligera bajada en 2018 de 2,12 $ a 2 $ por acción.
Buffett consideró que Kroger era un negocio estable de calidad que debería cotizar entre 14 y 16 veces beneficios, mientras que el mercado lo valoraba en 10-12 veces. La media de la bolsa suele ser de 20 veces beneficios. Además, sabía que aunque el negocio no creciera mucho, recibiría dividendos y la empresa realizaría recompras de acciones para aumentar el beneficio por acción. Kroger ha pasado de cotizar en torno a 20-24 $ a encontrarse actualmente en el rango de 60-70 $, multiplicando por más de cuatro o cinco veces la inversión de Buffett.
Las acciones en bolsa siguen a largo plazo casi de forma calcada los beneficios por acción. En el gráfico de Nike de los últimos 10 años se observa cómo la línea del precio sigue la línea verde de los beneficios por acción. Cuando los beneficios de Nike se estancaron entre 2016 y 2021, el precio también se estancó. Cuando los beneficios subieron hasta 2022, las acciones subieron. Posteriormente, malas decisiones estratégicas y la aparición de nueva competencia como Hoka y ON provocaron que los beneficios comenzaran a bajar y, con ellos, el precio de las acciones.
No solo se trata de comprar barato, sino de saber que la compañía va a mantener o aumentar sus beneficios a futuro. Cigna es una buena compañía del sector de salud americano, un sector que siempre tendrá demanda por el envejecimiento de la población. La mayoría de sus clientes son privados y no dependen de regulaciones gubernamentales. Esta acción se ha multiplicado casi 50 veces en bolsa más los dividendos pagados.
Las cuatro preguntas que Warren Buffett se hace antes de invertir son: ¿va a ganar más dinero en los próximos 5 o 10 años?, ¿tiene la compañía una ventaja competitiva?, ¿trata bien a los accionistas?, y ¿cómo está la valoración? En el sector de salud americano, cuatro o cinco compañías controlan la mayoría del mercado, formando un oligopolio. Los beneficios de Cigna muestran un gráfico de subida muy predecible, con expectativas de ganar 30 $ por acción este año, 33 $ el siguiente y 37 $ hasta 2028.
Al preguntarle a la IA según los criterios de Buffett, esta responde que Cigna tiene una fuerte ventaja competitiva, un poder de fijación de precios, gestión racional y precios de beneficios. La IA resume que Cigna es un negocio muy sólido con fuerte generación de caja y efectivo, un oligopolio atractivo con ventajas de escala reales. Aunque está regulado en parte, solo entre el 10% y el 20% del negocio depende del gobierno. Cigna es una compañía en la que el autor tiene más de un millón de euros invertidos desde hace muchos años.
La forma más fácil de ver si una compañía trata bien a sus accionistas es comprobar si reparte dividendos y realiza recompras de acciones. En los últimos 5 años, Cigna ha reducido el número de acciones en circulación de 375 millones a 266 millones, lo que significa que cada accionista posee un mayor porcentaje de la compañía. Desde 2019, cuando las acciones estaban en 160 $, han subido hasta casi 300 $, generando enormes beneficios junto con los dividendos.
Cigna cotiza habitualmente a una media de 12 veces beneficios, con un suelo de valoración en torno a 8 veces. Actualmente se encuentra a 9,7 veces, claramente en el rango bajo comparado con otras épocas. Es un negocio totalmente perdurable incluso en crisis económicas. La acción cotiza un 70% por debajo de la valoración del mercado, que está a 23 veces beneficios, y capitaliza más de 50-100 billones de dólares con enorme liquidez.
Pool Corporation es la empresa líder en Estados Unidos en distribución de materiales y suministros para el mantenimiento y construcción de piscinas. Warren Buffett compró el 8,2% de la compañía, equivalente a 3 millones de acciones. Desde que invirtió en 2024, la acción ha bajado un 50%. El mercado se cansó de esperar y prefirió invertir en zonas más calientes del mercado. Pool Corporation llegó a cotizar a 600 $ en épocas de euforia, cuando era la niña bonita de los inversores.
La compañía tiene la mayor cuota de mercado en un negocio muy interesante porque una piscina, una vez construida, siempre requiere mantenimiento: productos químicos, productos de limpieza, máquinas de limpieza, renovaciones, reparaciones de fugas y actualizaciones. Esto permite a la compañía crecer a largo plazo entre un 6% y un 9% por inflación y por la base de piscinas instaladas.
Solo el 14% de los ingresos de Pool Corporation proviene de la construcción de nuevas piscinas, aunque esta parte puede aportar entre un 20% y un 30% de los beneficios porque es más lucrativa. El resto proviene de renovaciones, remodelaciones, mantenimiento y reparaciones. Este negocio es recurrente porque incluso en una economía débil la gente no deja que su piscina pierda agua o se ponga verde; siempre hay un mínimo que la compañía puede mantener.
En la crisis inmobiliaria de 2007 a 2012, la construcción de piscinas pasó de 160.000 al año a solo 60.000. La compañía pasó de facturar 1.900 millones a 1.500 millones y los beneficios bajaron de 150 millones a 50 millones, aunque siguió ganando dinero. Las acciones bajaron entre un 60% y un 70%. En 2008 cotizó en el valle a 13 veces beneficios. Actualmente cotiza a 15 veces beneficios, también en un valle de ciclo.
La crisis actual desde 2022 hasta 2026 ha sido provocada por la subida de tipos de interés. La gente no podía comprar casas nuevas y la construcción de piscinas ha bajado nuevamente a 60.000. La compañía ha pasado de facturar 6.000 millones a 5.200 millones y los beneficios han bajado de 1.000 millones a 500 millones. Las previsiones conservadoras estiman un crecimiento del 3% al 4% anual. Los beneficios parecen haberse estabilizado en torno a 10, 11 o 12 $ por acción. La empresa está recomprando acciones porque considera que están baratas.
Colliers Group es una compañía de calidad que ha bajado casi un 50% en bolsa, desde un máximo de 170 $ hasta 90 $, y recientemente cerró entre 85 y 87 $. Es una de las mejores acciones de Canadá y Estados Unidos, con un rendimiento del 20% anual durante 30 años para sus accionistas. Invertir 10.000 $ a ese ritmo durante 30 años se convierte en 2,3 millones de dólares. Este rendimiento sostenido durante tres décadas no puede deberse a suerte ni a euforias pasajeras, sino a un negocio subyacente sólido.
Colliers es un oligopolio en el segmento de servicios inmobiliarios. La empresa no construye ni alquila, simplemente intermedia entre compradores y vendedores, gestiona alquileres y edificios, ofrece servicios de seguridad y mantenimiento a cambio de comisiones, y realiza valoraciones de edificios. También gestiona fondos inmobiliarios de más de 100 billones de dólares con rendimientos cercanos al 10%, lo que genera ingresos recurrentes. Además ofrece servicios de ingeniería, construcción y asesoramiento para proyectos como rascacielos, centros comerciales y hoteles.
Colliers compra competidores más pequeños, les ofrece vender su negocio barato o abrir una oficina al lado para quitarles clientes. Una vez adquirido, integra el negocio bajo la marca Colliers. Esta estrategia puede continuar durante los próximos 5, 10 o 20 años. Aunque ha tenido dos o tres años difíciles por la subida de tipos, en uno de los peores ciclos la compañía ha seguido creciendo en ventas y EBITDA. El beneficio por acción está alcanzando el pico anterior de 7 $.
Sin embargo, la acción ha bajado un 50% porque el mercado está distraído en otras acciones más de moda. Desde 2015, solo el 30% del beneficio era recurrente, pero la empresa ha transformado su negocio y ahora el 71% de los ingresos son recurrentes, reduciendo la dependencia de la parte cíclica.
La empresa busca obtener rendimientos independientemente de la parte cíclica del mercado. En lugar de depender del número de transacciones, generan ingresos a través de comisiones por la venta de edificios, hoteles y oficinas, lo que estabiliza sus resultados. Buscan inversiones con un rendimiento del 15% anual, aunque no alcancen el 20%, y fijan objetivos sólidos para los próximos años que deberían reflejarse en sus resultados.
El fundador y la directiva poseen más del 25% de las acciones. Esta participación es ideal porque tienen un interés directo en que la empresa crezca, ya que solo ganan dinero cuando los demás inversores también lo hacen y las acciones suben. Al mismo tiempo, su participación no es excesiva (no llega al 70-80%), lo que evita que puedan controlar totalmente la empresa o aprovecharse de los inversores minoristas. Se encuentran en el punto ideal de alineación de intereses.
La empresa cuenta actualmente con cinco negocios de calidad. En el gráfico de evolución a largo plazo se observa una clara tendencia alcista, aunque en 2013 se produjo una bajada debido a un spin-off en el que sacaron a cotizar una división. Este movimiento generó un ajuste contable, pero la compañía no perdió ingresos reales. Ajustando por este efecto, la trayectoria de la empresa habría mostrado un crecimiento mucho más consistente. La subida ha sido notable a lo largo del tiempo.
La empresa solo tuvo un pequeño tropiezo en 2020 por la crisis derivada de la pandemia. Sin embargo, resulta llamativo que incluso durante las crisis inmobiliarias de 2007, 2008 y 2009 la compañía fue capaz de crecer de forma similar a como lo está haciendo actualmente, demostrando su capacidad de operar en mercados difíciles.
Entre las diferentes líneas de negocio, la parte más cíclica es Capital Markets, que genera más comisiones cuando el sector inmobiliario va bien porque se compran y venden más edificios. Por el contrario, la parte de leasing de alquileres es recurrente, ya que cada año que un cliente renueva un alquiler, la empresa cobra una comisión equivalente a aproximadamente un mes de alquiler.
El outsourcing es muy rentable porque consiste en gestionar edificios o propiedades inmobiliarias de todo tipo, incluyendo hoteles, para que el cliente no tenga que preocuparse de aspectos operativos. La empresa ofrece un mejor trato gracias a sus contactos con empresas de seguridad, jardinería, mantenimiento eléctrico y otros servicios. La valoración de propiedades y el asesoramiento inmobiliario también son líneas muy recurrentes.
Todas estas líneas están creciendo, incluso la parte de Capital Markets. Además, la empresa ha incorporado un nuevo segmento de ingeniería que está funcionando muy bien y realiza todo tipo de proyectos, desde data centers hasta edificios gubernamentales, hospitales, instalaciones industriales y plantas de tratamiento de agua. Este segmento se beneficia del fuerte gasto en infraestructura del gobierno americano, que necesita renovar gran parte de su base instalada.
La parte de inversión de fondos inmobiliarios también está funcionando muy bien. En el último trimestre publicado, la empresa ha seguido creciendo respecto al año anterior. Este negocio presenta márgenes de beneficio muy altos, cercanos al 40%. Se trata de comisiones recurrentes que se mantienen estables independientemente de si el sector inmobiliario atraviesa un buen o mal año.
Las últimas previsiones indican que la empresa va a crecer a mid-teens, es decir, entre un 12% y un 15% tanto en ventas como en beneficios. A pesar de que el gráfico pueda sugerir que el negocio tiene algún problema, en realidad no es así. Simplemente se trata de una acción de menor tamaño, lo que explica que inversores como Warren Buffett no puedan invertir en ella por falta de liquidez o tamaño suficiente.
Este caso sirve como ejemplo para inversores privados que, con las herramientas adecuadas, pueden construir una cartera interesante de acciones individuales. Se puede mantener una parte de liquidez según los niveles de rentabilidad deseados y el riesgo que se esté dispuesto a asumir. Incluso si se produce un evento único y existe una burbuja bursátil, estas acciones podrían bajar a corto plazo, pero su valoración actual se encuentra en el rango bajo de los últimos cinco años.
La media de valoración histórica es de 18 veces beneficios, mientras que actualmente cotiza a solo 12 veces. La última vez que estuvo barata y luego subió fue en 2022 y 2023. Ahora se encuentra en un escenario similar, con la posibilidad de que la valoración baje hasta 8 o 10 veces beneficios.
Cuando hay bajadas de mercado, estas acciones que ya han corregido tienden a bajar menos y luego se recuperan más. En el siguiente ciclo de mercado, los inversores no volverán a comprar las acciones de la burbuja anterior donde se perdió más dinero, sino que buscarán nuevos ganadores. Es importante mantener la calma, aislarse de las noticias y aprender a valorar negocios para construir una cartera sólida.
No se sabe cuándo ocurrirá el evento único, pero sí habrá volatilidad en el mercado. Con una cartera preparada según el método de inversión presentado, se puede seguir ganando dinero si el mercado sube, y la cartera perdurará en cualquier entorno.
La bolsa es un excelente mecanismo para generar riqueza y prosperidad económica. Se invita a dar like al vídeo para que YouTube recomiende contenido similar, suscribirse al canal para no perderse oportunidades de inversión y compartir el vídeo con amigos que estén interesados en aprender sobre bolsa. Los espectadores pueden comentar qué sectores, temáticas o preocupaciones les gustaría ver tratados en futuros vídeos. Se despide con un saludo y deseando buena inversión.
Keep Arte de invertir in your library
Save the videos and channels worth coming back to, and find them again in one place.