El Plan Efectivo para Comprar tu Casa Antes de los 35 gracias al Interés Compuesto #LFDE
In a Nutshell
El interés compuesto permite construir un gran patrimonio invirtiendo de forma constante desde joven, como demuestra Warren Buffett que hizo el 99% de su fortuna después de los 50 años. Comprar vivienda antes de los 35 suele ser más rentable que alquilar cuando se tiene la entrada, ya que transforma 12.000€ anuales de alquiler en patrimonio propio más revalorización. Para preservar y aumentar el dinero hay que invertir siempre (nunca dejarlo parado), diversificar según edad y evitar burbujas como la de IA que muestran valoraciones irracionales sin beneficios claros.
These notes were generated by AI and may contain inaccuracies.
Warren Buffett, el inversor más famoso del mundo, ha acumulado el 99% de su patrimonio a partir de los 50 años. Este dato demuestra el poder del interés compuesto cuando se invierte de forma consistente durante décadas. Buffett ha batido consistentemente a los mercados durante 50-60 años, incluyendo el S&P 500.
El oro está en máximos históricos, el petróleo se desploma y los jóvenes ya no quieren comprar vivienda. Zuckerberg ha admitido públicamente que existe una posibilidad de burbuja. Si se vendieran empresas como SpaceX, Anthropic u OpenAI a las valoraciones actuales, sería el mayor síntoma de burbuja.
Para alguien de 25-35 años con 30.000 euros, comprar vivienda suele ser una mejor inversión que permanecer de alquiler. Pasar de pagar 1.000 euros mensuales de alquiler a tener 60.000 euros generando un 20% anual representa una transformación financiera significativa. Tener dinero parado en el banco es un riesgo y la peor decisión posible.
Warren Buffett se ha retirado después de 60 años y en su última carta advierte que la bolsa podría caer un 50%. Nvidia vale más que toda la economía española, alemana y francesa juntas. El FMI alerta de que estamos ante una burbuja.
El podcast abordará: si comprar oro, si la inteligencia artificial representa una oportunidad o una estafa, qué hacer con una hipoteca, dónde colocar ahorros según la edad (25, 40 o 55 años), y por qué el 90% de las personas perderá dinero en los próximos dos años sin darse cuenta.
Andrés es economista y divulgador especializado en explicar la situación económica actual y las opciones para preservar y aumentar la riqueza. Su enfoque consiste en proporcionar conocimiento para que cada persona decida qué hacer con su dinero.
Tener el dinero parado equivale a perder dinero debido a la inflación. Siempre existe alguna alternativa a mantener el dinero sin invertir.
Si se es creyente de una tesis, siempre se encuentran argumentos que la confirman (sesgo de confirmación). Es imposible predecir con certeza si el mercado caerá un 50%, 20% o 30%. Quien tuviera esa certeza podría convertirse en millonario utilizando productos apalancados como opciones con 20.000-30.000 euros.
Buffett es el mejor inversor de la historia por sus retornos consistentes durante 50-60 años. Transformó el value investing de Benjamin Graham hacia un enfoque que no solo refuerza al inversor, sino que genera retornos superiores a los índices.
Buffett compra empresas buenas y baratas, es decir, empresas que hacen las cosas bien y se venden a un precio razonable. El precio razonable se calcula según el valor de la empresa y sus beneficios. Una empresa puede ser excelente pero cotizar demasiado cara en relación con sus beneficios.
Ejemplos de empresas buenas pero caras: Netflix, Nvidia, Microsoft, Google y Amazon. Buffett no las ha comprado porque, aunque son buenas, el precio actual es injusto según sus modelos de valoración.
El múltiplo más utilizado es el PER (Price Earnings Ratio), que mide el precio de la acción entre los beneficios por acción. Buffett considera que por debajo de 18-20 veces la empresa está bien valorada, y por encima de 20 veces empieza a estar cara. Actualmente hay empresas de IA con PER de 30, 40 o 50 veces, e incluso empresas que no generan beneficios y por tanto no tienen PER calculable.
Buffett se retira a los 95 años con una carta que indica que el mercado se ha convertido en un casino. Le preocupa que un tweet de Trump pueda hacer caer los mercados un 5-10% en un segundo, algo impensable anteriormente. También le inquieta que existan empresas que no ganan dinero y cuyo modelo de negocio real es desconocido.
No se sabe cómo ChatGPT generará beneficios suficientes para justificar su valoración. La versión de pago actual no genera suficientes ingresos para cubrir las inversiones realizadas. Aunque el producto tiene un valor percibido altísimo, Buffett exige que el retorno provenga de beneficios tangibles.
El mercado puede permitir que empresas pierdan dinero durante 5 años y mantengan una capitalización de billones de dólares. El problema surge cuando un cúmulo de empresas cotiza a múltiplos muy elevados sin un modelo de negocio claro que justifique esos múltiplos mediante beneficios futuros.
Buffett ha batido al S&P 500 en los últimos 5 años a pesar de no tener una cartera con Nvidia, Google, Facebook o Amazon. Ha invertido en Apple y en empresas consolidadas de sectores como seguros, banca y petróleo, compradas a valoraciones más ajustadas.
Si hay que tomar posición, las valoraciones actuales de IA no se sostendrán. La IA generará más dificultades de las que la gente espera antes de transformar la economía de forma significativa. Vendrá primero la realidad: muchas empresas no funcionarán, muchas ajustarán su valoración y habrá ganadores que llevarán la IA a otro nivel.
La burbuja de las punto com ocurrió en el año 2000, pero internet no impactó fuertemente hasta 2005. La IA no impactará de forma lineal y sin problemas. Posibles cuellos de botella incluyen: falta de energía para alimentar los centros de datos, falta de memoria para la computación requerida, y falta de chips semiconductores.
Si durante la fase de inversión aparecen cuellos de botella, los mercados pueden caer. No se trata de que la IA deje de tener valor, sino de que los inversores de capital privado exigirán retornos y no los recibirán. No se espera una crisis de la magnitud de las punto com porque Google, Facebook y Amazon tienen dinero para gastar, pero sí podrían producirse caídas del 30%.
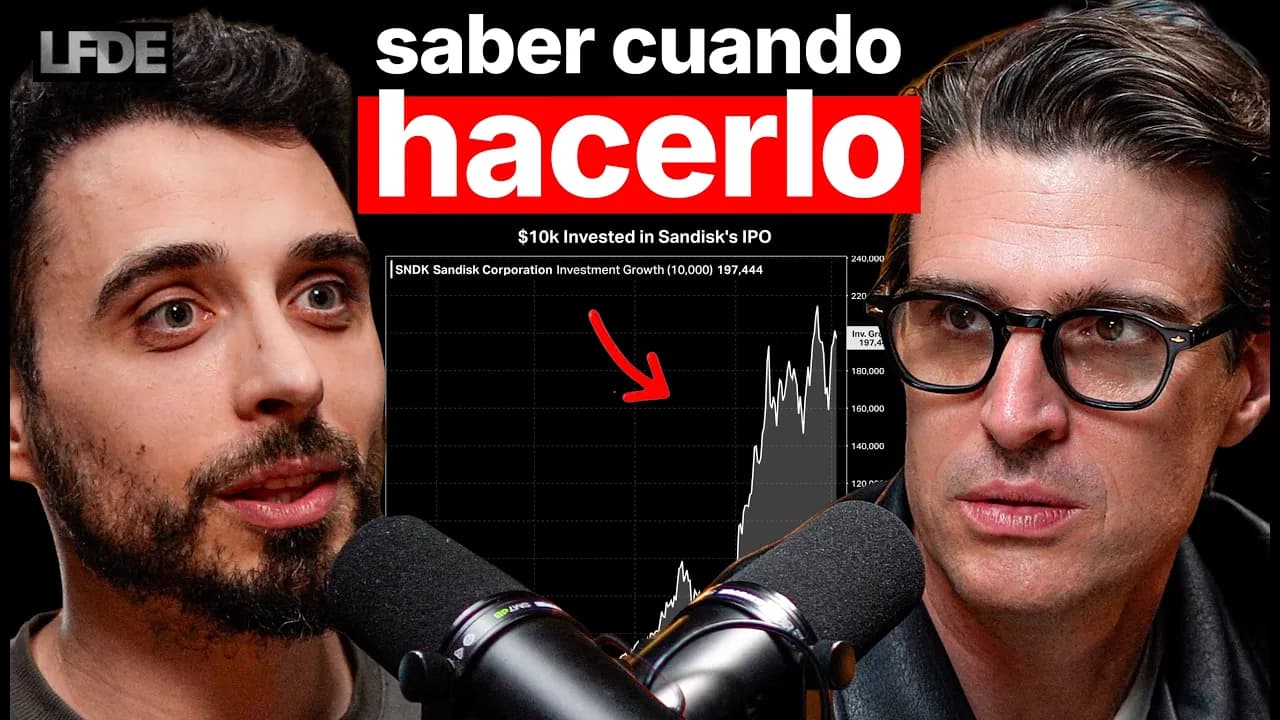
Sandisk: invertir 5.000 dólares hace un año habría resultado en 61.000 dólares hoy, impulsado por la demanda de almacenamiento de datos para IA. Cada año existen empresas que multiplican su valor en diferentes sectores: biofarmacéuticas, software, IA o hardware.
Un fondo de energía eléctrica ha subido un 50% en lo que va de año y un 90% en los últimos 12-15 meses, motivado por la necesidad de electricidad para alimentar centros de datos de IA.
Las apuestas en nichos específicos (acciones individuales o fondos sectoriales) conllevan riesgo porque se apuesta a que no se generen cuellos de botella en la infraestructura de IA. Sin centros de datos funcionando plenamente, no se podrá vender servicios de calidad a las empresas.
Si no se ha invertido en Nvidia durante su explosión, ahora hay que buscar las segundas derivadas: semiconductores, tarjetas de memoria, energía y computación en la nube. Es mucho más difícil subir de 10 a 20 que de 5 a 10, ya que se requieren el doble de unidades de crecimiento.
Cuando una empresa ya ha subido muchísimo, es muy difícil que mantenga esos retornos de corto plazo. Se puede subir un 25% un año, un 25% en otro, pero el tercer año subir un 25% cuesta mucho más en capitalización.
Si alguien tiene 5.000, 10.000 o 20.000 € en el banco, está siendo penalizado por la inflación. El argumento de que el SP500 está en máximos y no conviene entrar no es válido. Si la IA funciona, con un SP500 o un fondo mundial ya se va cubierto de buena parte de IA. Un fondo mundial permite tener exposición indirecta a IA, energía, semiconductores y otros sectores relacionados sin apostar directamente por empresas específicas.
Si se quiere apostar directamente por el sector de la IA, lo más inteligente es ir a por las segundas derivadas de la IA: software que haga algo específico, empresas de electricidad, empresas de semiconductores o chips. Buscar algo que todavía no haya reflejado lo que está por venir. El mercado es muy listo y va muy adelantado. A día de hoy el mercado está descontando que esto va a ser un proceso bestial. El mercado es el conjunto de analistas individuales, fondos de inversión, etc., y el promedio piensa que esto va a salir muy bien.
Los mercados pueden seguir así hasta que se encuentren las primeras dificultades, momento en que entrará el miedo. Puede ser solo un problemilla y caer un 10-15%, o puede ser un problemón y caer un 40%. Hay personas que quieren cerrar los ojos y decir que están invertidas a 30 años y les da igual. Quien quiera afilar fino tiene que hacer una apuesta clara: o va con la IA hasta el final y cree que va a ir bien, o le da mucho respeto porque las valoraciones son muy locas.
Warren Buffett tiene más cash que nunca en su historia: 400.000 millones de dólares. Berkshire es un conglomerado de empresas donde cuando no ve algo claro prefiere tener liquidez. Warren Buffett ha batido siempre a los mercados en las caídas. Si mañana hay una caída, volvería a hacer lo mismo: tener una pila de cash gigante y empezar a comprar todo lo que está barato. Sería histórico porque la mayoría de la gente está invertida o sobreinvertida, en muchos casos con apalancamiento financiero. El mercado está más apalancado que nunca.
En los últimos 5 años Berkshire hace mejor que el SP500. En 2022, cuando los mercados cayeron un 12-15%, Berkshire subió un 3-4%. Ahí metió 15-18 puntos de diferencia al índice, lo que salvó los resultados totales de los 5 años porque en años alcistas al no llevar tanta tecnología no sube lo mismo.
Warren Buffett es un argumento a favor de la burbuja porque cuando tiene tanto cash es que no le está gustando lo que ve. Su forma de invertir no es comprar compañías que prometen mucho, sino comprar compañías que ya hacen cosas y que cotizan a precios adecuados.
El 99% del patrimonio de Warren Buffett se hizo a partir de los 50 años. Esto deja constancia de que el interés compuesto funciona y de que aún tenemos tiempo. Warren Buffett tiene 90 y pico años y ha estado haciendo una bola de nieve durante 60 y pico años reinvirtiéndolo todo. Vive en la misma casa de Omaha que compró por 30.000 dólares en 1950. Todo su dinero lo ha reinvertido. El interés compuesto tiene un efecto exponencial y llega un punto que es tan acelerado que un año bueno para Warren Buffett serán tropecientos millones cuando a los 50 años tendría un patrimonio de 300 millones.
Warren Buffett nace de una compra que hace de una fábrica textil que sale mal. Dice que como sale mal va a ir adquiriendo otras cosas y empieza a comprar otras empresas y otros negocios. Su fondo de inversión, aunque cotiza como una acción, se comporta como un fondo porque tiene otras participaciones y empresas compradas. Nace de un error al haber comprado una empresa textil que no funciona.
Warren Buffett habla del interés compuesto como la octava maravilla del mundo. Cuando se habla del interés compuesto se dice invierte 100 € durante los próximos 40 años y serás millonario. Si se invierte a largo plazo en fondos que den una rentabilidad media del 8-10% de forma recurrente, sí se gana mucho dinero. Pero contar eso es muy rápido. La pregunta es cuántos de los que hoy hablan del interés compuesto dentro de 30 años siguen invirtiendo.
Warren Buffett dice que si una empresa es buena y lo hace muy bien, vende cosas y tal, si mañana cae el mercado, la empresa no se va a ir a ningún lado. Probablemente acabe vendiendo más y se recupere. Sin embargo, se da a descuento de un 20-30% por una recesión. Si es el mismo negocio, aunque por la recesión venda un poco menos, no vale un 30% menos que ayer. El que está muy seguro como Warren Buffett sigue comprando: cuando los mercados van bien compra negocios que le cuadran, cuando van mal compra cualquier cosa que valga menos de lo que debería valer.
El interés compuesto es una maravilla, pero la gente habla de 40 años como si fuera un estornudo. Cuarenta años hay que estar ahí al pie del cañón invirtiendo, y sobre todo cuando vengan las caídas hay que invertir aún más porque se sabe que los mercados están baratos. Warren Buffett cuando caen los mercados lo único que estaba esperando es a ver qué compra ahora. Ahora ve los mercados caros y dice que no hay nada que comprar.
Warren Buffett no puede entrar a comprar como cualquier persona. Cuando se tiene una estrategia o forma de invertir y el fondo es muy grande, no se pueden hacer según qué inversiones porque representarían muy poco dinero dentro del fondo. Con 400.000 millones, si no tuviera esa cantidad estaría en los mercados, pero por la casuística que tiene no puede. El titular de los 400.000 millones es una barbaridad, pero Berkshire es más grande que nunca. En porcentual sigue siendo una barbaridad que tiene como un 30% de liquidez, que es muchísimo para lo que es un fondo de inversión.
Warren Buffett ve dos cosas que poco se habla. La primera es el coste de oportunidad: qué se pierde si no se está invertido. Las letras del tesoro americanas le están pagando un 4% y pico. Que te paguen un 4% y pico por estar parado en cash tampoco está tan mal. Con una inflación que ahora se ha estancado, si las letras del tesoro pagan un 4% y pico, el coste de oportunidad no es tan alto como podría ser si los tipos estuvieran muy bajos. El dinero parado le remunera.
Warren Buffett tiene un problema de capacidad: tiene tanto dinero que si quiere comprar un porcentaje de una empresa, esa empresa tiene que ser gigante. No puede acudir a empresas pequeñas o medianas, solo puede comprar empresas grandes o un trocito pequeño o mediano de una empresa grande. Empresas grandes que además estén baratas hay muy pocas porque la mayoría están en el SP500 y el SP500 ahora mismo está en valoraciones altas. Tiene dificultades no solo porque pueda pensar que el mercado es un poco casino, sino porque encontrar empresas grandes que estén baratas ahora mismo es dificultoso.
Cuando mucha gente tiene su dinero en un fondo indexado con el MSCI World pensando que tiene superdiversificada su dinero en 1.500 empresas de todo el mundo, Estados Unidos pesa el 70% del índice. Dentro de ese 70% hay siete empresas (Google, Amazon, Nvidia, entre otras) que pesan más del 25%. La gente cree que está diversificada, pero realmente está apostando todo en tecnología americana. Es una diversificación un poco pobre, pero es válida.
Los fondos indexados son tremendamente baratos y son una forma sencilla de empezar y de tener un poco de todo lo bueno. Es muy difícil ver a un millonario con un millón de euros tener solo MSCI World. La diversificación es incompleta por tipo de activo: se está teniendo solo renta variable. Con un millón de euros no se tendría todo en un fondo indexado, se tendría algo de oro, un inmueble u otros activos.
Los mercados están más concentrados que nunca en siete u ocho empresas tecnológicas. Si se va a hacer una cartera grande, probablemente se tendrían más cosas: no solo renta variable indexada. Hablando del value investing, en España hay muy buenos fondos value donde el gestor busca comprar empresas aburridas, baratas y que no están en boca de todos. Si se fuera a hacer una cartera solo de renta variable, se tendría renta variable indexada y renta variable de gestión activa con value investing comprando empresas que no están incluidas en el índice.
Si se habla de diversificación más amplia, se iría a más tipos de activos: algo de renta fija, algo de liquidez o fondo monetario, algo de oro, algo de inmuebles. Cuando se empieza a tener mucho dinero, el fondo indexado se queda un poco cojo. El fondo indexado es una muy buena forma de entrar al mercado y de empezar, pero no es la forma ideal de tener todo el patrimonio.
El oro está en máximos a 2.000 dólares. En teoría el oro se mueve hacia arriba cuando hay incertidumbre y los mercados no están bien. Ahora se ha visto un periodo en el que más bien por el miedo que la gente tiene a la moneda fiat, que saben que cada vez la imprimen más y vale menos, la inflación está ahí y la gente quiere cualquier cosa. Se ha subido la plata, el arte, los relojes, las cartas Pokémon, todo lo que se pueda coleccionar. Cualquier cosa que se pueda coleccionar ha recogido ese miedo a la moneda fiat.
Las cartas Pokémon son un fenómeno donde hay cartas que se venden por miles de euros en subastas. Las cartas que se tenían de cuando eran pequeños valen 10.000 euros. Es un claro ejemplo de que cualquier cosa a día de hoy tiene valor. Las cartas que se compraban en pesetas, una carta de 500 pesetas o 3 euros cuando empezó el euro, hoy pueden ser cartas de 500 o 2.000 euros.
El oro ha subido incluso en un periodo de bonanza en los mercados, pero históricamente cuando mejor se ha comportado es cuando había pánico. Bitcoin está por verse porque nadie sabe cómo se va a comportar. Por ser un activo de riesgo, si mañana hay pánico, Bitcoin se ha comportado más en línea con los mercados y caería. Cuando hay un golpe fuerte, lo primero que hace la gente es vender aquello que tiene más fácil para vender y que menos utilidad tiene. No se vende la casa porque da utilidad, pero si se necesita dinero se vende algo que no se está dando un uso claro como Bitcoin, acciones o cartas Pokémon.
Las Magnificent Seven o Big Seven representan el 33,7% del SP500 en abril. Hace 10 años representaban el 12,5%. Si OpenAI, Anthropic y SpaceX salen a bolsa, 10 compañías podrían representar el 50% del SP500. Esa es la red flag más grande. Si salen a la vez o cerca y se venden a las valoraciones que están diciendo, y esa concentración de un 50% en 10 empresas tecnológicas, sería el mayor síntoma de burbuja. No es serio que empresas que no se sabe ni cómo van a ganar dinero, ni casi lo que hacen ni cómo lo van a hacer, representen la mitad del SP500.
Tesla cotiza a múltiplos de casi no ganar dinero. Gana dinero, pero en proporción a lo que vale muy poco. Se le está dando por hecho que los coches algún día irán solos, pero más vale que sea algún día porque como sigan así lo van a ver los hijos, no se va a ver uno mismo. Las valoraciones a las que quieren sacar esas empresas a bolsa no guardan ningún tipo de rigor. Warren Buffett probablemente vea que le están vacilando. Se pone el ejemplo de un bar que hace 20.000 euros al año y se quiere vender por un millón, que es 50 veces. Nadie lo compraría. Pero aquí sí se va a comprar porque esto va a llevar cohetes. En las burbujas es donde sobre todo pierde el que dice que esto no es para mí y se va.
El que tiene paciencia sabe que el mundo va a ir para arriba tarde o temprano y la tecnología acabará funcionando y la IA acabará siendo probablemente un pilar diferencial como lo fue internet. Hay dos opciones: la primera es aguantar, cerrar los ojos, no meterse en la cuenta, que sea lo que Dios quiera y saber que a largo plazo va a ir bien. Es la que se haría si se dijera que se va a caer en coma 20 años: tener una cartera 100% renta variable, algo de mercados emergentes, algo de fondos value, pero una cartera 100% renta variable. En 20 años se sería más rico sin tocar nada. Sería tan sencillo como tener renta variable en cualquier tipo de fondo ETF medio diversificado.
La mejor estrategia para obtener rentabilidad es invertir y olvidarse completamente del dinero. El inversor que muere sin que nadie sepa de su fondo y se descubre 30 años después es el que realmente se enriquece, ya que nadie ha tocado la posición durante décadas. Los fondos tienen dificultades para detectar partícipes fallecidos porque normalmente se invierte a través de bancos que solo piden renovar el DNI periódicamente. Hay casos donde el dinero se triplica en 5-10 años sin que nadie lo reclame.
La mayoría de personas que no les gusta la inversión deberían simplemente invertir y olvidarse. Sin embargo, existe un espacio intermedio entre el S&P 500 y las cuentas remuneradas. Para carteras de 200.000€ no se debería estar 100% en renta variable ni 100% en monetarios, sino tener una cartera diversificada que permita estar cómodo en cualquier escenario. Cuando los mercados caen un 30-40%, las posiciones en letras o monetarios suben ligeramente, proporcionando liquidez para comprar como Warren Buffett.
ChatGPT puede analizar el contenido de una nevera y sugerir platos, y de igual manera puede servir como asistente de inversión. Sin embargo, tiene dos problemas principales. Primero, es útil solo con capitales muy altos porque requiere explicar contexto completo: horizonte temporal, fondo de seguridad, tolerancia al riesgo y volatilidad. La IA puede mostrar escenarios de caídas máximas pasadas pero no garantiza resultados futuros. Con capitales pequeños la estrategia es clara y no necesita cambios hasta que el patrimonio crezca significativamente.
El segundo problema de la IA es la confianza: la gente no pondrá 100.000€ en lo que recomiende una inteligencia artificial. La IA falla en predecir el mercado a corto plazo y en extraer contexto claro del usuario. Además, en gestión seria de carteras, la IA actúa como un mono con metralleta: a veces acierta pero no es consistente.
El trabajo de crear carteras no es difícil: consiste en seleccionar los mejores activos (MSCI, fondos de inversión) mientras que los gestores son quienes realmente generan la rentabilidad. La IA podría eventualmente hacer de entrenador de carteras si recibe premisas y contexto adecuados. Sin embargo, el valor del banquero radica en la confianza que genera: los clientes pueden llamar cuando hay problemas y reciben explicaciones honestas sobre qué está pasando.
Un cliente de banca privada en España se considera a partir de medio millón de euros. Nadie confiará esa cantidad a recomendaciones de una IA aunque ahorre comisiones, porque prefieren alguien honesto que explique las decisiones. Existe una parte humana insustituible: las comunidades prefieren escuchar a personas específicas antes que a robots. Aunque las noticias podrían ser generadas por IA con sesgos personalizados y duración elegible, las figuras que han impactado comunidades seguirán siendo relevantes.
El petróleo es el desencadenante de muchas crisis porque impacta los costes de transporte y maquinaria, encareciendo todo. El aumento del Brent a 100$ el barril desde 60-70$ representa un incremento del 50% en costes. Esto genera inflación, frena el consumo, requiere subir tipos de interés, reduce acceso al crédito y puede provocar despidos. Si el Brent se mantiene elevado durante mucho tiempo podría generar recesión, aunque se espera que se solucione mediante consenso para evitar una recesión mundial generalizada.
El 90% de los chips se producen en Taiwán, creando tensión geopolítica con China. El control de tierras raras, semiconductores y energía está ligado a la carrera por la IA más avanzada. Existe especulación sobre posible invasión de Taiwán por China, aunque el verdadero motor es el acceso prioritario a la tecnología de IA. La energía nuclear está cobrando auge porque las renovables no son suficientes.
Donald Trump puede mover mercados un 20% con un tweet y luego retractarse. Existe gente que se beneficia de información privilegiada invirtiendo antes de anuncios públicos. El inside trading bien ejecutado a través de múltiples cuentas y contactos indirectos es difícil de detectar. Si Trump sabe que su tweet mueve el Brent 10$, con derivados apalancados se puede ganar una fortuna en un día. El riesgo para el inversor retail es operar con pánico y perder dinero ante estos movimientos.
A largo plazo, el inversor está alineado con los intereses de los CEOs más inteligentes y los presidentes que quieren que suba la bolsa. En el corto plazo, el trading es un juego donde el inversor retail es un pececito en un océano de cachalotes. Los cursos de trading son un desastre: venden algo que nadie vendería si realmente funcionara. Los verdaderos traders que ganan dinero consistentemente no aparecen públicamente, no venden cursos, son matemáticos o ingenieros de más de 40 años, y explotan brechas específicas durante ventanas horarias limitadas con capacidad máxima de 200.000-500.000€.
Los brokers fraudulentos operan con book virtual donde el cliente cree que compra pero en realidad el broker es la contrapartida. Esperan que el cliente pierda para quedarse con el dinero. Cobran comisiones de entrada, spreads, y swaps por posiciones apalancadas. Cuando el cliente pierde, no ha perdido en el mercado real sino dentro del broker.
El trading se asemeja más a un casino online cuando no se tiene una estrategia clara ni automatizada. Las personas que logran desarrollar patrones y automatizar sus operaciones pueden explotar brechas del mercado durante algunos años, pero estas suelen dejar de funcionar cuando el mercado cambia. Por eso es importante separar el trading de la inversión: la inversión es obligatoria para todos, mientras que el trading es un aprendizaje que cuesta dinero pero del que no se puede vivir.
La especulación consiste en comprar una acción con una tesis pobre: te gusta el negocio, la valoración no está mal y esperas que salgan buenos resultados pronto. Se diferencia de la inversión porque tiene un horizonte de corto-medio plazo. El propio Andrés realiza todas sus compras en directo y explica públicamente sus tesis. Cuando una posición sale mal, reconoce que la tesis era buena; cuando sale bien, indica que si acierta cuatro de cada cinco operaciones, significa que sus tesis son más buenas que malas, partiendo de que el mercado normalmente sube más que baja.
Si gracias a la parte especulativa de la inversión una persona consigue ahorrar 1.000 € al mes en lugar de 500 € porque le resulta más motivador que los fondos indexados, es preferible que invierta los 1.000 € aunque lo haga de forma regular. El patrimonio final será mayor. Eso sí, primero hay que cumplir los mínimos: vivir con menos de lo que se gana, invertir la diferencia y luego decidir si se hace todo en fondos indexados o se reserva una parte para especular.
Comprar empresas con cabeza obliga a investigar múltiplos, EBITDA, earnings, resultados trimestrales, equipo directivo y accionistas. Este proceso genera un retorno no monetario: te hace más inteligente y te enseña finanzas. Entre lo que se aprende, la posibilidad de que no te vaya mal si compras con criterio y el hecho de que ahorras más porque te gusta el mundillo, la especulación controlada puede ser positiva.
El 18 % de los jóvenes prioriza la vivienda y el 46 % prefiere acciones y ETFs. La vivienda ha subido un 14,7 % interanual y se ha vuelto muy inaccesible para personas de 25-35 años con 30.000 €. Si estás de alquiler, rara vez existe mejor inversión que comprar la vivienda que habitas. Ejemplo: pagando 1.000 € de alquiler en una casa de 200.000 €, con 60.000 € de entrada (20 % más impuestos) dejas de "tirar" 12.000 € al año. Esa cantidad sobre 60.000 € representa un 20 % anual antes de restar IBI, mantenimiento e intereses de la hipoteca, y antes de sumar la revalorización del inmueble a largo plazo.
La inversión en vivienda propia es libre de riesgo porque no vas a impagarte a ti mismo. Históricamente los fondos indexados dan alrededor del 9-10 % anual; una vivienda bien comprada puede generar un 14-16 % efectivo al combinar ahorro de alquiler y revalorización. Por tanto, no invertir en inmueble cuando se puede es absurdo.
La persona promedio que empieza a trabajar a los 23-24 años, vive con sus padres y ahorra 800 € al mes (10.000 € al año) tiene 80.000 € en ocho años, suficiente para la entrada de una vivienda de 250.000-270.000 € a los 30-32 años. Ese es el plan ideal sin necesidad de invertir en bolsa. Si a los 32 años sigues de alquiler, hay que conseguir la entrada cuanto antes (incluso pidiendo a los padres) y salir del alquiler. Habitualmente, 1.000 € de alquiler se convierten en 700 € de hipoteca, quedando 300 € adicionales para seguir invirtiendo.
El patrimonio tiene que crecer. La forma más sencilla es quedarse en casa de los padres hasta poder comprar directamente la vivienda propia. Si ya estás de alquiler, el objetivo es salir cuanto antes y luego continuar invirtiendo en fondos. Las estadísticas que muestran preferencia por acciones están sesgadas porque invertir en fondos es mucho más sencillo que reunir la entrada de una vivienda, ya que no se perdona ni un euro de impuestos ni siquiera en primera vivienda.
Los adultos mayores vivieron de forma más austera y priorizaron el ahorro; los jóvenes actuales tienen salarios que rinden menos y además son más consumistas (viajes, móviles nuevos, cenas fuera, ropa). Los números siguen dando: ahorrar 700 € al mes durante 7-8 años permite comprar vivienda. El equilibrio consiste en no gastarse 1.000-1.300 € mensuales viviendo con los padres.
Una vez conseguido el inmueble, el siguiente paso es crear un fondo de seguridad: 10 meses de gastos familiares (30.000 €) en cuenta remunerada o fondo monetario. El resto (20.000 € + ahorro futuro) se destina a objetivos de los hijos (universidad, coche, entrada de vivienda) invirtiendo a largo plazo. Hay que seguir ahorrando mensualmente (300-400 € por persona) y separar las dos bolsas: la de seguridad y la de objetivos futuros.
Esta generación ha acumulado capital solo con ahorro puro y duro y no ve necesidad de invertir. El problema es que nadie serio gestionará 200.000 € por 800 € al año (0,4 %). Las opciones son caer en gestores que cobran el 2 % (4.000 € anuales) o empezar a formarse de forma autodidacta comprando primero cantidades pequeñas (3.000-10.000 €) en fondos indexados o cuentas remuneradas. Nunca ha habido tanta información gratuita y de calidad disponible (YouTube, Google, IA) para aprender por cuenta propia.
La IA va a abaratar muchas cosas y se va a cargar por delante muchísimos trabajos. Por ejemplo, si eres traductor, mañana puede que no te queden muchos días porque llegará un punto en que la IA traduzca mejor que tú. La IA es una adición nueva a lo que ya traíamos de YouTube, podcasts, libros y Google.
La persona que tiene 200.000 € está un poco desamparada porque no termina de conectar con nadie. Conmigo puede conectar, pero tendrá que tragarse los vídeos o los directos sí o sí. No puedes pretender saber una ciencia sin tomártelo en serio cuando tienes 200.000 €. Es la persona con la que más me encuentro y la que más le cuesta empezar a invertir.
El tercero ya, el primero fue soldout en Madrid y el segundo metió 700 personas en el Auditorio de Barcelona. Este espero meter aún más gente y será en el auditorio del Parque de Atracciones. La entrada incluye entrada al parque por si hay alguna ponencia que no quieres ver. Es el 23 de mayo y se pueden comprar entradas en mi web lapizarrandre.com.
Estoy muy ilusionado porque el cartel no puede ser mejor: vienen gestores profesionales que gestionan 100, 200, 300 y 500 millones, gestoras de fondos de primerísimo nivel como BlackRock, Z Valor que gestiona 4.500 millones de euros, Oros que tiene un fondo internacional que gestiona 600 millones, Investor Value, Carmignac que es una gestora francesa de renta fija. Cuando nos conocimos yo era un chaval que se puso una pizarra y ahora monta un evento y los institucionales les apetece venir.
Los gestores hablan entre ellos y hacen ponencias para institucionales, pero no hacen ponencias para público retail que mete sus fondos de 3.000 €, 5.000 € o 10.000 €. Es una satisfacción muy grande que un tío como yo que algunas cosas no las hace tanto por ganar dinero sino porque cree que está bien hecho, tenga el apoyo de la gente que viene a tu evento y que vengan los institucionales y digan encantados de sentarme con este chico. Es la certificación de que estás haciendo las cosas bien porque el retail te quiere y el institucional está contento contigo también.
Es muy difícil hacer ese tipo de cosas y también está fantástico que puedas tener el pulso de la gente, poder crear esa comunidad y poder despertar a mucha gente. Cuando hablo con expertos financieros me siento muy desamparado porque en el colegio, en el instituto y en la universidad nadie me ha enseñado de esto. Un podcast como este es muy importante para ver el camino de vivir una vida mejor, tener visión de qué es lo que tienes y cómo puedes optimizarlo.
Salvando a esas personas que de verdad la vida no les va bien y que están en una posición difícil y tienen cosas más importantes que pensar que en el dinero, para la otra gran mayoría de la población los números dan si hacen las cosas bien. Necesitas tener un plan correcto que puedas decir si hago esto me sale esto otro y ya está. Comprar una vivienda es muy difícil hoy en números de salarios.
España es el país de la eurozona que mejores precios de vivienda tiene con respecto al salario. La gente cree que esto es un problema de España pero Reino Unido están peor, Francia están peor, en todos los lados. Estados Unidos está mejor. Hay algún país random tipo Sudáfrica que también está mejor, pero en el mundo de los países que más o menos están un poco avanzados, España no es de los peores. Esta crisis de clase media de no hay dinero para todo está ocurriendo a nivel mundial.
En España se hace la media y hay mucha España vaciada y donde hay es barato. Puede ser que España tenga muchos huecos vacíos a lo mejor más que otros países y por tanto ese dato sale un poco artificial. Si te vas a Madrid, Barcelona o Málaga es igual o peor que el resto. No digo que España esté bien porque no lo está, pero esto que estamos viviendo se está viviendo en todo el mundo desarrollado.
Andrés, es un placer hablar contigo. Habrá más. Hemos hecho una buena, yo creo que se ha hablado de todo y creo que casi todo el mundo sacará algo de aquí. Te emplazo para el tercero. Si hay burbuja pues vendremos de cabeza y si no la hay pues vendremos aquí a una mesa redonda también. Yo ya sé que vengo aquí pero a pelearte con alguien. Todo un tema que no da flujos: cripto, oro, cosas así, partiendo de que no soy hooligan y puedo entender tal, pero no es el tipo de inversión que yo he hecho. Puedo defender tranquilamente mis tesis. A la guerra nos vemos.
Keep Uri Sabat in your library
Save the videos and channels worth coming back to, and find them again in one place.