Consigue 50.000€ y no volverás a ser pobre nunca
In a Nutshell
Con 50.000 € en fondos indexados como garantía puedes conseguir una hipoteca al 100% para comprar un inmueble de 250.000 € sin aportar más capital. El inquilino paga la hipoteca mientras los fondos se revalorizan al 9% anual, generando en 30 años un patrimonio de 1,35 millones €. Con la regla del 4% esto produce rentas de 4.500 € brutos mensuales sin seguir ahorrando.
These notes were generated by AI and may contain inaccuracies.
Bienvenidos a esta masterclass gratuita donde se enseña cómo conseguir 50.000 € lo más rápido posible y por qué esta cantidad es lo único que debe importar para obtener la libertad financiera y la tranquilidad financiera. Esta ponencia se dio en directo en un evento en Madrid. El objetivo es mostrar cómo, dónde y en qué invertir el dinero para multiplicarlo de manera segura, rentable, apalancada y exponencial para llegar lo antes posible a la libertad financiera solo con 50.000 €.
Se menciona la famosa frase de Charlie Munger sobre los 100.000 €, pero se demuestra que hoy en día con 50.000 € se puede resolver la vida para siempre.
Antes de seguir, la pregunta clave es: ¿por qué y para qué quieres el dinero? Tras haber ganado varios millones de euros, tener más de 3.000 en patrimonio invertidos y haber vendido empresas, se garantiza que el dinero por sí solo no hace feliz. Las inversiones deben adecuarse no solo a ser rentables, sino a permitir tener una vida lo más rica y libre posible durante el proceso de capitalización.
La felicidad se obtiene cuando se tiene libertad, se avanza hacia una meta y se siente realización, no solamente por el dinero en sí. Una vida rica significa avanzar y conseguir dinero mientras se tiene tiempo y libertad para crear recuerdos, vivencias y experiencias que permitan disfrutar de la vida. Obsesionarse con acumular dinero y dejar de vivir genera una vida miserable.
Las credenciales que respaldan la explicación son: estar certificado como asesor financiero, haber creado y vendido empresas millonarias, ser libre financieramente con más de 3 millones de euros invertidos en mercados financieros, tener experiencia invirtiendo en inmuebles y otros activos, ser fundador del Método Lim con 3.000 clientes, fundador de un broker hipotecario y contar con más de 400.000 personas que han aprendido gratuitamente a invertir en YouTube.
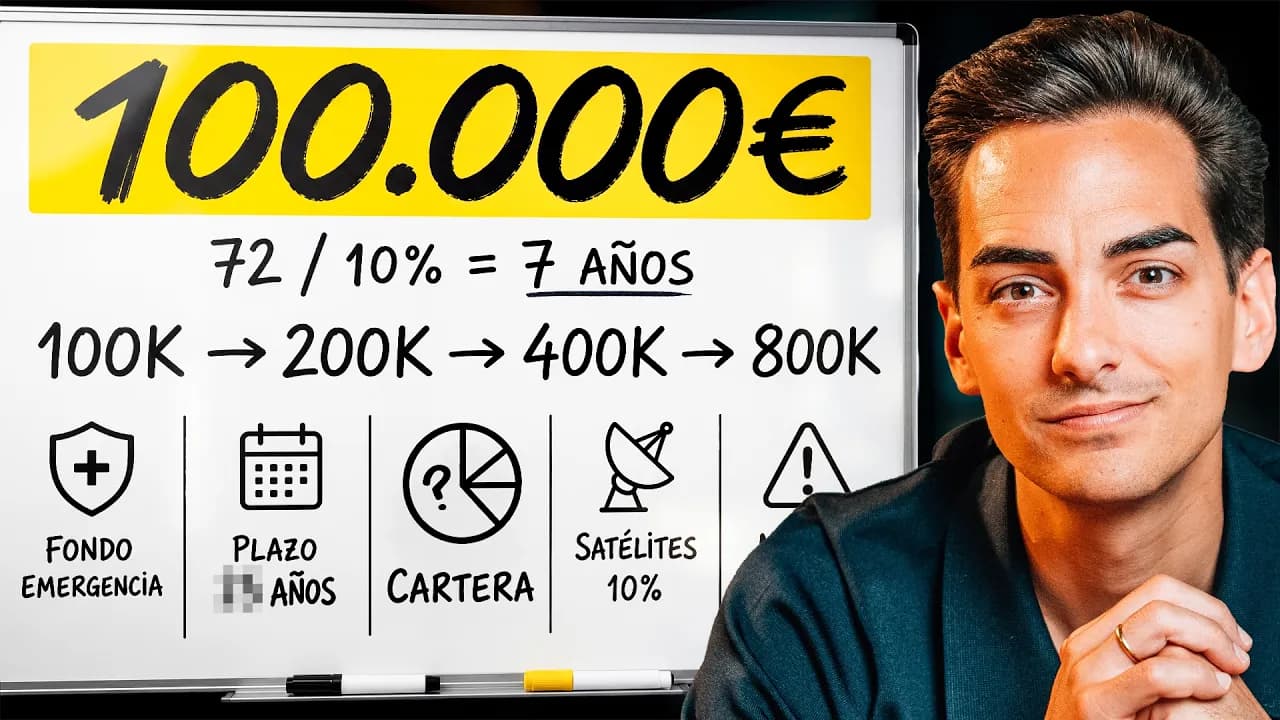
50.000 € es la única cifra que debe preocupar ahora mismo e intentar alcanzar cuanto antes. Si ya se tienen, se puede demostrar cómo sin poner ni un solo euro más del bolsillo se podrá acumular más de 1,5 millones en patrimonio, multiplicando por 30 el capital de forma segura.
Cuando uno empieza a invertir suele complicarse la vida con criptomonedas, trading y un montón de inversiones que no llevan bien en el camino y acaban perdiendo dinero, tiempo y la libertad por la que se empezaba a invertir. Olvidarse de eso: solo se necesitan dos inversiones que se revelarán a continuación.
La primera inversión son los fondos indexados. Estos permiten invertir en las mejores empresas del mundo totalmente diversificadas. No son un fondo estático con altas comisiones en los que se invierte en un sector, un gestor y hay que rezar para que vayan bien. Se está comprando la economía mundial diversificada. Como es un fondo indexado en un ranking dinámico, cada trimestre se actualiza: si una empresa deja de ganar dinero y deja de ser rentable, cae en el ranking hasta desaparecer y la sustituye otra que sí es rentable y sube posiciones; el dinero se invierte proporcionalmente en función al peso de estas empresas.
Esto ha demostrado dar, por ejemplo en el MSCI World, más de un 9% de rentabilidad anual compuesta en los últimos 40 años.
Llegar a los 50.000 € cuanto antes es una obligación casi moral. Si se invierten 300 € al mes en un fondo como el MSCI World, se llega en 9 años. Si se invierten 530 € se llega en 6 años. Si se invierten 850 € al mes, se llega en solo 4 años.
Si ya se tienen los 50.000 €, hay que prestar mucha atención a dónde se encuentran para no desperdiciar una oportunidad de acumular 1,5 millones de euros poniendo 0 € más de capital.
La regla del 4%, que se demostró que permite retirar un 4% del dinero en las inversiones sin que se acabe nunca, indica que habría que tener 25 veces los costes de vida ahorrados e invertidos para poder retirar ese 4% y que no se acabe nunca el dinero, con la lógica de que sube a un 9% y solo se retira un 4% y se mantiene más o menos estable.
Se asume que 2.500 € es el coste de la libertad financiera. Si se tienen más, se tardará un poco más en llegar; si se tienen menos, se tardará menos. 2.500 € por 12 meses por 25 da 750.000 €, que sería la cifra necesaria para una renta vitalicia de 2.500 € brutos.
La opción lenta consiste en dejar invertidos los 50.000 € sin poner ni 1 € más en el mercado en un fondo como el MSCI World: se tardarían 30 años al 9% en acumular esos 750.000 € prácticamente. Es una opción totalmente lícita, pero se puede tardar 3, 6 o 9 años en tener los 50.000 € y luego otros 30 adicionales en llegar a los 750.000 € para conseguir la renta de 2.500 €.
La opción que se presenta combina el interés compuesto con el apalancamiento y con la paciencia. Se añade una cuarta pata clave que es la diversificación, lo cual hace que sea seguro invertir de esta manera. Los 50.000 € juegan una pieza clave porque son la semilla que cambia la vida de aquí en adelante.
Usando el apalancamiento se desbloquea una opción alucinante: el apalancamiento financiero cogiendo como garantía los 50.000 €. Los fondos indexados son tan seguros a largo plazo en periodos de 20 o 30 años que los bancos los aceptan como garantía.
La pignoración significa que se coge el dinero de los fondos indexados, se bloquea y se da más o menos un 50 o 60% para invertir con ello. La parte mala es que si el mercado cae un 50% pueden liquidar la posición en fondos indexados.
Esto es distinto con la garantía: se utilizan los 50.000 € en fondos indexados como garantía adicional al préstamo hipotecario para comprar un inmueble. Normalmente se dan hasta cinco veces el dinero que se tiene en fondos en una hipoteca al 100% para comprar un inmueble. Con 50.000 € en fondos indexados se puede comprar un inmueble de 250.000 € sin poner ni un duro y se dará una hipoteca fija más o menos al 2,7% a un plazo de 25 o 30 años.
En lugar de aportar el 20% y descapitalizarse (los 50.000 € de los 250.000 €), el dinero de los fondos indexados simplemente queda bloqueado como garantía. Si cae el mercado no pasa absolutamente nada mientras se siga devolviendo la cuota hipotecaria. La magia es que se puede alquilar el inmueble y el inquilino va devolviendo la hipoteca, va rebajando la deuda y cuando la deuda se acaba de pagar, las posiciones en el fondo indexado se desbloquean.
Al cabo de los 20 o 30 años, en función del plazo de la hipoteca, se ha pagado el inmueble y los fondos indexados se han ido revalorizando y multiplicando con el tiempo.
En 30 años: los 50.000 € en fondos indexados pasarían a valer 736.000 € y el inmueble que se ha comprado pasaría de valer 250.000 € a 614.000 €, mientras el inquilino ha ido pagando la hipoteca sin que se haya tenido que poner ni 1 €. Se asocia una rentabilidad del 9% anual compuesto (la que ha dado el MSCI World históricamente). El S&P 500 se ha dado cerca de un 10-11% y en el inmueble se proyecta una rentabilidad del 3% (conservadora, inferior a lo visto en Madrid).
Esto da un patrimonio total de 614.000 € + 736.000 € = 1.350.000 € partiendo del capital inicial de 50.000 € (o tras ahorrar durante 3, 6 o 9 años entre 300 € y 900 € mensuales).
Si se quiere convertir este patrimonio en rentas, mínimo se puede sacar un 4% anual, que serían 54.000 € anuales o 4.500 € brutos mensuales. Todo esto con solo 50.000 €. La magia está en el apalancamiento, el interés compuesto, las buenas inversiones y la diversificación.
Si no se quiere esperar tanto, se pueden liquidar las inversiones en 15, 20 o 25 años y también se habrá obtenido un montón de dinero, aunque el interés compuesto hace que cada 5 años más que se espere, mayor sea la revalorización.
En 15 años: el piso se habrá revalorizado de 250.000 € a 391.000 €, los fondos indexados habrán pasado a valer 190.000 € y de hipoteca se habrá amortizado capital quedando solo 180.000 € de los 250.000 € (asumiendo un tipo fijo de 2,6%). El patrimonio neto será de 391.000 € + 191.000 € - 180.000 € = 402.000 €. Se habrá convertido en solo 15 años 50.000 € a 402.000 €.
A los 20 años esa misma lógica lleva a tener 650.000 € y a los 25 años 941.000 €.
La fuerza de los primeros 50.000 € radica en combinar fondos indexados que componen de manera periódica con interés compuesto anual sin pagar impuestos en el camino, y luego apalancar y coger una hipoteca a tipo fijo que hace que el inquilino pague ese interés, amortice el capital y se libere luego el inmueble libre de cargas y libre de deudas. El patrimonio se disparará.
Quedarse muy bien con la diferencia entre apalancamiento vía pignoración y apalancamiento vía garantía: la garantía es mucho mejor porque no hay riesgo de que se liquiden los fondos siempre y cuando se pague la cuota mensual de la hipoteca.
La combinación de buenas inversiones más interés compuesto más tiempo hace libre, rico y próspero. Estas inversiones se pueden automatizar y hacer de forma pasiva. Para invertir en fondos indexados se puede hacerlo desde 10 €, 20 € o 50 € al mes sin aportación inicial prácticamente mínima. Cuando se llega a esa cantidad, con un broker hipotecario se puede hacer esta operación: comprar un piso y darlo en alquiler. Se puede contratar una agencia que lo gestione (aunque se lleve un 10% o 15%) y la renta del alquiler va pagando la hipoteca mientras se capitaliza el interés compuesto.
Cuando se llega a los 50.000 € ya no hace falta poner más dinero del bolsillo. Se capitaliza sin poner ni 1 € más. Por ejemplo, si se empieza con 25 años y se logra llegar a los 32 con los 50.000 €, luego se tiene de los 32 hasta los 60 para gastarse el sueldo entero, invertirlo en formación, experiencias y viajes, mientras el patrimonio despega solo haciendo todo el trabajo pesado de multiplicarse.
Estas son las estrategias que se buscan para que la gente pueda ahorrar al principio, poner ese dinero a trabajar, pero luego dejar que crezca solo y les haga libres, ricos y prósperos.
Keep Javi Linares in your library
Save the videos and channels worth coming back to, and find them again in one place.