🔥NIKE es una OPORTUNIDAD DE COMPRA?? 🤔 La importancia del ANÁLISIS FUNDAMENTAL para ver más allá 🔎📚
In a Nutshell
Nike cayó un 80% desde sus máximos de 2021 por un error estratégico: priorizar ventas directas al consumidor y descuidar distribuidores mayoristas, perdiendo terreno frente a Adidas, New Balance y ASICS. Aunque ha corregido el rumbo y las ventas mayoristas ya crecen, los márgenes siguen deteriorándose por descuentos y la caída en China. La marca mantiene fortalezas clave como reconocimiento global, liquidez de 8.100 millones y recompra de acciones, lo que podría posicionarla como oportunidad si logra estabilizar rentabilidad.
These notes were generated by AI and may contain inaccuracies.
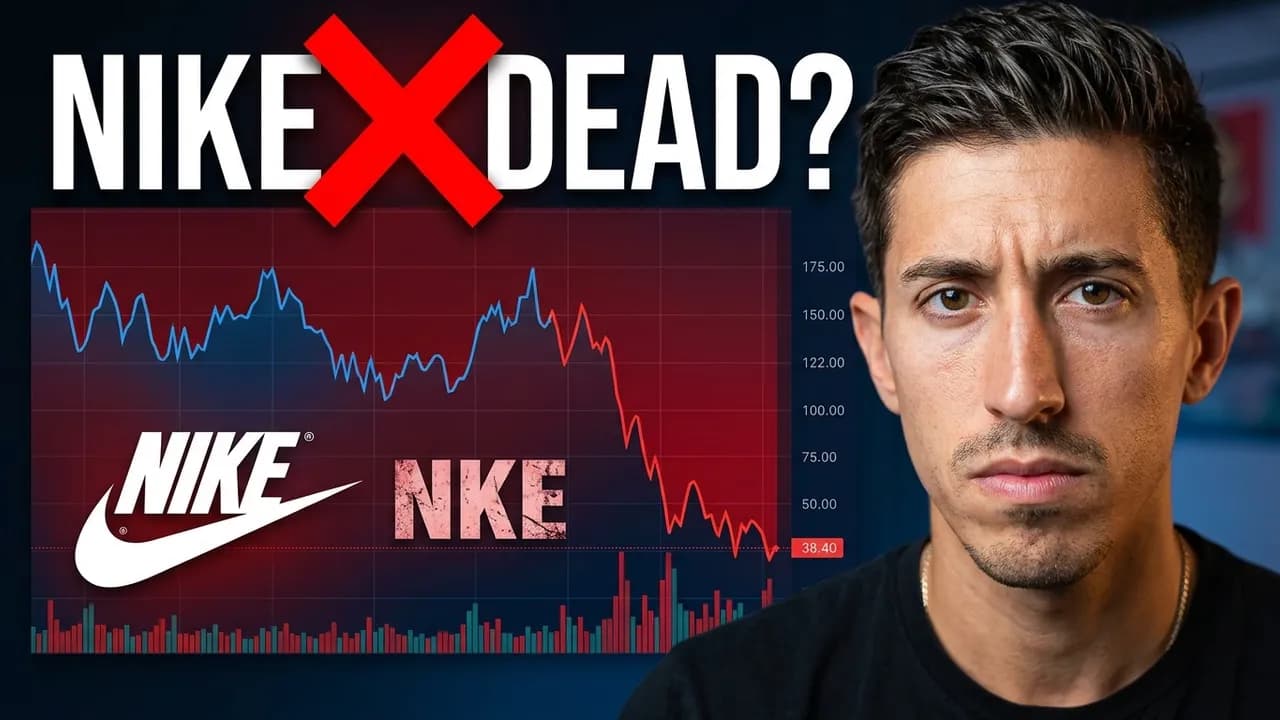
Después de tocar máximos históricos en el año 2021, más o menos en agosto, la acción de Nike de valer $175 pasó a valer $46 al día de hoy. Se trata de un desplome de más o menos un 80% del valor de sus acciones. La gráfica muestra que se encuentra en una clara tendencia a la baja.
Desde el punto de vista fundamental, la empresa tomó nota de sus errores y está tratando de corregirlos.
Este contenido proviene de una de las tres salas en vivo de la membresía de RG con clientes, donde se realizó un análisis de Nike desde el punto de vista fundamental, revisando los balances y la perspectiva futura de la empresa.
Nike viene bastante golpeada, producto de decisiones erróneas.
Se observa una tendencia a la baja muy fuerte. En 2021 la empresa valía $176 y hoy sale $47. Con visión mensual, el máximo de Nike en 2021 fue de $168.
Nike es una empresa que prácticamente dominaba el mundo deportivo, tenía muchísima rentabilidad, muchísimo crecimiento y es una marca extremadamente fuerte.
Entre 2021 y 2024, Nike cometió riesgos estratégicos. El principal error fue vender por sus propios canales, enfocándose en vender directamente al consumidor sin intermediarios.
Esto se conoce como direct to consumer: vender a través de su página, su aplicación y tiendas propias. En teoría, Nike iba a ganar más dinero, controlar mejor la marca, tener más información de sus consumidores y evitar compartir ganancias con intermediarios.
Nike empezó a descuidar tiendas deportivas, grandes distribuidoras, cadenas comerciales y socios históricos para concentrarse en venderle directamente al consumidor.
Mientras tanto, marcas como Adidas, New Balance y ASICS aprovecharon el espacio que dejó Nike y empezaron a ganar participación en las tiendas, atención del consumidor y participación en el mercado.
Nike parece haber entendido su error y tomó nota. Las ventas mayoristas están creciendo: subieron 7%, 8% y 5% respectivamente en las últimas tres presentaciones de resultados.
Las ventas mayoristas son cuando Nike le vende sus productos a tiendas, cadenas comerciales y distribuidoras. Esto indica que Nike está reconstruyendo relaciones comerciales, recuperando de a poco su espacio y quiere volver a dominar el ecosistema deportivo.
Las ventas dejaron de caer fuerte, pero las ganancias sí siguen deteriorándose. Las ganancias por acción cayeron de 0,54 centavos de dólar en el primer trimestre de 2025 a 0,35 centavos de dólar actualmente.
El margen bruto de la empresa está golpeado. El margen bruto es el dinero que le queda a la empresa después de fabricar el producto, sin contar los costos de producción. Por ejemplo, si vende una zapatilla a $100 y fabricarla le sale $60, el margen bruto es de 40%.
Nike está aplicando más descuentos y rebajando productos para volver a venderlos y posicionarse nuevamente. Está pagando las consecuencias del error logístico y se está reposicionando poco a poco.
La competencia obliga a Nike a competir más agresivamente, lo que requiere aplicar descuentos y ganar menos dinero.
El mercado chino siempre fue muy demandante de productos de Nike, con consumidores premium y altos márgenes de ganancia. Las ventas en China vienen bajando en las últimas tres presentaciones de resultados: 9%, 7% y 8% respectivamente.
Nike es una de las marcas más reconocidas del planeta y eso no va a desaparecer de la noche a la mañana. Vende 46.000 millones de dólares por año, tiene logística global, acuerdos deportivos, atletas propios, marketing y distribución mundial.
La empresa tiene caja y liquidez: en el último resultado presentado, entre inversiones de corto plazo y caja tenía 8.100 millones de dólares. No está cerca de problemas de deuda, no está endeudada, puede seguir invirtiendo, pagar dividendos y recomprar acciones.
Cuando la empresa recompra acciones, quita acciones de circulación y aumenta el beneficio por acción. Al haber menos acciones, hay menos participantes para dividir la torta, por lo que las porciones de torta van a ser más grandes.
Keep RG Inversiones || Ramiro Goncalves in your library
Save the videos and channels worth coming back to, and find them again in one place.