💥POR QUÉ todavía no ha COLAPSADO la ECONOMÍA y la BOLSA?|👉Descubre CUÁNDO va a SUCEDER
These notes were generated by AI and may contain inaccuracies.
Mucha gente se pregunta cómo es posible que la bolsa esté en máximos históricos y subiendo día tras día mientras algunos de los principales indicadores económicos empeoran. Lo que se descubrirá en este vídeo podría tener consecuencias catastróficas para tu cartera e inversiones, o ayudar a protegerlas y beneficiarte del entorno económico que se aproxima en los próximos meses. Esta información es útil para navegar el nuevo entorno económico tanto si inviertes en bolsa como si no.
He preparado un documento extenso de enorme utilidad para inversiones en acciones tecnológicas como las siete magníficas, acciones de inteligencia artificial, índices, fondos del S&P 500, MSCI World, oro, petróleo, depósitos o renta fija. Podría proteger tu riqueza o dejarte arruinado si no lo interiorizas y te adaptas al nuevo escenario.
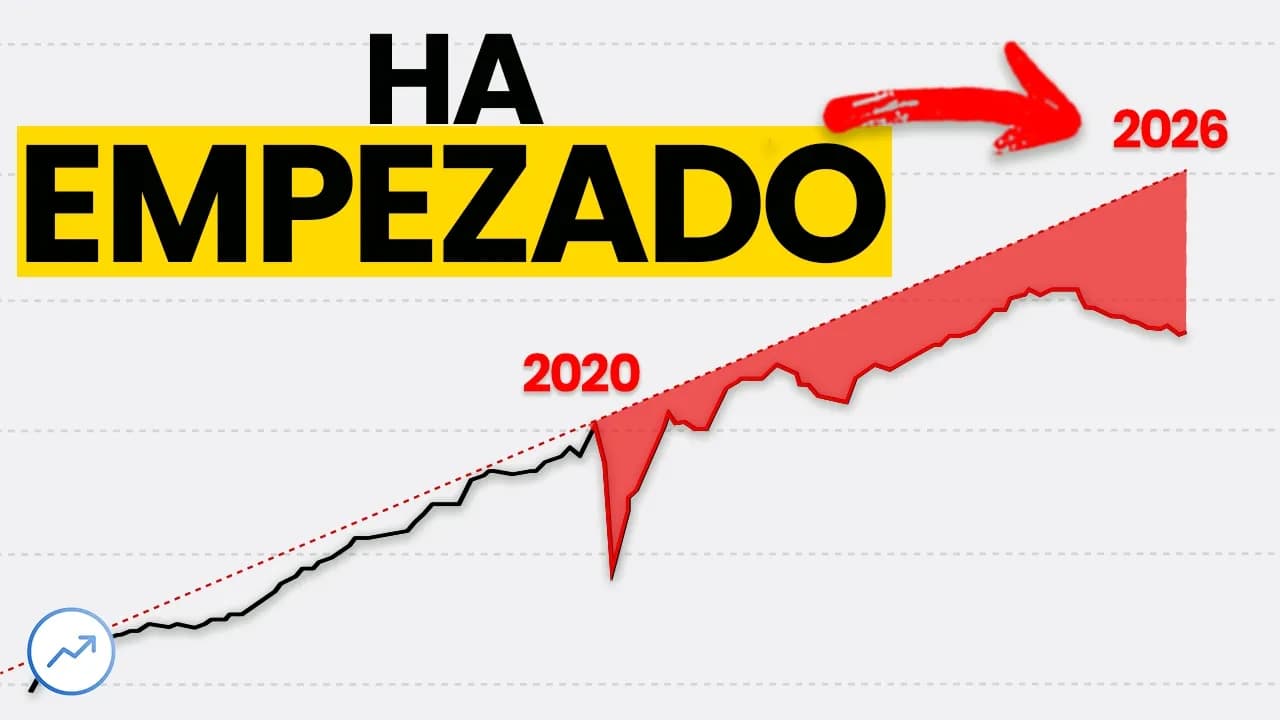
Está sucediendo algo muy raro en la economía mundial, una anomalía histórica poco común: la bolsa sube mientras la economía se debilita. El S&P 500 está en máximos, pero el desempleo en EE.UU. y Europa ha aumentado en los últimos meses, alcanzando máximos de 4 años. Es un indicador clave que anticipa crisis económicas, como nadar a contracorriente, algo que no se puede mantener mucho tiempo.
Mi nombre es Alejandro Estebaranz. Fundé este canal para difundir la cultura financiera y ayudar a invertir mejor. Empecé invirtiendo por hobby con menos de 10.000 €, crecí mi capital con buenos retornos, viví de la bolsa y fundé Trual Investments, regulada por la CNMV, que pasó de 100 inversores a más de 18.000, gestionando de 3 millones de euros a 250 millones actualmente. No para impresionaros, sino para dar certeza de que la información está probada en el mercado.
Hoy aprenderás cuatro cosas críticas:
- ¿Por qué la bolsa sube si la economía se debilita?
- Las tres fuerzas que inflan artificialmente la mayoría de activos.
- ¿Cuándo va a cambiar esto? ¿Cuándo para, llega la volatilidad?
- Cómo proteger inversiones o beneficiarte, con ejemplos de acciones interesantes para el nuevo escenario.
La tasa de contratación ha bajado a mínimos históricos del 3,3% (porcentaje de personas trabajando contratadas en un mes en EE.UU.). Estamos cerca de niveles de recesiones anteriores: 3% en 2008, y niveles actuales en crisis de 2020 y 2008. Niveles de 3,5% son problemáticos y se asocian a crisis como 2020.
Inversores famosos han advertido: Jim Rogers (inversor legendario) predice la peor crisis de la historia en 2026. Jamie Dimon (CEO de JP Morgan) advierte alto riesgo de recesión en 2026, asociado a impresión de dinero artificial que causó alta inflación y subida de activos.
Desde enero 2022 a finales 2022, al retirar dinero del sistema, la bolsa bajó 22%. Ahora imprimen más dinero, pero no puede continuar indefinidamente. Bancos centrales han advertido consecuencias al retirar liquidez para la bolsa, inversiones y economía.
El balance de la Reserva Federal pasó de 8,9 trillones de dólares en 2011 a casi 24 trillones (multiplicado por tres), mientras la economía americana creció solo 50%. No es sostenible. Jerome Powell (presidente de la Reserva Federal) dijo en su última reunión: > "El nivel de deuda actual podría ser sostenible, pero el camino que lleva es totalmente insostenible. No podemos estar consistentemente gastando más dinero de lo que ingresa el gobierno. Nos debemos ocupar de este tema. Es como tomar dinero prestado de las generaciones futuras."
El déficit de EE.UU. alcanza casi 2 trillones de dólares. En Europa, 2-3% de lo que ingresa el gobierno. Dividido por población y familia típica de 4 personas, equivale a endeudarse 22.000 dólares adicionales al año por familia, insostenible a largo plazo (en 5-10 años, 200.000 dólares más de deuda sin más ingresos).
La inteligencia artificial (IA) infla artificialmente activos, desconectando el mercado de la economía real. Artículo de Universidad de Harvard: en 2025, mayoría del crecimiento de EE.UU. por inversión en centros de datos, chips y semiconductores; sin eso, crecimiento solo 0,1% (al borde de recesión).
Standard & Poor's: 80% del crecimiento de la demanda doméstica privada de EE.UU. en primera mitad 2025 relacionado con IA.
Sin impresión de dinero e IA, la realidad sería diferente. Morosidad en tarjetas de crédito: de 1,6% en 2021 a 3,2% ahora (subió 100%). Personal savings rate: de 5,5% en abril 2025 a 3,5% (bajó 40%), relacionado con crisis previas.
En periodo largo: en 2007 (pre-2008), bajó a 2,2%; en 2022, a 2,5%. Vigilar tasa de ahorro, ya que 70% de la economía es el consumidor americano/europeo. Consumidor no paga deudas (tarjetas, préstamos automóviles), no ahorra, no tiene espacio para gastar más.
Jim Rogers advierte vigilar este factor para saber cuándo sucederá la crisis.
Cada amenaza de crisis, bancos centrales responden imprimiendo dinero (funcionó antes). Implica más inflación: acciones, inmobiliario, materias primas subirán (aunque inicialmente volatilidad).
Clave: invertir y diversificar.
- Exposición a IA (megainversión podría durar 5-10 años).
- Empresas baratas, no en riesgo por disrupción IA (ej. software, intermediarios logísticos, bolsa, real estate).
Ejemplos: empresas que se benefician de IA, empresas tradicionales no afectadas por IA, hard assets (infraestructura: carreteras, puertos, aeropuertos).
IA consume más energía: petróleo, gas, uranio, generación eléctrica.
Precauciones:
- Cuidado depósitos bancarios (pierden vs. inflación, nunca superaron inflación históricamente).
- Bonos larga duración afectados por nueva inflación.
- No 100% concentrado en IA, grandes tech, semiconductores.
- Cuidado bajadas en bolsa: mayores fortunas perdidas gestionando mal bajadas (comprar en rebotes pensando es mínimo, tras haber sido adiestrados en subidas).
McKinsey: IA beneficiará economía (11 a 17-25 trillones dólares, crecimiento 100% próximos años). Lista sectores menos perjudicados: construcción e infraestructuras, lujo (consumidor chino 50% mercado, volverá con riqueza en China/emergentes/sudeste asiático), defensa, aeroespacial.
Compatible IA + infraestructuras. Valoraciones infraestructuras bajaron a media histórica (10-11 veces EV/EBITDA o cash flow).
Global Infrastructure Index (probablemente Global X o similar): a 20 años, 10,5% rendimiento (vs. MSCI World 8,9%, menos volatilidad). Cumple en 17, 15, 10 años. En crisis 2008, bajó 20-22% vs. 55% MSCI World.
Puntos positivos infraestructuras: no afecta IA, valoraciones bajas, buena rentabilidad/volatilidad.
Ejemplos:
- Enbridge: principal oleoductos/gaseductos, 7% dividendo.
- Compañía eléctrica italiana: 6,3% dividendo (sube con IA).
- Transporte ferrocarril: Norfolk, Canadian National Railway (bajaron, valoraciones atractivas).
- Iberdrola (España): 4% dividendo.
Otras: Fluor Corporation (diseño infraestructuras, 13x beneficios); United Rentals (alquiler maquinaria construcción, crecimiento alto, 13x beneficios) vs. bolsas a 23x.
Tendencia: consumidores prefieren experiencias (turismo, ocio, restauración: +65% desde 2019) vs. bienes (ropa, muebles, coches: +12%). Mastercard confirma cambio post-2020.
Aeropuertos se benefician (no aerolíneas, peor en cadena valor). Mejor: aeropuertos, servicios aerolíneas, Airbus, Boeing, mantenimiento/piezas aviación.
American Express: Gen Z/Millennials (84% planea gastar igual/más en viajes que 2025).
Ejemplos aeropuertos:
- AENA (España): irreplicable, monopolio, ingresos no regulados (duty free, restaurantes, parkings). Número turistas aumentará.
- Aeropuerto Toscana/Florencia: subido en bolsa, crecimiento esperado.
- Emergentes: OMAB, Corporación América de Aeropuertos (Argentina, México: potencial turístico playa).
Gente refugia en Walmart (>50x beneficios, doble media bolsa) pese crecimiento bajo (5% anual últimos 3 años).
Empresa de supermercados que crece más que Walmart, 70% más barata. TKR ofrece descuento exclusivo con código ARTE30 (mensual/anual, 15 días).
La compañía en cuestión de supermercados
La compañía Sprouts Farmers opera en el área de la alimentación saludable, una tendencia que crece al 8,5% según estudios de mercado, mucho más que la economía o el gasto de las personas, debido a la mayor concienciación por comer sano. Ha bajado un 60% porque la gente se emocionó con múltiplos elevados como los de Walmart; tras resultados un poco más débiles (no catastróficos), hubo salida de capital. Llegó a cotizar a casi $10 y ahora está a un tercio, con valoración de $6.000 millones.
Sin embargo, la evolución de beneficios por acción es muy buena: pasó de $2 a $3, y para 2025 se espera $5,27, creciendo a casi $6. En los últimos resultados, ventas y beneficio crecieron un 13%; el beneficio subió un 34% porque la empresa recompró acciones al considerarlos baratas. Márgenes mejoraron del 5,3% al 7,2% con iniciativas como marcas blancas (como Walmart o Mercadona), que representan más porcentaje de ventas y tienen mayor margen, atractivas en época de desempleo y problemas para pagar créditos.
De $570 millones ingresados en los primeros 9 meses de 2025, destinó la mayoría ($300 millones) a recompras, casi el 5% del total de acciones para una capitalización de $6.000 millones, acelerando el crecimiento del beneficio. La parte restante se invirtió en abrir nuevas tiendas, viendo gran oportunidad.
Las acciones bajaron pese a datos positivos porque las ventas comparables (tiendas abiertas hace 3 años) crecerán entre 0% y 2% en el cuarto trimestre, aunque abrirán 37 nuevas tiendas (8% de crecimiento). Estas tiendas tienen buena aceptación inmediata, por lo que el crecimiento futuro viene más de abrir más que de ventas por tienda existente. Actualmente tiene 460 supermercados en 24 estados, con potencial para 1.000 a corto/medio plazo (150% de crecimiento en tiendas) más algo de las existentes.
Su plan de negocio (cumplido últimos 10 años): crecer 10% en tiendas, low single digit (2-3%) por tienda, y recomprar acciones.
Algoritmo de crecimiento: 10% por nuevas tiendas + 3% orgánico (inflación alimentos) + 5% recompras = 18% total, como compañías tecnológicas (Walmart crece 5%). Incluso con volatilidad (orgánico 1%, tiendas 7%), recompras mantienen 12%, doble dígito interesante.
Hace unos años, Amazon compró Whole Foods (líder en orgánicos) por $13.000 millones a 30 veces beneficios; Sprouts Farmers tiene los mismos beneficios pero capitaliza $6.000 millones a 12 veces, rango bajo histórico (llegó a 30 veces). Opción asimétrica: múltiplo estable o crecimiento cambia sentimiento.
Grandes tecnológicas invierten masivamente en data centers: construcción mecánica, eléctrica, refrigeración, instalaciones. Inversión física masiva este año; Google subió de $19 billones a casi 50% más; Meta de $110 a $135 billones; Tesla de $11 a $20 billones; Microsoft 20% más; Amazon casi 40% más. Previsiones de constructoras subestimadas, mercado se dará cuenta con resultados.
Vertiv, líder en sistemas de refrigeración para data centers (generan mucho calor), publicó resultados: inversores esperaban 20% crecimiento, pero será 30% en 2026 y posiblemente más. Cartera de pedidos subió 250%, supera 3 veces capacidad de facturación ($15 billones en construcción, 100% más que periodo anterior). Crece 30%, pero tiene trabajo para mucho más.
ES Holdings, líder en instalaciones para data centers (34% de negocio en comunicaciones para ellos), en máximos históricos con valoración baja similar a Vertiv. Segmento residencial bajó por tipos altos, pero se esperan bajadas y rebote. Desde 2023 (inicio boom IA), beneficio operativo duplicó (100% en 2 años, ~40% anual).
Hasta 2028, inversión en data centers crecerá a tasas enormes; financiada por cash flows de negocios tech (Google/Amazon reinvierten 100%+, sin deuda). ES Holdings compra compañías pequeñas para integrar, múltiplos atractivos. Línea data centers crece 24% anual compuesto; desde 2023, se dobló. Recomprando acciones (sin deuda, $88 millones efectivo); últimos recompras $50 millones. Insiders con muchas acciones recompran, señal positiva.
IA puede cambiar rápido; monitorizar evolución inversión sector, ya que si se estabiliza o 2-3 trimestres sin crecimiento fuerte, gente tomará beneficios con consecuencias. No recomendaciones, contenido educativo con ejemplos reales.
ES Holdings múltiplo histórico 15-30 veces beneficios; ahora en alto por crecimiento esperado, riesgo si percepción baja a 20 veces, pero beneficios seguirán creciendo.
Información útil para adaptarse, tomar decisiones, seguir mercado. Compartir con amigos interesados. Suscribirse para más aprendizaje.
Keep Arte de invertir in your library
Save the videos and channels worth coming back to, and find them again in one place.