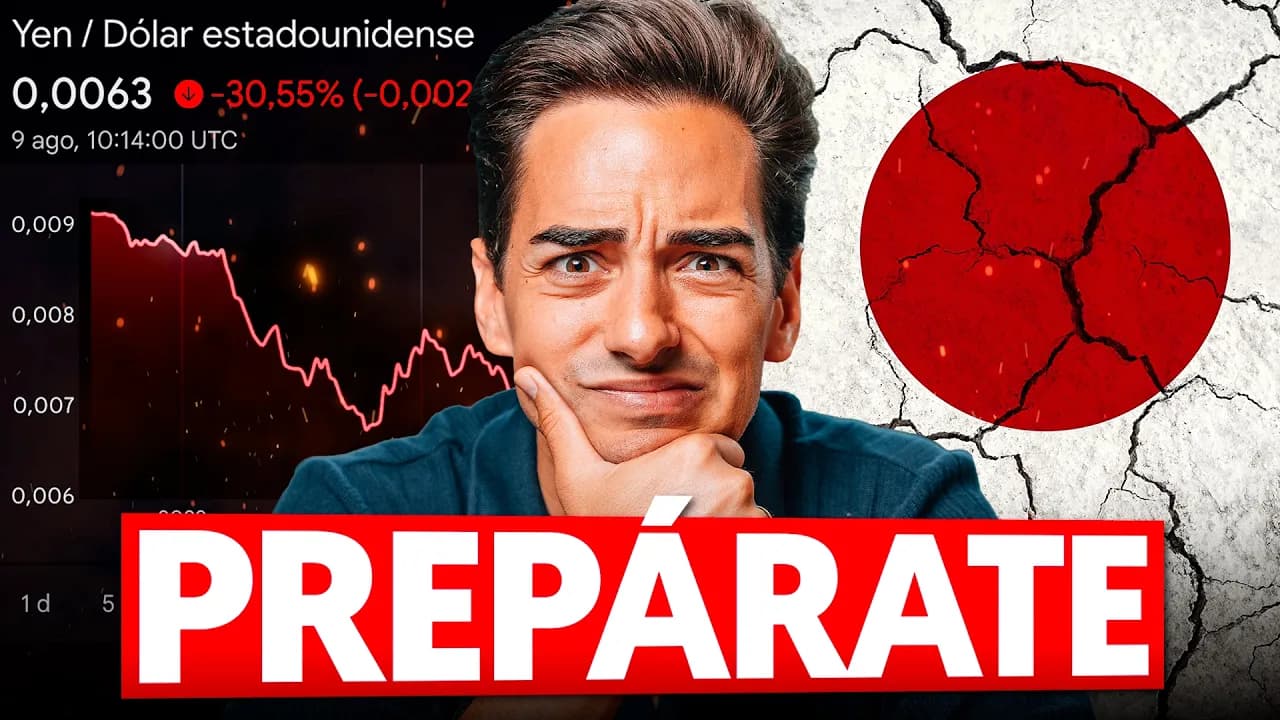
💥JAPÓN y su DEUDA son la MAYOR AMENAZA para la economía y la BOLSA en 2026
These notes were generated by AI and may contain inaccuracies.
Las crisis de deuda son las más peligrosas en los mercados financieros porque se propagan por todo el sistema y generan mayores bajadas. En este análisis se explica la situación de Japón, los dos escenarios posibles y oportunidades, incluyendo un sector beneficiado en ambos casos que ya sube en bolsa.
Japón tiene la mayor ratio de endeudamiento del mundo: 230% de su PIB, casi el doble que EE.UU. y superior a Grecia, que quebró por deuda. Durante 30 años tuvo tipos de interés al 0% sin inflación significativa (alrededor del 1%), pero ahora cambia con inflación al 4,5% y alcista, superior a Europa y EE.UU.
Una vez que el canario ha salido de la jaula, cuesta mucho más volver a meterlo que sacarlo.
El anterior primer ministro advirtió que la situación financiera de Japón es peor que la de Grecia. Las deudas de un país son activos de otros, propagando crisis como en 2008.
Economía de Japón: 4 trillones de dólares, comparable a Alemania, India o Reino Unido (8-10 veces Grecia, 4 veces España).
- 2008 (deuda subprime): caídas >57%.
- 2011 (crisis deuda europea, España al borde rescate): caídas 20-30%.
- 2015 (Grecia): quita deuda, caídas 20%.
Aseguradoras dejan de acumular y venden deuda japonesa. Bono Japón 40 años en rentabilidad récord: de 0,7% (2021) a 3,5%.
Escenarios:
- Dejar inflación libre.
- Subir tipos mucho: autogenera crisis por falta de dinero para pagar deudas.
- Solución intermedia: subir ligeramente tipos y generar inflación.
Yen depreciado 30% vs euro/dólar: turismo barato, beneficia exportadores. Índice Big Mac: Japón similar a Vietnam/Taiwán (Suiza ~$9, EE.UU. ~$6).
Si suben tipos (0,75% a 1%), pagos intereses deuda: de 2 trillones yenes a 7 trillones (era 12% ingresos país; podría doblar/triplicar, recortes gasto, ralentización). Proyección con tipos mercado (3-4%): 25 trillones yenes.
Nikkei sube como S&P 500 sin IA (Nvidia, Google, etc.), beneficia exportadoras industriales líderes con yen débil. Acciones/activos reales protegen; perdedores: deuda Japón, depósitos (pérdida poder adquisitivo, bonos largo plazo).
Promoción: Últimas 36h inscripción Método Alfa (colaboración inversor pro con 14 años + rentabilidad, 27% media anual, ventajas inversores particulares). Cierra mañana 23:59. Herramientas: IA, masterclass.
Mezcla: inflación controlada + tipos suben poquito. Beneficiados en inflación/subida tipos:
- Materias primas (cobre, acero, petróleo).
- Oro/plata en subida libre.
- Compañías calidad que suben precios con costes.
- Inmobiliario.
En Japón (inflación local): sector financiero/bancario más beneficiado.
EE.UU. años 70 (megainflación): bancos subieron mucho por:
- Préstamos mayores (inflación 30% en 3-4 años: de 100M a 130M yenes, mismos costes).
- Subida rentabilidad préstamos (décadas al 0,8-1%; ahora +1% diferencial sobre bonos 2-3% → préstamos 3%).
- Proceso temprano en Japón (Europa ~50-60%, Japón ~10%).
- Economía sólida: sin desempleo, empresas competitivas, bajo riesgo repago.
Bancos japoneses: bien dirigidos, cultura honesta. Antes sin dividendos/recompras (baratos); ahora regulador obliga, valoración baja tras 30 años.
- Banco Santander: 2€ → >10€. ROA préstamos: 0,6% (2021) → 0,8% (2025). ROE: 9% → 13%. Ratio costes (SGA margin): 53% → 49%. Margen beneficio neto: 20% → 27% (+35% rentabilidad). Valor libros: ~6€ → 7€; cotizaba 0,5x (ROE 6%) → 1,5x (ROE 13%).
- BaWAG (Austria): +300%, 10x beneficios.
- Commerzbank, Deutsche Bank (Alemania): x4-6.
Bancos Japón (suben 300-400%, máximos históricos; Buffett en Mitsubishi UFJ, Mizuho; Resona Holdings):
- ROA: 0,2% → 0,3%.
- Costes: 58% → 45%.
- Margen neto: 15% → 20%.
- ROE: 5,7% → 8,6%.
Rentabilidad préstamos Resona: 1,39% (vs bono largo 3-4%); convergerá como Europa (Santander ~2,54%, bono España 10a ~3%).
Empresas pequeñas retrasadas vs grandes. Criterios clave para invertir bancos:
- Recompran acciones, dan dividendos.
- Múltiplos bajos vs valor libros.
- Sensibilidad positiva tipos interés (preguntar ChatGPT).
- Bajo riesgo crediticio.
Mebuki Financial Group:
- Gráfico alcista.
- Info en inglés.
- Retorno accionista: 72% beneficios (24B yenes dividendos + 30B recompras).
- Previsiones beneficios: 100B → 106B yenes (+6%).
- ROE: 7% → 7,5% (resultados nov; +subidas tipos 0,5% → 1%).
Cultura japonesa: conservadora, previsiones en informes = compromiso (siempre conservadoras).
Resultados Mebuki:
- 1ª mitad 2023: 23B yenes, ROE 5%.
- Ahora: 43B yenes (+80%), ROE 8,7% (previsiones hiperconservadoras).
Rentabilidad del Mebuki
La rentabilidad del Mebuki Bank inicialmente era ridícula, con un retorno sobre activos del 0,2% que ha mejorado al 0,3%, pero queda mucho margen de mejora. El ratio de costes bajó del 51% al 35% por el aumento del préstamo medio. Los márgenes netos aumentaron del 16% al 21%, métricas similares a bancos europeos como Santander o Banco Sabadell en España en 2019 con tipos bajos. La morosidad (non-performing loans) bajó del 1,5% al 1,3%, pudiendo cobrar más por préstamos.
ChatGPT define la rentabilidad media sobre préstamos como ingresos por saldo medio de préstamos; en 2024 es del 0,87%, que se doblará o triplicará en próximos años. El valor en libros pasó de 600 a 1000-1100 yenes, pudiendo llegar a 1200-1300. El retorno sobre equity (ROE) subió del 4% al 8%. Cotiza a 1 vez valor en libros (bajo), con rentabilidad por dividendo del 2-3% más recompras potentes de acciones, devolviendo capital a accionistas.
Ópticamente parece un PER de 16, pero la rentabilidad aumentará mucho. Si pasa de ganar 100 billones de yenes a 200 billones, el PER bajaría a 8 y ROE al 13%, valorando a 1,6 veces valor en libros o PER 15-16, con camino por recorrer.
Recordad que aunque esté entusiasmado explicando esto, no son recomendaciones, tenéis que aprender a invertir vosotros mismos. Son compañías ilíquidas, no accesibles en fondos como True Value, pero inversores particulares con estas técnicas y la próxima formación pueden obtener rentabilidades elevadas.
Huroku Financial Group tiene gráfica de subida libre, haciendo máximos históricos. Cada vez más gente se dará cuenta. Banco de 150 años (fundado 1877, época samuráis), conservador tras pasar por todo en Japón. En presentaciones usan mascotas animes.
Séptimo año aumentando dividendos: 200 yenes por acción (+10%). Revisaron al alza planes de beneficio a medio/largo plazo (superconservadores). Primera vez en mucho tiempo, recompran 500.000 acciones por 3 billones de yenes, cambio de mentalidad: ven acciones baratas.
Noticia: nueva subida expectativas, objetivo 2032 de 40 billones de beneficio (revisado +30%), cotizando a PER bajo (conservadores). Beneficio neto +14%, ingresos +10%, convirtiéndose en empresas de crecimiento. Mercado valoraba por debajo valor tangible libros (prefiriendo liquidación).
Rentabilidad media préstamos: 0,8%, subió a 1% con mejora de 0,2%, disparando bolsa. Subirá a 2-3%. Remuneración ahorradores: 0,16% (bajos costes por conservadurismo y relación directa clientes en bancos regionales). Margen préstamos-depósitos: anclado 0,8%, expandiéndose a 0,9-1% (como en Europa/EEUU/España por subida tipos).
Tipos Japón: Q1 2024 al 0,5%, ahora 0,75%; BoJ prepara a 1%, 1,5%, 2%, boost 2-3 años. Valoración: de 0,37 veces valor tangible a 0,7 veces. ROE mejorará a 7-8%. Rentabilidad: 3% dividendo +5% recompras.
Ejemplo de aprovechar megatendencias como inversores particulares. Warren Buffett invirtió en Mizuho, Mitsui Bank. Estas en fase temprana. No recomendaciones, responsabilidad propia; valor de escuela gratuita, invertir en formación rentabiliza x10-30.
Japón: economía sólida, estable, sociedad organizada, honesta, cultura honor. Brokers como Interactive Brokers o Degiro prestan yenes al 1% (cubierto por 3% dividendo), protege devaluación yen (30-40%), inviertes sin desembolsar capital (como Buffett con bonos yenes al 1%, multiplicó x200-300%).
No entrar en pánico por volatilidad Japón: controlado, tipos subirán gradualmente, inflación 2-3%, ratio endeudamiento bajará con inflación.
Plata: movimiento parabólico, posible corrección 3-4% (margin calls futuros). Tendencia oro/plata: devaluación divisas, sube bolsas Japón/Europa/EEUU.
Monument Mining: x4 desde vista, cotiza 3-4 veces beneficios con precio oro.
Cobre: Druckenmiller alcista 2 años, Freeport-McMoRan buen desempeño (40-60, últimos meses).
Nagarro: sin noticias hasta resultados (marzo/abril), blackout periodo fiscal. Valoración derribo: transacciones 15x EBITDA/30x beneficios; crece 6-8% orgánico +IA. Cotiza 5x EV/EBITDA, 8-9x PER (bajará con recompras <7x). Fondo acumula (límite 10%, vendió subidas 45-81).
Riesgo divisa Japón: brokers prestan yenes 1% (cubierto dividendo), sin devaluación. BoJ intervino: yen revaloriza 5-10%.
W Energy (gas natural Illinois): sube por gas invierno (estacionalidad). Beneficio/acción 350 a 550, dividendo sube. Compuesto 8-10%, PER 20: retorno compuesto 11% (3% div +8% crecimiento) largo plazo (5-7 años), protegido inflación. Mejor si PER bajo (7-9x) +expansión múltiplo (ej. 15-16x).
Versa (crisis inversa, Buffett): interesante, no cambia futuro.
Power Solutions: demanda generadores data centers alta (Caterpillar buenos resultados). Especulativa: bajará si para IA, corrigió por cuellos botella (solucionando).
DVA: 0,3x ventas, valor adquisición 0,7x.
New Princess: blackout fiscal hasta marzo resultados/integración/adquisiciones. Directiva/accionistas 60-70%, poco flotante. Sector consumo baja (miedo debilidad: Kraft Heinz 30-23, Ormel bajada libre). Carrefour pinta mejor. Valoración colchón: 2-2,5x EV/EBITDA (vs. Ormel 11x, Ebrofoods 7x PER13). New Princess 4x PER, subió márgenes noviembre pese ventas orgánicas bajas (deflación Europa). Ebrofoods ventas -1,4%, márgenes bien.
Sí que es verdad que le bajaron las ventas orgánicamente un poco, pero es por la deflación, porque tienen que bajar los precios, pero también le baja los costes, con lo cual mantiene su rentabilidad. Ebro tampoco es que vaya a crecer demasiado, es muy buena compañía, tiene un poquito de deuda, pero New Princess, por ejemplo, tiene caja neta, también va a crecer y está a una tercera parte de esa valoración. Nomad Foods, a pesar de ser una empresa europea de alimentación congelada, tenía un poco de deuda y simplemente los inversores por haber decrecido este año un poquito el resultado, ha bajado un 2% las ventas, el beneficio le ha bajado un 13%, pero se espera que al año que viene vuelva a crecer el beneficio entre un 3-4% y el margen más o menos estable.
Todas estas bajadas es lo que ha hecho que los inversores no inviertan y ya sabéis que las acciones a corto y medio plazo se mueven mucho por modas, por los sectores que están más de moda. Ahora mismo la plata está de moda, el oro, las empresas mineras de oro, las de plata, está todo en su vida libre y eso hace que atraiga más inversores esa subida de precio a corto plazo, porque al ser humano le gusta ganar dinero muy rápido. Cuando la gente ve que un sector es problemático, está débil, todas las acciones bajan, dice "no invierto o si he invertido, mejor vendo porque el mes pasado bajó, hoy sigue bajando y mira, este otro sector sube". Por eso ocurren estos ciclos en bolsa, igual que el sector financiero de Japón, la gente no lo quería y de repente cambia la situación. Hace 5 años nadie quería empresas mineras de oro y hoy están todas subiendo y aún así la valoración sigue siendo muy baja en relación al precio del oro.
Raquel dice, "¿Qué broker?". Os aconsejo Interactive Brokers es lo mejor siempre para inversores particulares, solo que no tiene atención personalizada. Como alternativa, Renta 4 es muy buena si queréis más atención personalizada, siguen siendo más competitivos que los de un banco tradicional, pero Interactive Brokers es más de hágatelo tú mismo, como ir a IKEA, tú te compras el mueble, te lo montas y tienes algo muy bueno a un coste mucho más bajo. Podéis ir a empresas que os monten el mueble, lo veis en una exposición todo muy bonito y luego a muebles de lujo es otro tipo de servicio. Decidid vosotros. No nos pagan y hay muchos brokers online de bajo coste muy buenos. Clicktrade no lo conozco, os hablo de experiencia solo, al igual que en la escuela, en el canal, solo recomiendo algo si lo he hecho, es bueno para mí y me ha ido bien.
Es igual que la formación del método alfa. Llevo conociendo al fundador muchos años, sé lo que es capaz de hacer, es impresionante. Hemos hecho algunas clases con él en la escuela en años previos y la gente quedó impresionada. Aunque tenga 15-20 años de experiencia invirtiendo, voy a esta formación yo mismo también como alumno. Le dije "haz esto, esto y esto, porque es lo que a mí me interesaría aprender". Si es bueno para mí, va a ser bueno para vosotros. Contratar a un profesional a este nivel vale 500€-1000€-2000€ la hora, pero por una hora vais a tener toda una formación completa, 12 meses con un inversor de este nivel, casos de inversión mensuales, dos o tres casos, dándole seguimiento en tiempo real. Dos semanas intensas con ocho módulos donde os enseña todo según directrices para inversores privados. No podéis salir a la esquina y traer un inversor de este nivel. Es un privilegio, si podéis hacer la inversión y es el momento correcto, os recomiendo que lo aprovechéis.
Pago suscripciones a servicios de análisis de pequeñas compañías, algunos valen 4000€ al año o 5000€ al año, pago varios y publican 10-12 cosas al año, una o dos interesantes que ya me han rentabilizado la inversión. Con que saquéis una, dos, tres cosas, accedáis a una nueva oportunidad, se rentabiliza solo. Warren Buffett dice que es la mejor inversión que podéis hacer como inversores: invertir en información.
Prologis en Japón. Logistics real estate, posee almacenes logísticos. Creciendo mucho, a 40 veces beneficios, 100 veces free cash flow, esto tiene que estar con un crecimiento impresionante para merecer la pena. Crece un 8% anual, márgenes buenísimos, ingresos muy recurrentes una vez construida la red, pero ojo, 8% de crecimiento y pagar 40 veces beneficios tiene deuda, retorno sobre equity muy bajo. En Japón está muy polarizado, ha entrado muchísimo dinero a los índices, a las compañías más grandes del mundo y eso le puede afectar. Esta empresa no es de Japón, a lo mejor cotiza también allí. Hay que verla por FFO si es un REIT, no está tan cara, 20 veces. Esto es más razonable, sumáis 8-10% de crecimiento más el dividendo. 43 veces quizás es demasiado, pero si es un REIT de tradición Estados Unidos, se puede beneficiar.
Titanium Transportation, vimos en la escuela, valía el doble o triple y la han pado, de 1,60 a 2,20. Es un poco robo, podría valer 200-300 millones. En Canadá con 75% de votos puedes sacar planes de privatización. En Europa estás más protegido como inversor privado, hace falta 90-95%. Aquí la directiva se asoció con el fondo, Trankist tenía 40%, Loses otro 13%, suman 53%, con 10% más sale adelante. Ejemplo de tremenda inflación en ciertos activos. Sector transporte por carretera de camiones ha sufrido la peor crisis en 3-4 años. Lo bueno es que está mejorando. Indicador tender rejection: tasas altas de rechazo por encima del 10% anticipan aumentos en tarifas spot deprimidas muchos años. Mercado malo 0-7%, ahora 12%, indicador adelantado de mejora. Insiders han aparecido, prima del 45%, porque saben que se ha limpiado la sobrecapacidad.
Hemos invertido los últimos 2-3 meses en Transforce, cotiza en Canadá y Estados Unidos, bajó mucho el año pasado, acumulando las últimas semanas, se recupera de beneficios ajustados. Sale a 24 veces, pero por free cash flow 10 veces y de beneficios deprimidos. Previsiones free cash flow de 700 millones a 800 o más, conservadoras. CH Robinson espera subidas del 6-8-10%. Ingresos crecerán más del 1,7% previsto, costes iguales, recupera rentabilidad del 12% (ahora 7%). Ganará 7-8$ por acción, cotizaría a 16-17 veces beneficios. Precio spot diciembre 2025 vs 2024 subió 54%, octubre-noviembre-diciembre-enero de 2 a 2,30, 248 a 279. Muchas tienen contratos 1-2-3 años, beneficiará al renovar. En EE.UU. XPO, bien dirigida, Old Dominion Freightline, múltiplos más altos pero bajó, cotiza a 200 (bajó de 125), grande, sólida, perspectivas conservadoras, 22 analistas, expectativas bajas: no mejora margen, no aumenta ingresos, provoca sorpresas positivas. Resultados sorpresivos suben 8-10-15%, atraen capital. Ciclo malo 3 años, deberían haber 5-7 años buenos, ganar 7-8$ por acción, cotizar 20-30 veces. Riesgo empresas pequeñas: OPA injusta, pero ganas 40%.
Monument Mining, free cash flow. En curso profesional uno de primeros casos, cinco casos reales, rentabilidad media 80% en microcaps en un año. No para copiar, muestra de aplicar conceptos. Puedes invertir en mineras de oro y cubrir con opciones put fuera del dinero baratas. Último trimestre produjeron 13.000 onzas, x4 = 52.000 onzas. All in sustaining cost 1.515$, neto a 2.000$ oro unos 900$/onza, x52.000 = 200 millones beneficio. Apenas coberturas, beneficia subida oro. Quitar 35% impuestos y costes centrales: 130 millones dólares. Cotiza Canadá, x1,39 = 180 millones CAD free cash flow. Capitaliza 445 millones, a 2,5 veces beneficios. Reservas 8 años, reinvierte en explorar. 60 millones caja ahora, fin año 100 millones, 2026 otros 100 millones = 280 millones caja, neto 180 millones por empresa que genera 180 millones, PER 1 quitando caja. Da dividendos especiales. Acción pequeña, difícil para fondos, ineficiencias. Subió 40-45% un día con resultados, cuando oro ya había subido. Próximos trimestres sorprenderán. Riesgos: producción estable, derrumbe, huelga, jurisdicciones amigables (no Latinoamérica rozando comunismo).
Últimos resultados cashflow 20 millones en 3 meses (oro media 3600$, neto 4000$/onza ahora = 40 millones/trimestre, anual 130 millones). Modelar sencillo: coste extracción, precio oro, spot o cubierta. ChatGPT o IA lo hace en 10-15 minutos. Ejemplo Discovery Silver (Dandy Precios Metals? corregido contexto), más grande 11 billones, PER 13 o 6-7 veces, sin deuda, diversificada.
Gemini bueno alternativa ChatGPT, calidad de preguntas. Grupo San José España, construcción va bien, suelo barato, sector inmobiliario sube, no nuevos permisos. Mucha caja (ver adelantos clientes), free cash flow 6 veces, beneficios 13 veces, working capital beneficiado años buenos. Teleperformance ridículamente barata, 3-3,5-4 veces beneficio, OPAs a 3 veces superior (180-200€), inversores entretenidos con...
Los inversores de bolsa están entretenidos con acciones de IA y esa narrativa, igual que antes con acciones de transporte por carretera de camiones, bancos y ahora empresas de oro. Son todo ciclos, pero quizás tengamos que esperar más tiempo del previsto. Mientras tanto, la rentabilidad por dividendo está bien, un 6%, casi un 7%, y recompran acciones, aunque nos gustaría que fuera más.
No ha habido mayor novedad; las empresas del sector han publicado buenos resultados. Concentrix publicó el otro día y el crecimiento se está acelerando porque venden productos relacionados con IA, aunque el coste aumentó puntualmente por inversiones en desarrollar esos productos. El crecimiento orgánico se está acelerando.
No ha habido novedades en la empresa de hoy. Tuvimos acceso a una entrevista con un insider sobre el SOR report, que desmintió y era un exempleado que ya no trabaja ahí. Los últimos resultados de Constellation Software (muy seguida por la comunidad), Adobe y empresas de software en general han establecido una narrativa absurda de que la IA va a destruirlas.
Por ejemplo, el de Anthropic AI dijo que estamos a 6 o 12 meses de que la IA haga todo el trabajo de desarrolladores informáticos o que el software se programe solo. Son afirmaciones exageradas sin sustento; van a pasar 6 meses y no va a suceder, pero atraen titulares.
Anthropic está en batalla por atraer capital porque tienen negocios deficitarios. La IA como tecnología es increíble y va a evolucionar, pero buscan visibilidad como líderes. Igual que en 2021 con empresas de taxis voladores (drones), que atrajeron capital pero no sucedió nada y la gente perdió todo.
Esto provoca caídas en bolsa: la gente pierde dinero y lo saca para meterlo en empresas que suben todos los días. No se cree del todo lo de Anthropic. Ahora meten en el mismo saco a Teleperformance, Constellation y demás, llegando a valoraciones ridículas.
Empresas como Constellation o Adobe publican buenos resultados igual que Teleperformance, pero no paran de bajar. No tiene posiciones en Adobe, en Teleperformance sí, un 2% aprox. (no como al principio a $200, máximo del fondo).
Adobe a 12 veces beneficios con crecimientos del 9%. Antes mostraron compañías a PER con crecimientos más bajos. Es una empresa dominante; nada de lo dicho sobre IA se ha cumplido, el negocio sigue igual con herramientas complementarias de IA que la gente usa.
Salesforce, negocio recurrente, bajó de $260 a $220, a 14-18 veces beneficios. Algunas tienen truco por stock options excesivas, un coste real.
Por ejemplo, Salesforce: free cash flow de $17.000 millones (o $15.000 millones en 2026), pero con stock based compensation de $3.000 millones, reales podrían ser $13.000 millones. A $21 por acción, múltiplo de 16-17 veces, no cambia mucho.
Atlassian (software en la nube): stock based compensation de 100 millones sobre cash flow operativo de 1.500 millones, deja cero al accionista. Crece 15-20% anual, múltiplos de 26 veces beneficios, pero con dilución no está barata.
Si emiten 15 millones de acciones al año en stock options, diluyen un 5%. Crecimiento del 15% menos 5% deja 10%, pagando 26 veces. Problema cuando la realidad llega.
Hay que ser selectivo. Adobe no tiene tantas stock options, Salesforce un poco, pero no obsceno como Atlassian, Gitlab o algunas de ciberseguridad. Estas empresas de software están en el saco de perjudicadas por IA.
West Pharma (la tenía Bill Gates recientemente): buena empresa, crece 8-10%, pero múltiplo alto (30 veces beneficios). Últimos 3 años beneficios decrecieron, últimos 5 años no lo ha hecho bien. Megainversores se ven obligados, pero inversores privados tienen alternativas en mercado superparizado: empresas grandes carísimas, muchas pequeñas baratas que ofrecerán buen retorno, bajan menos en volatilidad y suben más cuando el mercado cambie.
Aprended del sector financiero de Japón, deuda, temas macro, inflación, empresas bancarias, valoraciones, stock options. Temas que aportan valor.
Recomiendo apuntarse a la formación, única, probablemente no se repita este año. Últimas horas: mañana a medianoche cierran inscripciones (día 28 empieza, este miércoles). Si se toma en serio, asistís, practicáis, multiplicáis varias veces la inversión.
Formación continua de 12 meses (total más de 20-30 casos actuales, incluso donde invierte Alfabult). Información accionable, masticada, para poco tiempo. Un profesional cobra 1.000-2.000 €/hora; aquí 200 horas preparadas de forma accionable en menor tiempo. Espero veros en la escuela. Gracias a alumnos ya inscritos, anteriores. Cerramos plazas anticipadamente. Nos vemos pronto. Un saludo y buena inversión.
Keep Arte de invertir in your library
Save the videos and channels worth coming back to, and find them again in one place.