💥Lo IMPENSABLE está a punto de SUCEDER en las ACCIONES
In a Nutshell
El mercado bursátil no está en una burbuja, sino en un nivel de valoración moderadamente alto (20x beneficios frente a 17x de media), impulsado por el crecimiento de beneficios de la IA que compensa el múltiplo elevado. Las oportunidades reales se encuentran en acciones infravaloradas: empresas pequeñas (15x vs 17x media), compañías con deuda baja y recompras, y sectores específicos como centros de datos privados o líneas de negocio profesionales que el mercado ignora. La estrategia ganadora es comprar empresas con baja deuda, valoración razonable y crecimiento de beneficios, diversificar en 15-20 posiciones y mantener horizonte de 15 años, donde el mercado ha dado 100% de retorno.
These notes were generated by AI and may contain inaccuracies.
Lo impensable está a punto de suceder en el mercado de acciones. Muchas de las acciones e índices han tenido grandes revalorizaciones los últimos meses y los últimos años. El estándar 500 ha subido un 72% los últimos 5 años. El Nasdaq, un 75%. Acciones como Western Digital han subido en solo un año un 300% o ese Kahinix que también estuvo viendo un 400% en 12 meses. Esto genera muchas preguntas al inversor: ¿debería esperar para invertir en esta clase de entorno? ¿Deberíamos tomar beneficios o comprar más acciones? ¿Qué puede pasar en lo que resta de 2026 y el siguiente año en 2027?
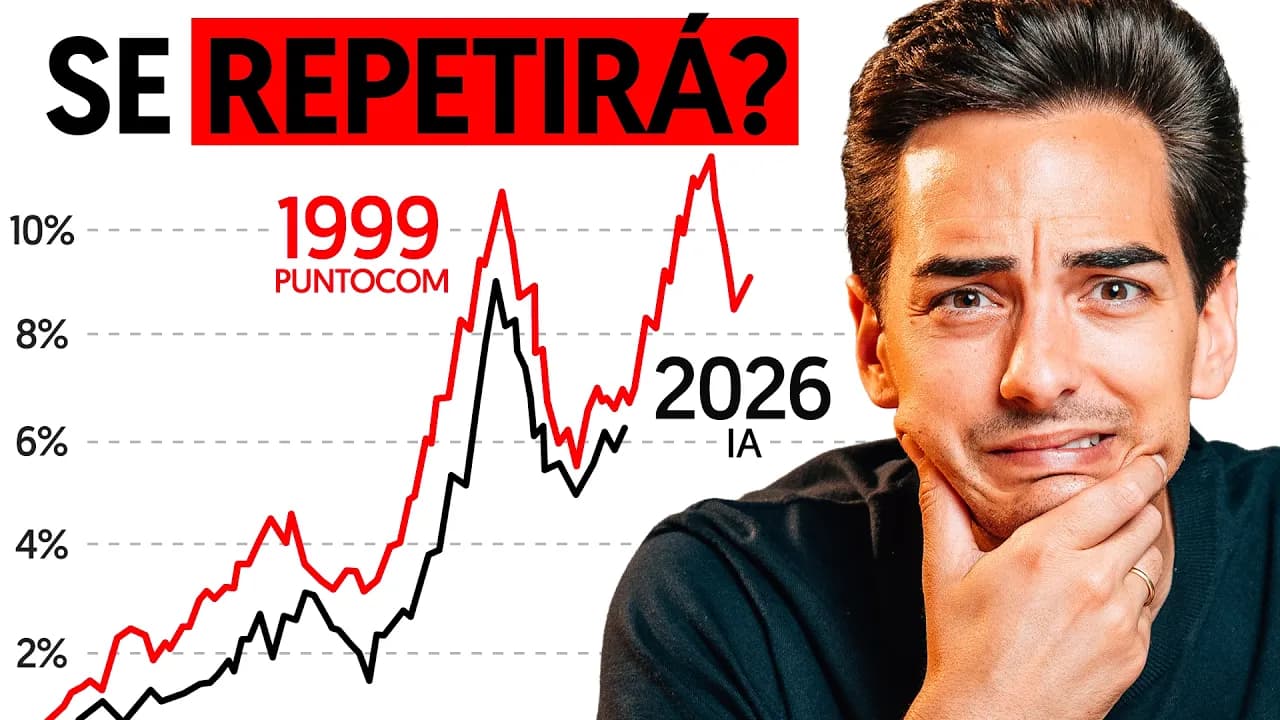
Para poder responder a todas estas preguntas se puede usar un solo gráfico que se basa en la bolsa. La bolsa son personas y las personas son psicología. Este es el típico ciclo de mercado donde hay una primera fase de despegue, una venta pequeña y después hay la atención de los medios, el entusiasmo, la codicia, el delirio y ahí es donde se producen las subidas parabólicas y ahí es precisamente donde está el riesgo. Después suele haber lo que se llama una trampa alcista, que es una corrección. La gente entra pensando que va a seguir subiendo el mercado para después desplomarse y tener grandes pérdidas.
El 2021 se vivió esta fase de codicia precisamente que se está viendo aquí y había indicadores muy muy claros. Sin embargo, al año siguiente se vivió lo que se llama la capitulación, que es esta fase de aquí de una bajada grande. Los índices bajaron entre un 20 y un 30% y fueron oportunidades enormes de compra, como por ejemplo acciones como Google estaban a $90, $100, Meta también estaba a $100 y muchas de las otras grandes compañías conocidas. Microsoft estaba a $200, ahora está $500. Entonces, se ha vivido en estos 2 años de euforia a riesgo contenido y en 2023 se produjo ese retorno a la media donde se recuperaron las pérdidas y desde 2024 a 2026 se ha tenido este gran mercado alcista.
En bolsa hay únicamente tres variables que se tienen que conocer y es lo que determina el rumbo de la bolsa a medio y largo plazo. La bolsa es muy sencilla si se centra en esta parte. El resto son distracciones que pueden llevar a tomar malas decisiones. Estas tres variables fueron publicadas por John Bogel, que fue el inventor de la inversión indexada de los índices del poder invertir en el SP500, en el Nasdaq, en el MSCI igual, lo que hace la mayoría de los inversores ahora. Este señor en 2007 publicó un estudio muy extenso acerca de qué determina por qué la bolsa sube a largo plazo o por qué da más rendimiento o menos.
Los últimos 100 años en este gráfico se puede ver que la bolsa ha dado un 9,6%. Y esto se divide en estos tres factores que están aquí, estas tres flechas que se ponen, que es la valoración, que esto es un poco más especulativo, porque esto depende del sentimiento. Ya se sabe que, por ejemplo, si el estándar 500 de media a todas las compañías gana $200 y la gente decide aplicarle un múltiplo de 20 veces beneficios, pues es 4,000 donde debería cotizar o el múltiplo que sea. Entonces, ¿qué pasa? que este múltiplo pues se suele mover entre 10 y 30 veces, pero siempre suele ser en ese rango.
Lo que se pone aquí es crecimiento de beneficios y dividendos. O sea, retorno de dinero al accionista. Hoy en día también están las recompras de acciones, pero eso lo que hace es que los beneficios crezcan más. Entonces, se puede ver como históricamente la bolsa en 100 años los beneficios crecen a un cinco, los dividendos eran de un 4,5 y por eso la bolsa daba un 9,6. Entonces, la pregunta aquí es como inversores, si se estudia o se centra en comprender cómo van a ser a futuro esta línea verde o este gráfico verde y la parte amarilla, se puede determinar el rendimiento que se puede obtener independientemente de que un año o 2 años se tenga un rendimiento negativo o menor de lo esperado.
Curiosamente en ese estudio, si se fijaba, esto 2007, John Bogel predecía que los siguientes 10 años, dado que la bolsa él consideraba que estaba cara y había menor distribución de dividendos, iba a dar un 7% de retorno. Curiosamente, en este gráfico que se trae de 2007 a 2017, el estándar 500 dio un 5,6, a lo cual hay que añadirle un 2% en dividendos que dio, porque no está en este, esto es un ETF, no tiene en cuenta esos dividendos, sería un 7,6. Fijarse que John Bogel acertó con una precisión extremadamente fiable y certera. Solo se equivocó por 0,6 y dijo, "No va a ser el nueve histórico porque él ha dicho su estudio."
Siempre hay razones macroeconómicas para vender, ya sean conflictos, situaciones de tipos de interés. Aquí hubo la crisis del BX, que ya no se habla de ello. El ébola en 2014, el Brexit, que ya tampoco se habla, siempre va a haber este tipo de situaciones, pero se va a hablar en primer lugar de cómo están los crecimientos de beneficios para futuro, que es lo que va a determinar la bolsa. Dado que si hay una recesión de beneficios o no se crece lo que se espera, pues estamos en zona de peligro. En este gráfico de JP Morgan se puede ver que la media de 2021 a 2025 ha sido que los beneficios empresariales han crecido un 7,6. Históricamente se ha visto John Bogel había estudiado que era un cinco. ¿Por qué? Porque los últimos años la tecnología ha sido una revolución y con la IA lo va a ser más aún. Por eso los beneficios empresariales han crecido más y por eso la bolsa ha ido mejor de la media histórica.
Aparte las empresas en vez de dar dividendos, porque antes la rentabilidad por dividendo era de un 4,5 anual en bolsa, ahora la media es de un dos o de un 1,5 porque se lo quedan, recompran acciones que es más eficiente fiscalmente. De hecho, Warren Buffett, por ejemplo, no reparte dividendos en su empresa. Se ha dicho muchas veces que son mejores las recompras y eso hace que los beneficios empresariales por acción, aquí donde pone EPS, crezcan más rápido que la media histórica. Este año, de hecho, se ve aquí que van a crecer un 24% por esta revolución que se está viendo de la IA, que no solo va a beneficiar a empresas de inteligencia artificial, sino a la mayoría de todo el tejido empresarial. Y eso se refleja en bolsa.
Al año que viene se prevé que las empresas con los planes que tienen crezcan entre un 17 y el año siguiente incluso un 15. Con lo cual las perspectivas de los dos próximos años son muy interesantes, como se puede ver aquí. Además, si se ve este crecimiento ha estado determinado por la siete magnífica los últimos años, en 2021, 22, 23, 24. Se ve la línea verde como en 2024 las siete magníficas crecieron un 40%, sin embargo, el resto de las empresas del estándar 500 o de la bolsa americana y en Europa pasa un poco lo mismo, crecieron un cuatro, un 10, un crecimiento muy bajo. Por eso todo el mundo estaba comprando estas acciones o las que mejor ido y demás. ¿Por qué? Esto no es azar, no es suerte, porque crecen más y han crecido más los beneficios. La gente es donde quiere invertir.
Este gráfico muestra la bolsa americana, que es la línea roja aquí a la izquierda, centraros en la izquierda, en el gráfico a la izquierda primero y la línea amarilla es las bolsas del resto del mundo. Se ve que han subido muy poco comparado con la americana. ¿Por qué? Porque los beneficios empresariales, los earnings, se ve aquí que la bolsa americana se ha multiplicado por casi por cuatro desde 2010. Sin embargo, esto es una realización del 300%. Las bolsas del resto del mundo solo han subido un 80%. ¿Qué han hecho en bolsa? Pues subir en torno a eso, un poquito más, un 100% han subido. Sin embargo, la bolsa americana pues ha subido por cuatro. ¿Por qué? Porque los beneficios se ha multiplicado por cuatro.
En estas estimaciones se puede ver como los beneficios empresariales tanto de Estados Unidos, que es la línea gris, se espera las proyecciones que sigan subiendo. En la eurozona también se esperan por regularizaciones, se ve aquí en 2 años que los beneficios suban de un nivel de 150 a 200. Es una subida del 30% acumulada en aproximadamente los próximos 2 años y medio hasta final de 2028, principios del 29. A lo cual habrá que sumar los dividendos, que no está mal, por esta revolución que se está viviendo de la inteligencia artificial.
Segundo factor que explicaba John Bogel o de los tres factores, cómo está la valoración actualmente. Dado que si se compra por encima de la media, el retorno pues va a influir a la baja. Si el mercado está caro, pues se puede determinar en el gráfico que se hacía antes de la psicología de la bolsa que estamos en euforia y eso podría ser un pico de mercado. Aquí se ve como la bolsa ha subido en los diferentes rangos de valoración. Si se ve este gráfico que se descubre aquí con la última valoración, la valoración futura de la bolsa está a 20 veces beneficios. Esto se puede decir es alto o es bajo. Pues depende. Esto se puede determinar con este otro gráfico. La media de los últimos 30 años, incluso cuando hizo ese estudio John Bogel, es de 17 veces. Ahora estamos en 20, es quizás un 18%, un 20% por encima de la media.
Si se ve otro ratio de valoración que es el per de sealer, que es otro académico que ha hecho muchos estudios acerca de esto mismo, es otra métrica de valoración, la media es 28 y ahora estamos en 40, pues también indica un rango de 25 o 30% de valoración por encima de la media histórica. Si se ve la rentabilidad por dividendos, los últimos años eran un dos y ahora estamos en 1,4, también indica lo mismo, 20 a 30%. Y esto está bien porque se ve que tres métricas diferentes nos apuntan a lo mismo, las tres.
Una burbuja es esto que se ve a la izquierda. Esto es el mercado de Japón a la izquierda, la línea roja. Se ve como la bolsa empieza a subir y se llegó a ir a 90 veces sus beneficios. La bolsa de Japón. Y esto es lo que pasó con la bolsa de Japón que hizo pico en el año 90 en 36,000 puntos el Nikei y esto estuvo bajando durante los siguientes 20 años. La gente perdió 20 años dinero, perdió la mitad de su dinero más la inflación. Ahora ya se está recuperando, ya ha retornado 40 años después prácticamente al nivel previo de la burbuja. Ese es el gran peligro. Pero estamos hablando de niveles de valoración totalmente opuestos. Estamos hablando de 90 veces beneficios.
Aquí se ve que la burbuja tecnológica de Japón comparada con la que hubo en tecnologías en el punto comom en Estados Unidos alcanzó 40 veces beneficios y sí, eso provocó en Estados Unidos 12 años de mercado lateral entre bajadas y la recuperación, pero es que en Estados en Japón provocó 40 años. Es la vida de un inversor prácticamente la vida adulta de un inversor. Entonces eso sí tiene riesgo, eso sí que se tiene que vigilar. Ahora no estamos ni de lejos en esa zona. Los beneficios ajustados nos dicen que son los bancos de inversión 20, pero para ser conservadores sin ajustar más bien estamos en torno a 30. Y ojo, esto puede ser una zona peligrosa, pero se va a ver que estamos en un mercado muy bifurcado en que hay 10, 20, 30 compañías, diría, muy por encima de la media donde están ganando beneficios muy grandes, pero si el tema de la IA se enfría, podría haber riesgo. Y hay otro gran parte del mercado que está por debajo de esa media histórica.
Aplicando también las enseñanzas de Warren Buffett, se puede ver que la bolsa, como se decía, está claramente por encima de la media, un 20%, muy lejos de ser una burbuja, como en los años 80. Incluso en este mercado hay oportunidades, se va a ver ejemplo de cómo las se puede identificar por vosotros mismos. En este gráfico se puede ver que las empresas grandes están cotizando de medias a siete magníficas a una valoración por encima de la media, 24 veces. Sin embargo, empresas pequeñas, que son las más habituales, en Estados Unidos hay 4000 compañías pequeñas cotizando. Ahora se va a enseñar ejemplos muy interesantes. Se ve que la valoración actual está en solo 15 veces beneficios. Es por debajo de la media histórica del mercado de las 17 veces. Si se ve aquí en 2016 estaban más caras, estaban a 18, 16, ve hace 10 años. Y eso que la bolsa ha seguido subiendo porque estas empresas han crecido sus beneficios y la gente no ha prestado atención a ellas.
El estándar 500 prácticamente el 50% está determinado por un puñado de 5 10 compañías, no por 500. La gente no está tan diversificada como podría parecer. Aquí se ve en este gráfico. De todo el estándar 500, un 16% son lo que llaman los hiperescalers, que son las siete magníficas, Microsoft, Google, Meta, Amazon, Netflix, etcétera. Luego están los semiconductores como Nvidia, Micron, Sandis, las memorias, las empresas de memoria, las empresas de hardware que también han subido mucho por el tema de la IA y luego, bueno, un poco de empresas eléctricas y de software. Esto es el 51% del mercado.
Llegamos al tercer punto para determinar la distribución de beneficios. Si las empresas se guardan el dinero y no distribuyen, ¿qué nos están diciendo? Que ven bajo crecimiento a futuro o problemas y quieren guardar liquidez para proteger sus balances, para ver y poder maniobrar en una potencial crisis o recesión. Se puede ver antes, como se decía, que la distribución de dividendos es un 30% menor del histórico, pero hay una explicación real para esto por varios factores. El 50% del mercado, como se ha visto antes, son las siete magníficas: semiconductores, hardware y software. Estas empresas apenas dan dividendo por dos razones y es la mitad del mercado. Están invirtiendo mucho en crecer porque hay una oportunidad enorme por la IA y por eso los beneficios están subiendo mucho y se espera un crecimiento por encima de la media los próximos años. Y además han cambiado los dividendos por las recompras de acciones que son más eficientes fiscalmente, lo cual hace de nuevo que el crecimiento de beneficios, el factor número uno y probablemente de más peso de estos tres esté creciendo más los últimos años.
Se va a ver un ejemplo de lo que es una burbuja en bolsa con el caso de Microsoft, comparando en el pasado con la actualidad. En la burbuja tecnológica era una acción de moda, igual que puede ser ahora Nvidia, por ejemplo, y cotizaba al doble de valoración del SP500. Si el SP500 estaba en 25, pues Microsoft está más o menos en 50. Y luego se ve como cuando se pasó esta época de Euforia volvió a estar a la misma valoración que el SP500, que es lo habitual para Microsoft o quizás un poquito más por encima. Ahora sería el equivalente de que Microsoft estuviera cotizando a 40 veces o 50 veces beneficios porque el estándar US 500 está a 20. Y esto sería para considerar que Microsoft está en el equivalente de aquella burbuja que estuvieran o que subiera de repente a $1,000. Imagínese que los próximos meses se desata un mercado hiperalcista de euforia y se va todo esto a $1,000, Google a 600. Sí que estaríamos en valoraciones de aquella burbuja que provocó luego minusvalías grandes y para recuperar mucho tiempo. Pero de momento no estamos ahí porque primero Microsoft se ve aquí que los beneficios empresariales están creciendo con una predictibilidad y una fuerza grandísima. El año que viene va a ganar casi $ por acción, luego 23 y luego casi 29 y se están acelerando los beneficios por el tema de la IA.
Y se ve que la rentabilidad por dividendo de Amazon, perdón, de Microsoft es en torno al 081, pero que es su media histórica. Lleva muchos años dando el 1% de rentabilidad, no mucho más, porque hace las recompras. Y si se ve la valoración, pues está a 25 veces, que la media histórica es de 29, con lo cual se puede concluir que está por debajo de su media histórica de los últimos 5 años y simplemente un poquito por encima de lo que está la media de la bolsa.
¿Y qué la pregunta es? ¿Qué pasa con la valoración de otras acciones muy populares? Que seguramente muchos de los que estáis viendo tenéis estas acciones, Oracle, Google, Meta, Nvidia. Pues Nvidia, por ejemplo, 18 veces beneficios por debajo de la media del SP500, cuando que estos años estaba en 36. Ha habido tantos titulares de que si está ganando más dinero de lo que debería y demás, pero aquí hay que ser muy experto para firmar de decir, "No, es que la burbuja o la inteligencia artificial es una burbuja, esto se va a parar, no van a invertir." Lo que se ve en el día a día y como usuario es un avance enorme de la IA, de las cosas que hace, alucina ya muy poco y hace tareas increíbles y las empresas lo están empezando a usar. Por otro lado, el coste de la IA. Antes se decía, "No, es que es una burbuja porque es muy cara la IA." Está bajando muchísimo el coste de usar la IA para las empresas. Entonces son cosas que la IA también muchas empresas lo van a empezar a rentabilizar con publicidad. CH GPT lo acaba de introducir. El principal motor de Google estos años es la publicidad, pero pensad el potencial para las empresas de anunciarse en un CH GPT porque no es como algo que tú le has dado tus intereses a Facebook, a Instagram de oye, me gusta es skiar y te salen productos de ski. Es que la gente le cuenta su vida a HG GPT, sus intimidades, incluso cosas que no compartirían con su pareja o familiares. Se lo confiesan a HGPT. La gente lo usa incluso para tomar decisiones vitales. Imagínese el valor eso que tiene para una empresa porque le estás confesando tus deseos, tus inquietudes, tus intereses más íntimos y de una forma muy potente. Eso puede ser un motor simplemente a nivel de publicidad y luego ya está el uso empresarial que se le haga y la gente no habla de eso porque solo pues lo otro atrae más titulares.
Aquí se ha hecho este gráfico donde se puede ver si respecto a la media están por encima o por debajo. Oracle, Nvidia, Meta, se puede ver que está con descuento respecto a la media de mercado. Netflix está ahí neutro. ¿Cuál es la única que está muy por encima de la media? Apple, curiosamente, y curiosamente es la que menos crecimiento de beneficios tiene. Por eso Warren Buffett está vendiendo estas acciones. ¿Y dónde está invirtiendo? En Google. Google está un 20% solo por encima, pero con un crecimiento muy superior al de Apple y encima una valoración más baja. ¿Por qué Bacman, otro famoso inversor, está comprando Netflix? Porque crece más que la media y está la valoración, pues en la media o por debajo o otros inversores que están comprando meta, Nvidia. Entonces, todo esto al final se puede construir vuestra propia cartera muy potente y además hoy en día se tienen herramientas muy interesantes para hacerlo de una forma sencilla, incluso siendo principiantes.
Y luego está el miedo a la subida de tipos, que es el gran tema de esta semana. Los tipos de interés siempre han fluctuado los últimos 100 años. Se ha vivido una época pues de interés baja, pero en 2022 y 23 estuvieron subiendo los tipos y la bolsa siguió subiendo. O por ejemplo de 2015 a 2019 estuvieron subiendo los tipos y la bolsa subió casi un 50% esos años. Entonces, afirmar de que cuando sube los tipos la bolsa baja, pues se ve ahí que en el estudio este que hizo John Bogel no incorporó esa variable, eso simplemente afecta un poquito a los beneficios empresariales, pero es que encima si se investiga el nivel de deuda que tienen las compañías cotizadas está muy por debajo de la media histórica, con lo cual la su de tipos pues les afecta más bien poco a los beneficios empresariales.
Y además la pregunta que puede ser como aquí en la imagen, ¿qué pasa si se invierte justo en el peor momento? Cuando el desastre está a punto de suceder, pues no debería suceder mucho. Si se tiene la típica recesión donde los beneficios bajan un 10, el múltiple de valoración un 20, como se ha visto antes, pues sería una bajada del 30%. Está bien. Este es el precio por invertir en bolsa, es decir, temporalmente se gana menos porque aquí se ve la bolsa históricamente no sube línea recta, que es la línea roja, sino que los beneficios empresariales, que es la línea azul, pues varían. Pues puede que ahora están aquí, corrijan un poco,
La bolsa va a replicar el comportamiento de los inversores cortoplacistas y va a bajar, porque así es como funciona el mercado, y luego seguirá subiendo. Si se aprovecha para comprar cuando la bolsa baja, se ganará dinero.
Este gráfico presenta una tabla con los mercados bajistas y los meses para recuperarse. La mediana de recuperación son 20 meses, menos de 2 años. La duración del mercado bajista, el VR market, tiene una media entre 18 y 21 meses, aunque hay otros más largos y otros más cortos. Aquí están incluidas burbujas que se podrían evitar seleccionando acciones propias, reduciendo bastante la duración de estos mercados bajistas. Con sentido común, debería durar entre 12 y 20 meses como máximo.
El inversor puede pasar un mal año a cambio de disfrutar del típico mercado alcista, que dura 5 años de media históricamente. El mercado bajista típico dura un año, mientras que el mercado alcista típico dura 5 años de media.
La forma más segura de ganar en bolsa, de ganar siempre, es invertir a largo plazo. A 15 años la bolsa americana ha dado 100% de retorno y en Europa prácticamente sucede lo mismo. Esta estadística aplica en mercados desarrollados, no en bolsas exóticas como la de Tailandia, que son economías más débiles y menos establecidas.
La fórmula para ganar en bolsa consiste en comprar empresas con baja deuda, valoración razonable, que distribuyan beneficios o los reinviertan en crecimiento. Esta es la fórmula que recomienda Warren Buffett. Diversificar la cartera es una de las pocas cosas gratis en el mundo de la inversión que tiene beneficios a cambio de nada. No es lógico comprar tres o cinco acciones en cartera porque se puede equivocar en tres o cuatro y tener pérdidas enormes. Comprando entre 15 y 20 diferentes de estas buenas empresas con baja deuda, se tiene resuelto.
Mantener el objetivo a largo plazo. Evitar mirar noticias, titulares y artículos. Aislarse lo máximo posible. Si se tienen aplicaciones de noticias, borrarlas y ser consciente de cuándo se está consumiendo esto. No está prohibido, pero puede afectar al bolsillo. Si la bolsa baja, verlo normalmente como una oportunidad. Si una empresa buena no le está pasando nada y va a crecer los beneficios, y en herramientas como TKR se puede observar cómo va a evolucionar con las estimaciones, suele ser una buena oportunidad.
Recordar que se tiene el código 30 hasta el 12 de octubre con un 30% de descuento tanto en planes anuales como mensuales. Se puede aprovechar ahora porque hasta 2027 no va a haber más promociones.
Se van a enseñar tres compañías muy curiosas y superinteresantes en el mercado actual. Una de ellas es una acción de altísima calidad con un potencial de subida de casi el 80% según Boss Capital, un hedge fund que tiene resultados impresionantes durante casi 15 años invirtiendo. Otra es una acción de inteligencia artificial que cotiza a menos de $1 y que podría subir entre $11 y una valoración de $30 según este hedge fund, incluso habla de valoraciones de hasta $30 por acción. Y una empresa muy conocida de un producto de consumo que todos conocen, pero que mucha gente no sabe que cotiza en bolsa, y que se está acelerando el negocio con crecimientos de beneficios por acción, y cotiza con un alto descuento.
Boss Capital es un hedge fund especializado en estas pequeñas compañías que están muy baratas en Estados Unidos. Tiene resultados impresionantes los últimos 14 años e invierte precisamente en buenas compañías pero a precios bajos. Desde que se lanzó este hedge fund tiene un rendimiento del 16% neto de comisiones, pero bruto, que es lo que interesa para medir cómo lo está haciendo, probablemente es un rendimiento del 23% anualizado. Esto es prácticamente que este fondo antes de esas comisiones triplica el dinero de los inversores, dobla el dinero de los inversores cada 3 años.
Estos hedge funds publican cartas donde explican sus tesis de inversión cada trimestre y las van actualizando. Se puede ir a la web del propio fondo y descargarlas. En la del Q2 ha publicado cinco tesis de inversión actuales muy interesantes. Con la IA se pueden descargar estas cartas, cargar el PDF en un chat GPT y pedirle que haga un análisis extenso en español de las tesis de inversión de esa carta para inversores, y explica perfectamente aunque se sea principiante y no se conozca mucho de bolsa. Si algún término no se conoce, se puede pedir a GPT que lo explique.
En la próxima formación que se hará se explicará cómo monitorizar, porque se puede copiar a estos inversores, pero luego hay que aprender a monitorizarlo. Se van a dar herramientas muy concretas, que es una fase clave de entender por qué te están subiendo las acciones, por qué te están bajando, que a mucha gente le resulta una incertidumbre y eso ayuda a ganar más dinero y sobre todo reducir el nivel de estrés o empezar a disfrutar más de la bolsa.
En la próxima edición especial que se está preparando, hace casi 2 años que no se celebra, con lo cual hay que estar muy atentos porque probablemente no se va a repetir en años. Los alumnos que la hicieron obtuvieron un valor enorme y gracias a las oportunidades que encontraron con los conocimientos que adquirieron, rentabilizaron el curso inmediatamente, todos siguiendo solo unos pocos módulos de los que se explican con estrategias que dan beneficios todos los años.
En esta formación, uno de los módulos es simplemente un 2% de todo el valor que se va a tener. Se va a dar la lista que recopiló este hedge fund, incluso mejores con rendimientos, gente que está teniendo rendimientos del 30 al 40% anual. Se van a ver estos inversores, cómo encontrar todas sus cartas, todas sus ideas de inversión, cómo se las van actualizando, cómo analizarlas, cómo comprenderlas y cómo hacerles seguimiento si luego se decide invertir en ellas. Esto al final es caminar en hombros de gigantes, te van llevando. Es como ser rémoras en un tiburón. Hay muy pocos tiburones en bolsa, pero las rémoras se ganan muy bien la vida yendo al son de lo que hacen los tiburones. Eso se puede hacer en bolsa, es inteligente, requiere menos esfuerzo, menos conocimiento y se puede aprovechar teniendo menos capital, que es lo que va a estar basado esta próxima edición especial.
Se va a dejar un link en la descripción y simplemente se pone el email y se notifica cuando esté todo listo. Además, como suscriptores del canal se van a tener una serie de ventajas adicionales.
La primera compañía de la que ha hablado este hedge fund es Versigen PLC. Esta es una compañía muy interesante, es una situación especial, también una empresa pequeña que salió a cotizar desde Aptif, que era una empresa de componentes de automóviles. Esta compañía se estuvo viendo en el rango de 30 a $25 con los inversores de la escuela, porque se ven normalmente este tipo de situaciones en directo, y tuvo una revalorización enorme, casi de doblarse en muy poco tiempo, en cuestión de meses. Esto es lo que se puede encontrar fuera de lo más habitual. Entonces este hedge fund ha entrado por aquí, no ha entrado a un precio muy diferente. Afirma haber entrado, creo, en torno a $40, una cosa así, a pesar de haber subido ya la acción.
Lo que hace esta empresa es algo muy complejo en el mundo de los automóviles, que son estos cables de bajo voltaje. Es como el sistema nervioso de un automóvil. Una de las principales fallos mecánicos suele ser con los sistemas eléctricos de bajo voltaje. Suelen ser uno de los fallos, si se comprende un poco aquí o se tiene conocimiento del sector, más frustrantes para un mecánico, para las marcas, de resolver, porque a veces se generan pequeñas corrosiones, fallos, campos magnéticos que las marcas se vuelven locas para detectar cómo es. Y ninguna marca hace esto mismo. De hecho, prácticamente la mayoría de fabricantes del mundo son clientes de Versigen porque es la empresa líder en la fabricación de estos sistemas de voltaje.
Pensad que el sensor de aparcamiento tiene que tener un cablecito conectado a una batería y luego conectado a la pantalla que te avisa y pita. Sensores de conducción autónoma que cada vez están más en auge. Cada vez los coches tienen más tipos de sensores, mecanismos o automatismos, con lo cual es un sector en auge.
Esta compañía, para que os hagáis una idea, es el único suministrador de este tipo de cableado para empresas como Ferrari. Ni incluso una empresa con la calidad de Ferrari se atreve a hacer sus propios sistemas. Prácticamente uno de cada seis vehículos que están circulando por la carretera lleva los sistemas de Versigen. Además, hay una oportunidad muy grande porque a medida que haya vehículos más híbridos o puramente eléctricos, el contenido de este cable es un 70% superior, el contenido de alto voltaje y también con la automatización. En el momento que tengamos más sistemas de conducción autónoma, esto no va a parar de subir.
Cuando se escuchan en un coche sistemas de alto voltaje y bajo voltaje, alto voltaje es el cable gordo. Cuando se ven los típicos vehículos eléctricos que están cargándole y se ve el cable gordo, esos son sistemas para dar potencia normalmente a un vehículo. Entonces ahí la compañía está presente, pero no es tan fuerte, pero le va a beneficiar esa transición a híbridos y vehículos eléctricos. Pero también luego están los sistemas de bajo voltaje, que es simplemente para llevar un pequeño hilito de energía muy delgadito, pero es extenso. O sea, un coche puede tener, como se ve aquí, kilómetros de cables de bajo voltaje y todo esto hay que suministrarlo, instalarlo, probarlo, testearlo, hacerlo, diseñarlo en colaboración con los fabricantes y la empresa está muy integrada, no pueden prescindir fácilmente de ella.
Además, el contenido, a pesar de que es constantemente una deflación en los vehículos, el contenido por cada coche va a ir aumentando estos próximos años. La empresa es una empresa de valor que se llamaría, no va a crecer mucho, no es como una empresa de inteligencia artificial, pero está ahí. Entonces, este hedge fund ha tenido mucho éxito invirtiendo en estas tesis de inversión de decir, yo compro algo que está a seis veces beneficios, pienso que está a 12, cuando la acción se dobla vendo y hago beneficio. Esto es una forma de invertir y la ha hecho Warren Buffett también de ganar dinero.
La otra forma de ganar dinero en bolsa es decir, bueno, yo compro una empresa que no está muy barata, está a 20 veces beneficios, pero aquí la tesis es una empresa de mucho crecimiento, como sería un Microsoft, un Nvidia. Y ahí se gana no por el múltiplo, que era una de las tres variables que llamamos antes en bolsa, sino por el crecimiento de beneficios, que es otra forma de ganar dinero en bolsa. Y hay la siguiente tercera, que se os ocurre es decir, bueno, yo compro una empresa que ni crece ni tampoco a lo mejor está muy barata, pero ¿qué pasa? Que se puede ganar dinero con los dividendos y que me reparte dividendos. Pues tienes las tres vías. Imagino que una empresa cumpliese las tres, pues es mejor. Seguro que va a ir muy bien en bolsa.
La empresa, además, prevé que van a expandirse sus márgenes, lo cual es síntoma de que el negocio está mejorando o su posición competitiva está mejorando. Y de hecho, los últimos resultados ya lo confirman. Aquí vemos los últimos resultados como el margen ha pasado de 9,8 a 10,2. Las ventas han crecido un 10%. El beneficio por acción ha crecido un 13% a casi $4. Esto es en tan solo 6 meses analizado, pues es cerca de $8 por acción y la acción cotiza 45 con lo cual es múltiplo de apenas menos de seis veces beneficios.
Ahora vamos a ver este rango de valoración. Cotiza solo cinco veces EBITDA o esos seis veces beneficios. Recordad que la media de la bolsa está actualmente en 20. Es más del triple valoración. Está creciendo incluso con fabricantes chinos que están ganando cuota de mercado. También son clientes de la compañía. Tiene además una baja deuda y está recomprando acciones porque la propia empresa ha manifestado que cree que cotiza por debajo de lo que debería.
Aquí Boss Capital en esta carta lo que explica es decir, simplemente los beneficios de los próximos 2 años y medio equivalen al 30% de lo que capitaliza. En su escenario base establecen un precio de valoración de $83, que lo hacen basándose en un múltiplo de valoración de 10 veces beneficios, que podría ser conservador y de ahí establecen que podría tener este upside del 78%.
Aquí si vais a echar GPT podéis hacer una tabla y le decís, "Oye, hazme una escena de valoración por EV EBITDA". Y os lo saca perfectamente. Entonces, el rango de valoración de Boss Capital es este de aquí, de siete veces EBITDA y llega a esa misma valoración de 84. Hoy en día, gracias a la IA y lo vamos a incorporar mucho, la próxima formación va a ser muy potente en esta área. Vais a tener herramientas infinitas, que es que invertir, analizar acciones se convierte casi en apretar un botón y que la IA os lo diga y os vamos a dar todo mascado, todo hecho para que lo tengáis sencillísimo para que incluso personas que tienen muy bajos conocimientos puedan acceder a un nivel profesional de inversión.
Aquí lo que le dije a la IA es, "Oye, hazme una tabla con la valoración y principales métricas financieras de los comparables de Versigen y te lo saca perfectamente", porque además le puedes decir, "Oye, vete al informe oficial y los comparables que mencione". Entonces, menciona dos compañías chinas, japonesas, perdón, Denso y Sumitomo. Veis aquí que por ventas Versigen es de las más bajas 0,5, esas están a 1,2, por valoración de PER también la más baja, márgenes y sí que es verdad que tiene un poquito más de deuda que las otras, pero vemos que la valoración de las otras, eh, por ejemplo, Moderson está a 30 veces beneficios, Sumitomo, eso que es Japón, está casi a 18 veces y aquí sale 8,8, pero realmente ajustado porque la IA no tiene en cuenta las estimaciones es de seis, es un poco menos, entonces hay una discrepancia y por eso este hedge fund usa de valoración pues otros comparables como Denso o Active, que son 11 o 12 veces beneficios. Y él dice, "Bueno, yo incluso valorando conservadoramente a 10, pues le sale un upside de $83".
Con lo cual es una forma muy clara de ver como si sabéis dónde buscar herramientas que os pueden ayudar, podéis tener información para tomar decisiones muy buenas. Y eso es que reduce menos trabajo, menos esfuerzo, ahorro de tiempo, rentabilizas tu dinero, más rendimientos, ganas más habitualmente en bolsa. Todos sabemos esa sensación que gusta tanto de decir, "Oye, estoy ganando consistentemente, mis tesis de inversión se cumplen y el mercado me da la razón". Pues es una sensación muy placentera, que no solo en bolsa no solo es ganar dinero, sino que la otra parte de sentir que estás disfrutando, divirtiéndote, porque al final ganar pues es una componente muy importante, pues es muy valiosa.
Las previsiones de Versigen indican los analistas en torno a casi $9 por acción para 2028. Entonces ahí pues podríamos hacer esa valoración como hemos visto antes de cara a esas previsiones.
La segunda compañía relacionada con inteligencia artificial que menciona este hedge fund es Rackspace del ticker RXT. Tiene un gráfico un poco curioso porque estaba a $1, subió a siete y ahora corregido, y ahora aquí es donde está entrando este nuevo fondo. Esta empresa tiene centros de datos tan en boga hoy en día y tan populares.
¿Qué pasa con Rackspace del ticker RXT? Este hedge fund le interesa esta compañía y es una tesis muy interesante porque volver a construir los datacenters que posee la compañía valen más de lo que capitaliza en bolsa, incluyendo la deuda. Con lo cual un comprador interesado podría decir, "Oye, pues yo en vez de construir estos datacenters, compro toda la empresa entera en bolsa". Entonces eso ya él dice que le aporta un cierto margen de seguridad.
Hay que recordar que es una empresa apalancada, o sea, que tiene mucha deuda. De hecho, la deuda es mayor de lo que capitaliza. Esto magnifica el retorno, pero también el riesgo. Por eso esta acción es tan volátil en bolsa y sube y baja mucho. Y por eso este hedge fund toma una posición pequeña del 2% de su cartera, porque sabe que puede multiplicar por tres, cuatro, cinco veces, pero que también hay un riesgo de pérdida, solo que él considera que es asimétrico en el sentido de que pues puede ganar más de lo que puede llegar a perder.
¿Qué le pasó en el pasado para que bajara? Que la gente cambió de lo que se llama los centros de datos privados a públicos. Los públicos son los que poseen AWS, los que posee Google y ahí van todos los clientes de Google en un mismo centro de datos, pues se procesa y se almacena información de yo que sé, Ford, General Motors, de Telefónica, quien sea. Los centros de datos privados que tuvieron un declive estos años eran al revés. Era una empresa como Rackspace, te construía un centro de datos y te garantizaba que ahí solo estaba tu información y se procesaba ahí. ¿Qué pasa? Que Amazon o Google tenían más escala y podían ofrecer más barato estos a sus clientes. Entonces, la gente decía, "Bueno, no me importa que mis datos estén compartidos, me los custodian bien". Entonces, tuvo un periodo muy difícil, pero esto como todo está cambiando y todos son ciclos, está cambiando por la IA. Vamos a ver por qué.
Además la compañía ha hecho una nueva asociación con Palantir, ahora vamos a ver porque es interesante y con AMD. De hecho, subió mucho el, si veis el gráfico, por el acuerdo con Palantir y luego la segunda subida potente fue con el acuerdo de AMD.
Aquí veis que AMD ha hecho un acuerdo para construir centros de datos de 30 MW y esto se factura entre 15 y 20 millones de dólares anuales con unos márgenes arriba del 50%. Y Palantir, ¿por qué es interesante ahora los centros de datos privados? Porque con la IA los datos se podrían llegar a digamos filtrar a los sistemas, a los modelos de inteligencia artificial y haber problemas de seguridad. Y se está regulando mucho en Estados Unidos, también en Europa, para que datos sensibles, por ejemplo, una compañía del sector de salud que quiera usar la IA va a tener que usar centros de datos en muchos casos privados para almacenar el historial de los pacientes, porque es información muy sensible. Imaginaros historial también del sistema judicial, del sistema policial, de muchos sectores de la economía que tienen datos muy sensibles, incluso en algunos casos datos bancarios de rating crediticio y demás. O el acuerdo de Palantir está relacionado con el sector de defensa y también de algunas empresas privadas. Datos muy sensibles del Departamento de Defensa de Estados Unidos, que es una industria gigantesca. Pues claro, tú no quieres que Google, además que no colabora mucho, no le gusta mucho el tema de la IA a mezclarlo con el sector de defensa, que tenga acceso a ello o que pueda llegar a entrenar a sus modelos con esa información. Entonces, Palantir lo que quiere son centros privados y Rackspace es justo lo que tiene y es su experiencia montando esto.
De hecho, en los últimos resultados han subido un 5%, pero esto se va a acelerar. El private cloud que sale aquí y el public cloud pues ha ido bien, pero no sigue pues un poco sufriendo esta división de la empresa. El renacer de Rackspace, pues es por lo que comentábamos antes, demanda también temas regulatorios para que la gente tenga en centros de datos privados estos datos y el acuerdo con AMD pues puede aportar entre 75 y 150 millones al año de beneficios.
Y la tesis de inversión de este fondo se está confirmando porque los contratos para estos centros de datos privados están llegando y esto es lo que se llama en el sector los RPOs o las obligaciones de servicio. En el último trimestre en el Q2 vemos que tiene casi 800 millones de dólares en pedidos. Respecto al Q2 del año anterior, vemos que este cartera de pedidos está en 500 y esto llevaba un tiempo ahí aletargado, pero de repente ha despertado y está viendo un renacer de este tipo de servicios de centros de datos.
Los últimos previsiones de la compañía es de 300 millones de EBITDA, pero esto no incluye ese nuevo negocio que va a aportar bastante ni el acuerdo con AMD. Si tomamos el EBIT actual 300 millones, tenemos en cuenta que AMD va a aportar entre 150 y 300 más el tema de Palantir, no es descabellado pensar que la empresa que entre deuda y capitalización en bolsa vale 3.700 millones esté en una valoración de seis veces su EBITDA. Entonces, la pregunta de aquí es, ¿es alto o bajo? Cualquiera de vosotros que estáis aquí podéis intuir ya. Podéis ir a Google y decir, "Oye, ¿cuánto suelen cotizar las empresas que ofrecen servicios de centros de datos?" y os va a responder lo que veis aquí, que muchos de ellos de comparables están en 25 o 30. Sin embargo, son centros de datos puramente de inteligencia artificial, no como aquí que es un mixto.
Entonces, lo que hace este fondo es decir, bueno, yo voy a valorar muy conservadoramente a 10 veces. Y dependiendo cómo evolucione el acuerdo con AMD y Palantir, pues él establece un rango de 11 a $14 en un rango, en un escenario base. En un escenario optimista podría llegar hasta 20 y 30, siempre aquí con el disclaimer de que no son recomendaciones, estas no son estimaciones de este fondo, yo os las traslado y obviamente no se puede responsabilizar nadie de lo que hagan los inversores con esta información, pero lo que queremos es que veáis cómo invierte alguien profesional con información, con tesis de inversión muy interesantes, porque al final es lo que os da poder en el mercado, tener buena formación e información a la vez.
Otro problema es la deuda. Para eso las compañías, si veis en TKR podéis ir al estado de cash flows. Esto es lo que le entra dinero a la compañía. A la compañía los últimos 12 meses le han entrado 100 millones. Ha estado sufriendo. Vemos como ha bajado por ese declive que había en el negocio y se gasta al cabo del año 63, con lo cual tiene un superávit de 40 millones. Pues hombre, estando en beneficio es difícil que una empresa quiebre mientras que siga haciendo beneficio, pero hay que vigilarlo. Esto debería hacer un punto de inflexión enorme y pasar de ser 100 millones a ser 300 o 200 en ese rango si se materializan esos acuerdos que pues están en firme ya y ya se ha empezado a trabajar en ello.
Tesis de inversión muy interesante. Antes de pasar a la siguiente compañía, ya sabéis que podemos tener posiciones o puedo tener posiciones en las compañías mencionadas, comprar y vender en cualquier momento, que invertir en bolsa tiene riesgo y que todo lo que veamos aquí pues es con carácter informativo. No son recomendaciones ni nada y creo que es, ya lo hemos remarcado muchas veces, pero nunca está de más recordarlo.
La compañía de consumo que todos conoceréis es la fabricante de máquinas de café de De'Longhi, aparte de algún otro electrodoméstico y demás. La compañía no ha hecho gran cosa en bolsa. En 5 años se ha revalorizado solo un 14%, lo cual con los dividendos es muy poquito, es un 3-4% anual, porque ahora la gente pues esto como no tiene olor a IA, pues no está muy de moda, pero son compañías que son muy sólidas, que están ahí, que tienen una marca muy potente.
Tienen al final, como se suele decir los americanos, bolsillos profundos para contratar a gente como Brad Pitt y asociar su marca a esa calidad, a lo que busca la gente. A nivel técnico, son máquinas muy bien valoradas en el mercado si seguís un poco, si sois amantes del café.
Están valoradas que la línea comercial de máquinas comerciales que tiene, que es esta que se llama aquí Marzocco, es la que hay en todas las tiendas de Starbucks. Si vais a una tienda de Starbucks, fijaros y vais a ver esta marca. Esto mucha gente no lo sabe, pero es de De'Longhi, la empresa que lo posee. Starbucks, una empresa de billones de dólares, con la capacidad financiera que tiene, no desarrolla sus propias máquinas porque la historia en el mundo del café premium es, yo te voy a trasladar la experiencia italiana. Entonces, qué mínimo que la máquina sea italiana de fabricante italiano y que además sea la de mejor calidad en el mercado. Estamos hablando de que eso es un activo muy grande que tiene.
La tercera línea de máquinas que tiene De'Longhi es esta de Everis. Es la línea de negocio para buffets en los hoteles y demás. Si vais a muchos hoteles, vais a ver este tipo de máquina que permite que una persona que no tenga mucha formación, el típico camarero que está atendiendo, pues te puede hacer un café rápidamente a un cliente y se lo lleva a la mesa, selecciona aquí en una pantalla y se lo hace todo. Un café muy italiano de mucha calidad, pero sin tener que tener tanto conocimiento como un barista profesional de Starbucks o de estas cadenas premium de café.
Esto también está creciendo mucho por el auge del turismo, que es otra mega tendencia de los próximos años que hemos hablado muchas veces en el canal y que es clarísima, y esto también le beneficia a la empresa.
Otro factor clave que me ha llamado la atención de De'Longhi es que está recomprando acciones. Normalmente cuando una familia como esta, que la familia fundadora posee pues más del 25% están recomprando acciones a 40€ 39€ y son muchas, están recomprando al día 500.000€ todos los días están invirtiendo en comprar 500.000€ la empresa 500.000€ 500.000€ para retirarlas porque ellos piensan que puede ser barato y pues está relacionado con ciertos catalizadores.
Aquí vemos otra nota de prensa donde hay más recompras de acciones y esto es de noviembre, perdón, de septiembre, el día 1, 2, 3, 4. Si vemos antes el día 7, 8, 9 es incesante todos los días medio millón, medio millón.
Si aplicamos la lógica del mercado, al final son los incentivos de la gente. Si vemos los últimos resultados son muy potentes, han generado un beneficio de 500 millones de los últimos 12 meses y un crecimiento muy bueno para una empresa de productos de consumo con muy buena marca, el 8%.
Vemos aquí históricamente gracias a TKR que podéis ver 20 años de datos. Como es una empresa muy sólida, a veces como el 2009 vende un poquito menos de máquinas, pero además estas máquinas, tanto sobre todo las profesionales, llevan un mantenimiento, llevan muchos consumibles, las máquinas de casa también. Entonces, bueno, pues hay periodos que crecen más, otros menos, con el confinamiento crecieron un poquito más. Luego hubo un periodo de estabilización porque ya todo el mundo se había comprado las empresas máquinas que necesitaban, pero ahora están entrando esta fase ya de volver a crecer.
La megatendencia del café premium no para y sobre todo están apareciendo nuevas marcas comerciales como Dutch Bros, que están compitiendo muy intensamente contra Starbucks. Pero, ¿sabéis a quién le compran las máquinas todas estas nuevas cadenas de café premium? Al mismo de De'Longhi en la sobre todo con la marca de la Marzocco.
La valoración además la media histórica es 17 veces, pues ahora está por debajo de la media histórica, pero es que encima tiene caja, que es casi el 10% de la capitalización. Si ajustamos por la caja, la valoración baja a 13 veces beneficios.
Si vamos a los resultados los últimos del primer semestre, quiero que veáis algo muy interesante. Todo el grupo ha facturado 1.600 millones. Househall son las cafeteras para uso doméstico, que en primer lugar tienen margen muy pequeño del 13% porque es más competencia, pero es la mayoría.
Ahora vamos a lo profesional que esto es lo interesante. Ha facturado 300 millones, pero fijaros cómo está creciendo. A moneda constante un 40% año sobre año. Esto es crecimiento mayor que una empresa de IA tecnológica y demás. Y con unos márgenes enormes del 30%, tiene casi el triple de margen que la parte tradicional. Esta línea de negocio, aunque solo supone el 18% de todo el negocio, aporta ya casi el 30%, el 40% de beneficio de De'Longhi.
He hecho un ejercicio muy interesante. Podéis ir con la IA y le preguntáis a la, "Oye, la línea de ventas profesional de De'Longhi, ¿cómo ha evolucionado por trimestres?" Hace apenas 2 años facturaba 90.000, ahora está en 160. Fijaros los últimos trimestres. El Q1 de 2025 creció un 22%, luego un 25%, un 40%, el Q4 otro 40%, otro 40%, el último un 30%. Vemos una clara tendencia.
¿Por qué? Por ese auge del café premium que la gente pensaba que estaba olvidado. ¿Qué pasa si esta línea de negocio en 2 años o 3 años factura 300 millones al trimestre, que son 1.200 millones al año? Con márgenes del 30% son 400 millones de EBITDA y este tipo de empresas mínimo valen 12 veces porque es casi lo que capitaliza ahora, solo esta línea de negocio que la gente la tenía olvidada ahí como que en De'Longhi no aportaba mucho.
Esta es la tesis, ojo, de lo que os digo, de Vos Capital, no es una recomendación mía. Yo os lo analizo, os lo explico aquí, pues igual que hacemos en la escuela para que alguien que sin tanto conocimiento pueda acceder a este tipo de información tan interesante y comprender realmente.
La tesis de inversión, lo que hemos comentado antes del café premium y ahí además hay un posible catalizador de que saquen a bolsa cotizar el segmento profesional de De'Longhi, de decir esto vale muchísimo y el mercado ahora le está aplicando un valor prácticamente de 0 como vamos a ver y puede tener un valor muy alto a futuro. Y eso es lo que crea esta situación asimétrica, que es lo que buscan muchos inversores profesionales de decir, si es que solo la línea de negocio de café tradicional de casa y otros activos de la compañía valorando el múltiplo razonable de empresa buena de consumo, pues ya es lo que capitaliza, pero le está asignando cero valor a eso.
La valoración que hace Vos Capital es decir, oye, si yo comparo esta empresa con otra de electrodomésticos como es SharkNinja, que la conoceréis, con la famosa marca Ninja, que es fabricante americano, tiene también máquinas de café domésticas y profesionales, es muy similar, son electrodomésticos más de alta gama, tanto para el hogar como para aplicaciones profesionales y esas están cotizando entre 15 y 17 veces EBITDA de De'Longhi y todo de De'Longhi junto ahora está a 8.
Entonces, lo que viene a decir aquí es que si valoramos toda la empresa a 10 veces el negocio tradicional, dice, "La parte del café profesional está valorada en cero por el mercado, lo cual a él le parece algo que debería corregirse a futuro, lo cual también es muy curioso de cómo una empresa no hay que verla de forma estática, sino que tiene partes móviles. Y hay una parte que sí que parece que está más estática, pero otra que está siendo muy dinámica."
Podéis ver aquí como en un mercado caro todavía la gente está identificando buenísimas oportunidades donde están poniendo su dinero y vosotros con formación e información de calidad podéis acceder a esto mismo y que la bolsa se convierta en un mecanismo para vuestra seguridad financiera y para multiplicar vuestro patrimonio.
Así que permaneced atentos. Ya falta menos, pero la espera va a merecer la pena porque es algo que organizamos, ya os digo, cada 2-3 años va a ver esto. Si no os montáis en el carro cuando salga, no lo va a volver a ver y eso vais a ver que vais a tener herramientas para multiplicar por varias veces la inversión que vais a hacer y luego vuestro capital.
Así que os animo a estar atentos. Tenéis el link en la descripción, darle like al vídeo, así cuando publiquemos os aparece en YouTube, suscribiros al canal o compartid esto con alguien que esté invirtiendo en bolsa, que tenga miedo decir, "No, es una burbuja, no sé si invertir o no, pues le vais a estar haciendo un buen regalo y es gratuito."
Keep Arte de invertir in your library
Save the videos and channels worth coming back to, and find them again in one place.